
Les résolutions financières ne devraient pas être réservées au début de l’année. Chaque moment est le bon pour reprendre le contrôle de ses finances, corriger certaines habitudes ou mettre en place de meilleures stratégies pour atteindre ses objectifs.
Que vous souhaitiez rembourser vos dettes, améliorer votre cote de crédit, constituer une épargne ou simplement réduire votre stress financier, les bonnes décisions prises aujourd’hui peuvent avoir un impact important sur votre avenir.
Dans cet article, découvrez des résolutions financières concrètes qui peuvent vous aider à améliorer votre situation, à éviter certaines erreurs coûteuses et à bâtir des bases plus solides pour vos finances personnelles.
1. Établir un budget réaliste et dynamique
Un budget précis est la base de toute bonne gestion financière. La plupart des Canadiens ne mettent pas leur budget à jour régulièrement, ce qui peut nuire à leur équilibre financier. Prenez le temps de noter vos revenus et vos dépenses, et mettez votre budget à jour mensuellement pour garder un bon niveau de contrôle.
2. Prioriser un fonds d’urgence
Le fonds d’urgence est souvent relégué au second plan, alors qu’il devrait être une priorité pour absorber les imprévus sans alourdir votre facture de dettes. Il est recommandé de mettre de côté au moins 1 000 $ dès le début pour vous protéger contre les coups durs. Une personne sur quatre ne peut pas assumer une dépense de 500 $. Automatiser une épargne mensuelle aide à bâtir ce coussin et à viser un montant précis selon vos besoins. Ce premier jalon peut ensuite mener vers un objectif couvrant de 3 à 6 mois de dépenses essentielles.
3. Réduire les dépenses superflues
Adopter une façon de consommer plus réfléchie et réduire ses dépenses sont des stratégies gagnantes. La plupart des achats impulsifs peuvent être évités en prenant un moment de réflexion, comme le fait de laisser votre panier d’achat en ligne ouvert quelques heures avant de finaliser la facture. Gardez aussi quelques trucs simples en tête pour économiser plus facilement.
4. Améliorer votre cote de crédit
Consulter régulièrement votre cote de crédit est un élément clé pour maintenir une bonne santé financière. Un bon niveau de cote facilite l’accès à des taux d’intérêt plus avantageux et réduit le coût des emprunts.
5. Mettre en place des cotisations automatiques
Automatiser vos économies, notamment une épargne mensuelle, et vos remboursements est une façon efficace de rester discipliné; c’est aussi un exercice simple de gestion financière qui aide à éviter les oublis pouvant coûter cher à la fin du mois.
6. Comprendre votre dynamique fiscale
Chaque contribuable a une dynamique fiscale différente. Comprendre avec plus de clarté les éléments clés de votre fiscalité vous permettra de mieux cibler les décisions pertinentes, d’optimiser vos déclarations et d’éviter des coûts inutiles.
Une approche plus personnalisée peut aussi être utile selon une réalité canadienne.
7. Utiliser un outil de remboursement de dettes
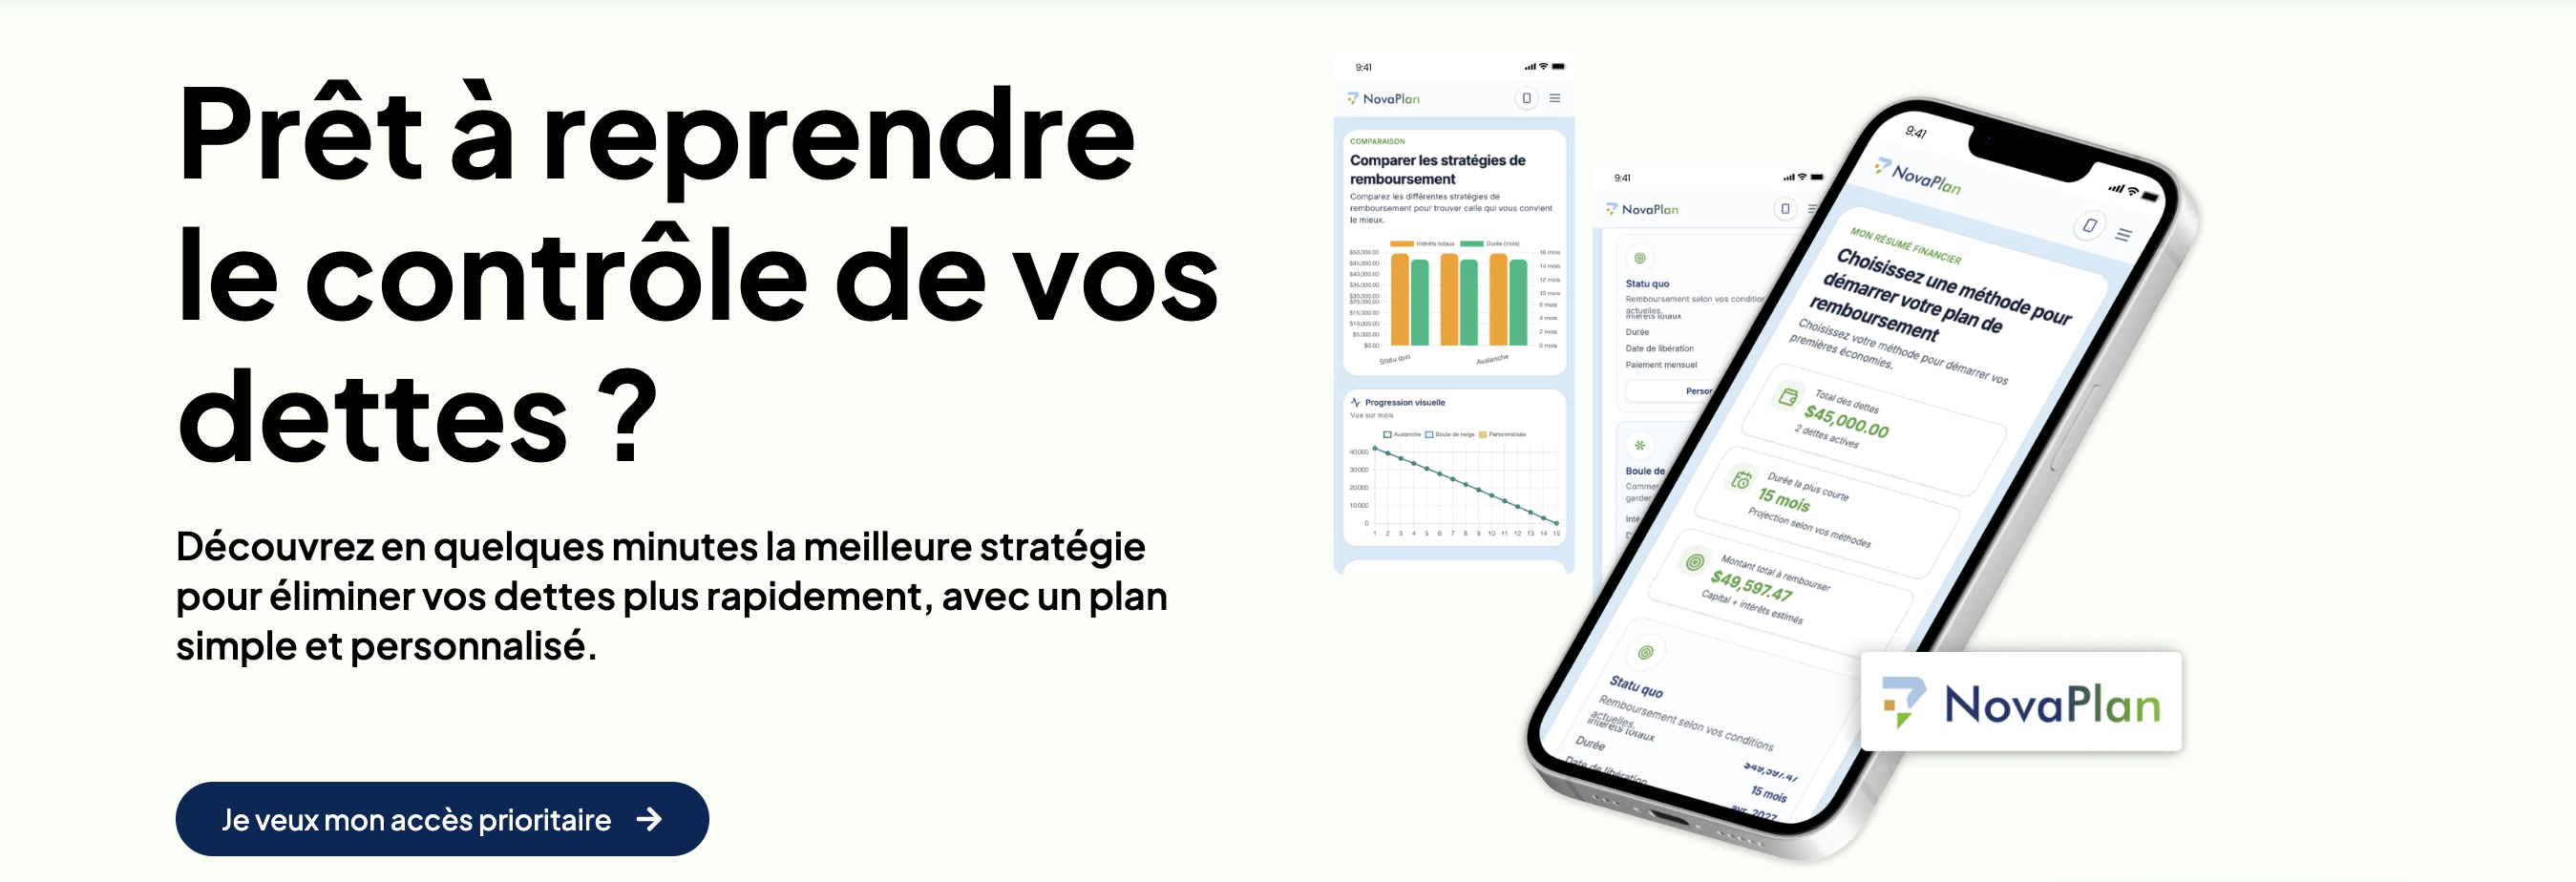
Lorsqu’on a plusieurs dettes à rembourser, il peut être difficile de savoir par où commencer. Pourtant, avoir un plan clair permet souvent d’accélérer le remboursement et de rester motivé.
Des outils comme NovaPlan de dettes.ca permettent de visualiser différentes stratégies de remboursement et de comprendre l’impact de chaque paiement sur votre situation financière. En quelques minutes, vous pouvez obtenir un plan personnalisé et identifier les actions qui vous rapprocheront plus rapidement de vos objectifs financiers.
Plutôt que de rembourser au hasard, prenez la résolution de suivre une stratégie structurée et adaptée à votre réalité.
8. Éviter de payer uniquement les paiements minimums
Effectuer uniquement les paiements minimums sur une carte de crédit peut donner l’impression de garder le contrôle, mais cette habitude peut considérablement prolonger la durée de remboursement et augmenter les intérêts payés.
Si votre budget le permet, essayez d’augmenter progressivement vos paiements afin de réduire plus rapidement votre solde. Même un montant supplémentaire de quelques dizaines de dollars par mois peut faire une différence importante à long terme.
Cette résolution simple peut vous permettre d’économiser des centaines, voire des milliers de dollars en intérêts.
9. Consulter un syndic autorisé en insolvabilité avant que la situation ne s’aggrave
Beaucoup de personnes attendent d’être au pied du mur avant de demander de l’aide. Pourtant, plus une intervention est précoce, plus les options disponibles sont nombreuses.
Consulter un syndic autorisé en insolvabilité ne signifie pas automatiquement faire faillite. Il s’agit avant tout d’obtenir une évaluation professionnelle de votre situation financière et de comprendre les solutions qui s’offrent à vous.
Chez Groupe Leblanc, nos experts analysent votre situation en toute confidentialité et vous expliquent clairement les différentes avenues possibles, qu’il s’agisse d’un simple rééquilibrage budgétaire, d’une proposition de consommateur ou d’autres solutions adaptées à votre réalité.
10. Faire le point sur vos finances au moins une fois par trimestre
Les finances personnelles évoluent constamment. Une augmentation de revenu, un nouvel emprunt, un changement familial ou une hausse du coût de la vie peuvent rapidement modifier votre situation.
Prendre quelques heures tous les trois mois pour analyser votre budget, vos dettes, votre épargne et vos objectifs financiers permet de rester proactif plutôt que réactif.
Cette habitude aide à repérer les problèmes avant qu’ils ne deviennent plus difficiles à gérer et favorise de meilleures décisions financières à long terme.

