
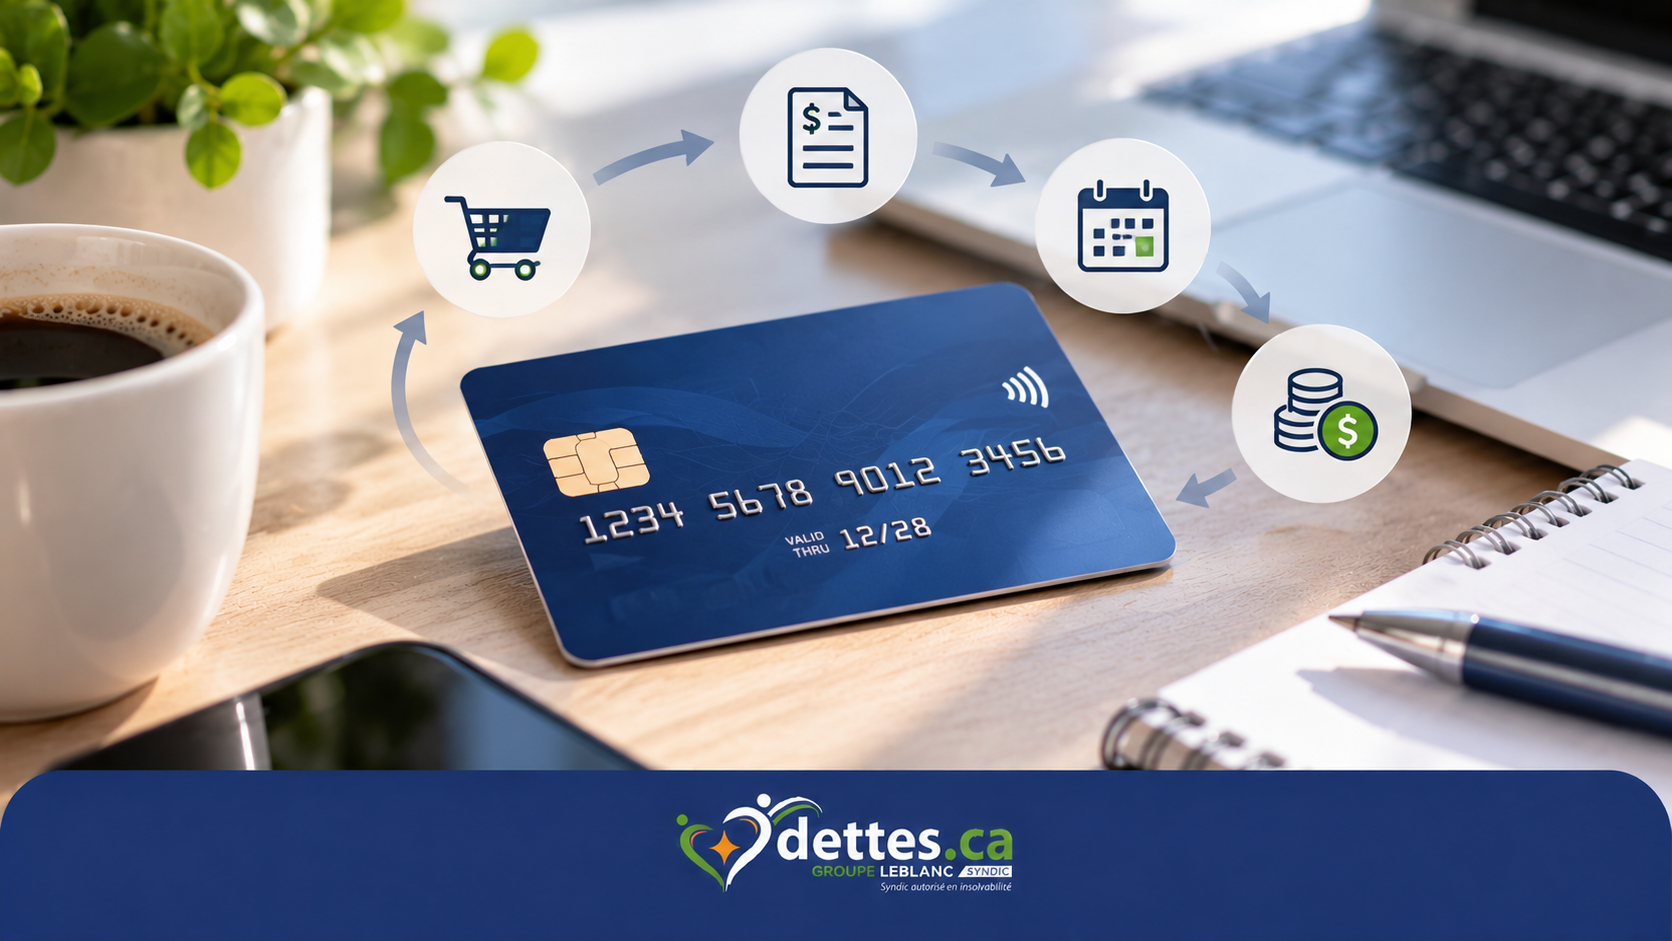
Une carte de crédit vous permet de faire des achats en empruntant temporairement de l’argent à une institution financière, jusqu’à une limite de crédit autorisée. Chaque mois, l’émetteur de votre carte vous transmet un relevé indiquant vos transactions, votre solde et la date d’échéance.
Si vous remboursez intégralement le solde des achats dans les conditions du délai de grâce, vous pouvez généralement éviter les intérêts sur ces achats. Sinon, des intérêts et parfois des frais s’ajoutent.
Pour bien comprendre le fonctionnement d’une carte de crédit au Québec, il faut distinguer le crédit disponible, le cycle de facturation, le paiement minimum, les taux d’intérêt et les opérations comme les avances de fonds. Voici les explications et des exemples concrets pour utiliser votre carte sans perdre le contrôle de votre budget.
Qu’est-ce qu’une carte de crédit et comment fonctionne-t-elle ?
Une carte de crédit est un moyen de paiement associé à une ligne de crédit renouvelable. Lorsque vous payez un achat avec votre carte, l’émetteur de votre carte avance la somme au commerçant. Vous devez ensuite rembourser ce montant selon votre contrat.
Les cartes de crédit peuvent offrir des avantages, comme des remises en argent, des points de récompense ou certaines assurances. Ces avantages varient selon les types de cartes et peuvent s’accompagner de frais annuels. Contrairement à une carte de débit, une carte de crédit ne prélève généralement pas immédiatement l’argent dans votre compte courant : vous utilisez une somme empruntée.
C’est un outil utile pour régler des achats en magasin, en ligne ou par téléphone, à condition de comprendre ce qui devra être remboursé. Les intérêts peuvent rapidement augmenter le coût d’un achat lorsque le solde demeure impayé.
Quelle différence entre une carte de crédit et une carte de débit ?
| Carte de crédit | Carte de débit |
|---|---|
| Utilise une limite d’emprunt accordée par l’institution financière | Utilise généralement l’argent disponible dans votre compte |
| Produit un relevé de carte et un paiement à effectuer | Débite habituellement le compte associé |
| Peut comporter des frais d’intérêt sur un solde impayé | N’entraîne généralement pas d’intérêts d’emprunt sur l’achat lui-même |
| Peut contribuer à établir un historique de crédit | N’établit généralement pas un historique de crédit pour les achats courants |
Comment fonctionnent la limite de crédit, le solde et le crédit disponible ?
L’institution financière détermine votre limite de crédit, soit le montant maximal qu’elle accepte de vous prêter par la carte. Pour fixer cette limite, elle peut examiner vos revenus, vos obligations financières, votre dossier de crédit et votre cote de crédit.
Votre solde est le montant que vous devez à un moment donné. Le crédit disponible correspond, en simplifiant, à la limite diminuée du solde et des opérations qui réservent une partie de la limite.
Exemple : avec une limite de 3 000 $ et un achat de 800 $, il vous reste environ 2 200 $ de crédit disponible, en l’absence d’autres opérations ou frais. Si vous remboursez ensuite 500 $ et que le paiement est porté au compte, le crédit disponible augmente d’environ 500 $.
La limite ne correspond donc pas à de l’argent qui vous appartient. Une hausse de votre limite peut offrir plus de souplesse, mais elle peut également faciliter l’accumulation des dettes. Une utilisation élevée de la limite peut aussi influencer votre cote de crédit.
Comment fonctionne le cycle de facturation d’une carte de crédit ?
Le cycle de facturation correspond à la période regroupant les opérations inscrites sur un relevé de carte de crédit. À la fin du cycle, votre institution financière produit un relevé présentant le solde, les achats, les paiements et les frais. L’Agence de la consommation en matière financière du Canada explique les renseignements obligatoires sur un relevé, notamment la limite, les taux, le paiement minimum et son échéance.
Par exemple, pour une période se terminant le 31 mai, un achat effectué le 15 mai peut figurer sur le relevé de mai. Ce relevé indique une date d’échéance ultérieure à laquelle le paiement doit être reçu. La date exacte dépend de votre carte et des conditions applicables.
Comment lire votre relevé de carte de crédit ?
Repérez en priorité ces renseignements :
- Solde du relevé : montant total dû à la fin du cycle.
- Paiement minimum : versement minimal exigé pour respecter l’échéance.
- Date d’échéance : date limite à laquelle l’émetteur doit recevoir votre paiement.
- Transactions et paiements : achats, crédits, remboursements et autres opérations.
- Taux d’intérêt et frais : coûts applicables aux achats, avances de fonds ou autres opérations.
Ne confondez pas le solde actuel affiché dans votre application bancaire et le solde du dernier relevé : de nouveaux achats ou paiements peuvent les rendre différents. Vérifiez chaque mois votre relevé et signalez rapidement toute transaction inhabituelle à l’émetteur de votre carte.
Comment rembourser une carte de crédit chaque mois ?
Vous pouvez généralement rembourser le solde intégral de votre relevé, faire un paiement supérieur au minimum ou payer uniquement le paiement minimum exigé. Ces choix n’ont pas les mêmes conséquences sur les intérêts et la durée de remboursement.
Au Québec, le pourcentage minimum applicable aux contrats visés est d’au moins 5 % du solde depuis le 1er août 2025, sous réserve des modalités qui peuvent rendre le montant exigible supérieur. L’Office de la protection du consommateur précise les règles relatives au versement minimal. Sur un solde de 1 000 $, 5 % représente 50 $ à titre de calcul simplifié.
Payer seulement le paiement minimum peut vous permettre de respecter votre échéance, mais ne suffit généralement pas à éviter les intérêts sur les achats impayés. Pour les explications détaillées et les tableaux de calcul, consultez notre article sur le paiement minimum d’une carte de crédit.
Lorsque le budget le permet, rembourser le solde entier du relevé à temps est la meilleure façon d’éviter les intérêts sur les achats admissibles au délai de grâce. Les paiements doivent être effectués assez tôt pour être reçus avant la date limite.
Comment fonctionnent les taux d’intérêt d’une carte de crédit ?
Le taux d’intérêt est le coût de l’argent emprunté lorsqu’un solde produit des intérêts. Les taux peuvent varier selon les transactions : achats, avances de fonds ou transferts de solde. Le contrat et le relevé précisent les taux applicables.
Qu’est-ce que la période de grâce ?
La période de grâce est le délai permettant généralement d’éviter les intérêts sur les nouveaux achats lorsque vous payez intégralement le solde du relevé au plus tard à la date d’échéance. Les institutions sous réglementation fédérale doivent généralement accorder au moins 21 jours à compter de la fin de la période de facturation pour les achats admissibles. Pour les cartes soumises aux règles québécoises, vérifiez également les conditions de votre contrat et les dispositions applicables. Les conditions exactes dépendent du contrat et du type d’opération.
Prenons un exemple concret : vous achetez un ordinateur portable pour 1 500 $ le 15 mai. Votre cycle se termine le 31 mai et la date d’échéance indiquée sur le relevé est le 21 juin. Si vous payez intégralement les 1 500 $ avant cette échéance, vous pouvez normalement bénéficier du délai de grâce sur cet achat, si les autres conditions sont respectées.
En revanche, si vous ne réglez qu’une partie du solde, des intérêts peuvent s’appliquer aux achats selon les conditions de votre contrat. Leur calcul peut tenir compte des dates des transactions et des soldes quotidiens.
Comment calculer les intérêts sur le solde de votre carte ?
Le taux annoncé est généralement annuel, mais le calcul des intérêts repose souvent sur les soldes quotidiens. Pour une estimation simple, divisez le taux annuel par 365 pour obtenir le taux journalier.
À un taux annuel de 20 %, le taux journalier est d’environ 0,0548 %, soit près de 0,66 $ par jour pour un solde de 1 200 $ constant qui produit des intérêts. Sur 30 jours, cela représente environ 19,73 $, à titre indicatif. Le montant réel dépend notamment de la méthode de calcul, des paiements, des achats et de la durée.
Ces frais d’intérêt paraissent parfois modestes au quotidien, mais ils peuvent devenir importants avec un solde élevé ou plusieurs mois de remboursement. Vous pouvez utiliser notre calculateur de carte de crédit pour explorer différents scénarios.
Quelles sont les différentes opérations possibles avec une carte de crédit ?
Une carte permet généralement plusieurs types de transactions, qui ne sont pas toutes soumises aux mêmes conditions :
- Achats chez un commerçant, en ligne ou par téléphone ;
- Avances de fonds, par exemple un retrait au guichet ;
- Transactions assimilées à des avances de fonds, selon le contrat ;
- Chèques de carte de crédit ou chèques de dépannage, lorsqu’ils sont offerts ;
- Transferts de solde d’une autre carte ou d’un compte admissible.
L’application des frais d’intérêt peut différer selon le type de transaction. Notre article consacré aux différentes opérations d’une carte de crédit explique ces distinctions plus en détail.
Pourquoi les avances de fonds coûtent-elles souvent plus cher ?
Lorsque vous retirez de l’argent comptant avec votre carte, les avances de fonds commencent généralement à produire des intérêts immédiatement, sans délai de grâce comme pour les achats admissibles. L’ACFC explique la différence entre les achats et les avances de fonds. Des frais de retrait peuvent également être facturés.
Prenons un exemple concret : pour une avance de fonds de 500 $ au guichet, même un remboursement rapide peut donner lieu à des intérêts et à des frais. Leur montant dépend de votre carte. Consultez notre article dédié aux avances de fonds pour comprendre les conséquences avant de retirer de l’argent.
Quels frais annuels et autres coûts faut-il vérifier ?
Une carte de crédit peut comporter différents frais, même lorsque vous payez vos achats à temps. Selon les produits, on peut retrouver des frais annuels, des frais de conversion de devises, des frais d’avance de fonds et des coûts liés à certaines opérations ou aux retards.
Avant de choisir parmi différents types de cartes, comparez le taux d’intérêt sur les achats, les taux applicables aux avances de fonds, les frais annuels, les récompenses et les services proposés. Une carte sans frais annuels n’est pas nécessairement moins coûteuse si vous reportez régulièrement un solde.
Lisez attentivement les conditions de l’émetteur de votre carte et assurez-vous que les primes, remises ou assurances offertes correspondent réellement à vos besoins.
Quels sont les avantages et les risques d’une carte de crédit ?
Bien utilisée, une carte de crédit facilite les paiements, peut offrir certaines protections et contribue à bâtir un historique de crédit lorsque les activités du compte sont rapportées aux agences d’évaluation. Certains programmes procurent également des récompenses, des remises ou une assurance sur certains achats.
Mais une carte de crédit demeure une forme d’emprunt. En multipliant les achats, vous pouvez rapidement approcher votre limite de crédit et payer des intérêts importants. L’accumulation de paiements minimums sur plusieurs cartes peut déséquilibrer un budget. Si les échéances ne sont plus respectées, les conséquences d’un non-paiement de carte de crédit méritent d’être comprises avant que la situation s’aggrave.
Pour limiter ces risques, vérifiez régulièrement votre solde, respectez la date d’échéance, évitez d’utiliser la carte pour financer vos dépenses courantes si vous n’arrivez déjà plus à la rembourser et assurez-vous que votre budget tient compte des montants empruntés.
Que faire si vos dettes de cartes de crédit deviennent difficiles à rembourser ?
Si votre solde augmente chaque mois ou si vous utilisez une carte pour payer une autre dette, il peut être utile de revoir votre budget et de dresser la liste des soldes, taux et paiements exigés.
Vous pouvez ensuite consulter notre guide sur les moyens de rembourser rapidement vos dettes de cartes de crédit. Dans certaines situations, des solutions comme la consolidation de dettes ou la proposition de consommateur peuvent être envisagées après une analyse de votre situation.
Chez Groupe Leblanc Syndic, une première consultation gratuite permet de faire le point sur vos difficultés financières et sur les options adaptées à vos besoins.
Que retenir du fonctionnement d’une carte de crédit ?
Une carte de crédit est un outil de paiement pratique, mais elle ne représente pas un revenu supplémentaire. Comprendre votre limite, votre solde, le cycle de facturation, les taux d’intérêt et le délai de grâce vous aide à éviter des coûts inutiles.
L’essentiel est de lire votre relevé chaque mois et de rembourser le plus possible sans compromettre vos dépenses essentielles. Si les paiements deviennent difficiles à assumer, cherchez une solution adaptée avant que les frais d’intérêt n’alourdissent davantage la dette.
Questions fréquentes
Q1 : Quand faut-il rembourser sa carte de crédit ?
Votre relevé indique la date d’échéance. Pour éviter généralement les intérêts sur les nouveaux achats admissibles, payez le solde du relevé en entier avant cette date, selon les conditions de votre carte.
Q2 : Quand le crédit disponible se rétablit-il après un paiement ?
Le crédit disponible augmente généralement lorsque l’émetteur inscrit votre paiement au compte. Le délai peut varier selon l’institution et le mode de paiement.
Q3 : Peut-on dépasser sa limite de crédit ?
Certaines opérations peuvent être refusées lorsque vous atteignez votre limite. Les conditions et conséquences d’un dépassement dépendent du contrat et de l’émetteur.
Q4 : Est-ce qu’une carte de crédit améliore votre cote de crédit ?
Elle peut contribuer à bâtir votre historique si les paiements sont effectués à temps et déclarés aux bureaux de crédit. Une utilisation élevée de votre limite ou des retards peuvent toutefois avoir une incidence négative sur votre cote.
Q5 : Quelle est la principale différence entre une carte de crédit et une carte bancaire de débit ?
Une carte de crédit permet d’emprunter jusqu’à une limite autorisée, alors qu’une carte de débit utilise normalement les fonds de votre compte courant. Les frais, les remboursements et les protections peuvent donc différer.

