
Imaginez que votre dossier de crédit soit une carte de visite. Sobre, élégante, mais impitoyablement lisible. Et sur cette carte : une lettre, un chiffre : R1. Ça ne paie pas de mine, mais ce petit code qui est la cote de notation r1 peut transformer vos finances comme une boussole bien réglée change le cours d’un voyage.
Et si vous êtes là, c’est probablement que vous cherchez plus qu’une explication technique. Vous voulez comprendre comment reprendre la main. Et surtout, comment ne plus la lâcher.
La cote R1, c’est le point de repère qui rassure
R pour revolving, ce qui veut dire crédit renouvelable (comme les cartes de crédit).
1, c’est le Graal : tout est payé à temps, rien à signaler. En langage clair : “Cette personne est organisée, fiable, prête à tenir ses engagements.”
Et dans le monde du crédit, ce n’est pas rien. Les institutions financières se battent pour prêter à des gens comme ça, parce qu’ils représentent peu de risques. La cote R1 est attribuée par les agences d’évaluation du crédit selon une échelle numérique, généralement un nombre à trois chiffres compris entre 300 et 900, qui reflète le risque que vous représentez pour le prêteur. Résultat : taux d’intérêt préférentiels, offres avantageuses, approbations plus faciles. Un bon score sur cette échelle permet d’obtenir des taux d’intérêt plus bas et des conditions de prêt plus favorables auprès des prêteurs, car il démontre une faible probabilité de risque pour eux.
Bref, avec une cote R1, vous inspirez confiance.
Brique par brique : Comment bâtir une cote R1 ?
Obtenir une cote R1 ne se fait pas du jour au lendemain. Les bureaux de crédit évaluent votre dossier en se basant sur différents facteurs, notamment vos habitudes de paiement, la gestion de vos comptes, la capacité à respecter vos engagements et les informations financières collectées. Mais pas besoin non plus de devenir expert·e en finance ou comptabilité. Voici les fondations : la façon dont vous gérez vos informations financières influence la tendance de votre cote et chaque action est une mesure prise en compte dans l’évaluation globale.
1. La ponctualité comme super-pouvoir
Chaque paiement effectué à temps est comme une pierre solide dans votre fondation financière. Chaque remboursement ponctuel améliore vos antécédents et votre historique de crédit, ce qui renforce votre fiabilité auprès des prêteurs. Par exemple, le paiement régulier de vos factures, notamment celle du téléphone, contribue aussi à bâtir un historique positif.
Astuce : Activez les paiements automatiques ou planifiez des rappels.
Mieux vaut un petit retrait qu’un grand regret.
2. Gérer son taux d’utilisation
Une règle simple : utiliser moins de 30 à 35 % de votre limite sur chaque carte de crédit.
Exemple : Si votre limite est de 1000 $, ne dépassez pas 300 à 350 $. Même si vous remboursez tout après.
La gestion responsable de votre marge de crédit et le maintien d’un faible niveau de dettes sont des éléments clés analysés dans les données de votre dossier de crédit. Un bon contrôle de vos dettes et de votre dette globale contribue à améliorer votre pointage, car ces données sont prises en compte lors de l’évaluation de votre profil financier.
Les prêteurs aiment les gens qui ont accès au crédit mais ne le consomment pas à l’extrême. Ça montre que vous avez une marge, une stabilité intérieure.
3. Ne pas fermer vos anciens comptes
Oui, même celui que vous n’utilisez plus depuis votre premier emploi. L’ancienneté est un facteur de confiance dans le système de pointage. Les agences conservent des dossiers détaillés et des renseignements sur la durée de vos comptes, ce qui renforce votre profil de crédit.
Ce qui fait chuter une cote R1 (et comment l’éviter)
On dit souvent que ce sont les petits détails qui font toute la différence. Eh bien, dans votre dossier de crédit, c’est vraiment le cas.
Voici quelques erreurs fréquentes qui font dérailler la note :
- Un seul paiement en retard (même de quelques jours) peut vous coûter cher.
- Dettes impayées : l’accumulation de dettes impayées a une incidence directe sur votre cote R1.
- Maximiser vos cartes de crédit, même temporairement.
- Multiplier les demandes de crédit sur une courte période (signe de désespoir aux yeux des banques).
- Ouvrir trop de comptes similaires (genre 4 cartes de grands magasins etc.).
L’accumulation de dettes peut entraîner des frais d’intérêts élevés et compliquer la gestion de vos dossiers de crédit, ce qui nuit à votre réputation financière. Une erreur ponctuelle ne vous condamne pas. Mais en prendre conscience, c’est déjà reprendre du pouvoir. En cas de difficultés, il existe plusieurs options comme la consolidation de dettes ou d’autres solutions pour redresser la situation.
Comparatif express : R1 VS le reste
Avant de consulter le tableau comparatif, il est important de comprendre que les cotes de crédit sont attribuées selon une échelle numérique par les agences d’évaluation du crédit, telles qu’Equifax Canada et TransUnion, qui sont les principaux bureaux de crédit au Canada.
Ces agences collectent, analysent et gèrent les informations financières des consommateurs pour établir un rapport de crédit détaillé. Chaque cote correspond à un score ou pointage de crédit, basé sur les données contenues dans votre rapport, et ces bureaux jouent un rôle clé dans l’évaluation de la solvabilité et l’accès à des conditions de prêt avantageuses.
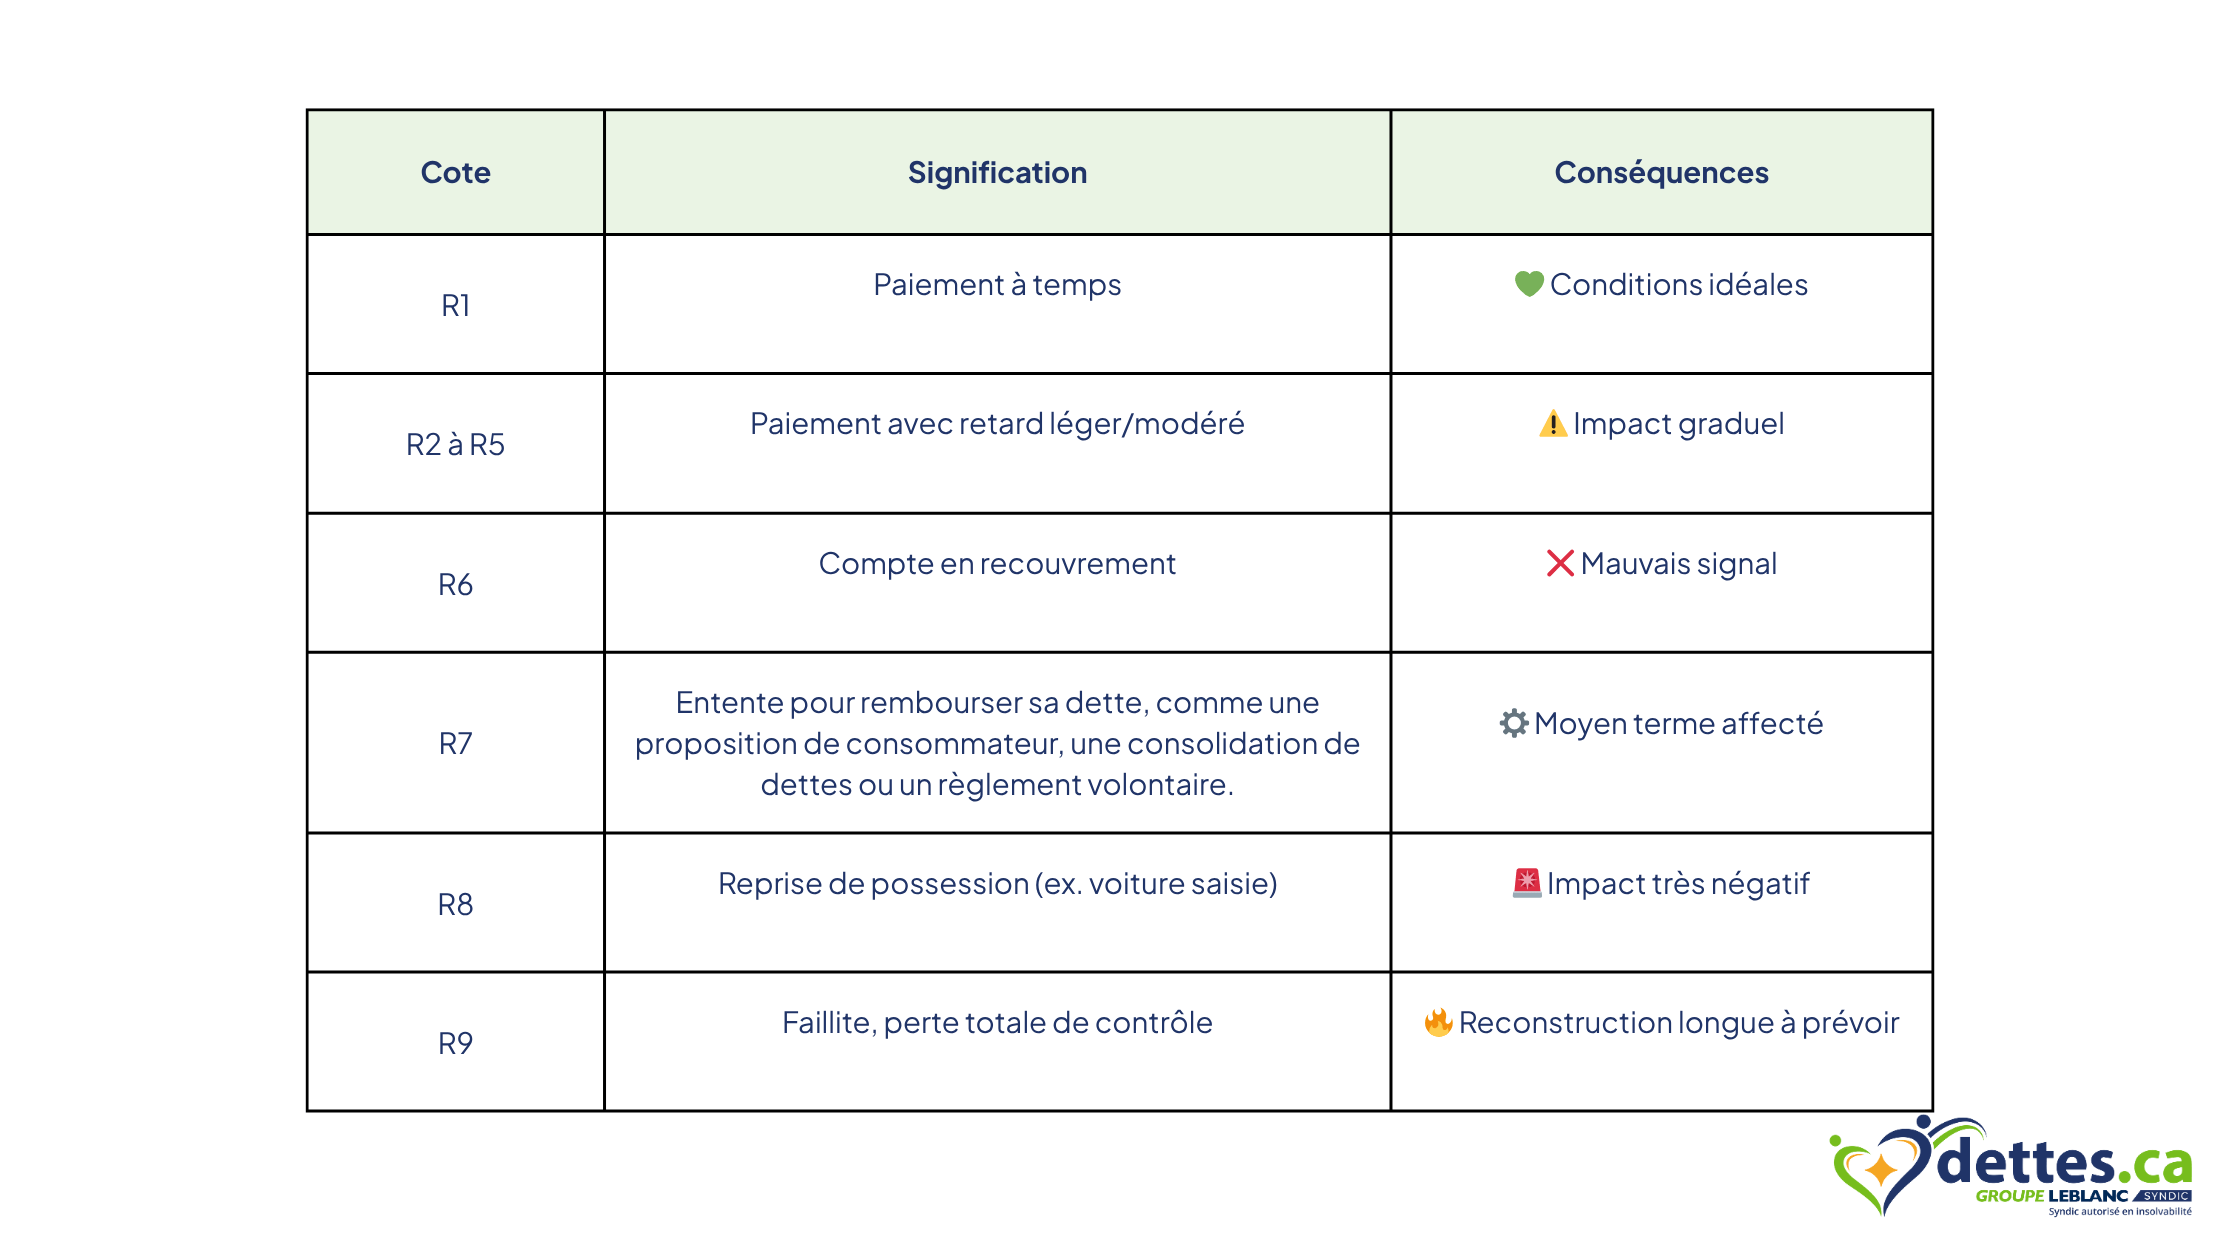
Vous voyez ? R1, c’est le seul qui donne envie aux prêteurs de vous dérouler le tapis rouge.
Ce que la cote R1 permet de débloquer
Au-delà des taux, il y a la vie qui devient plus fluide :
- Louer un appartement devient plus simple.
- Obtenir un prêt auto sans avoir à supplier.
- S’offrir un projet important sans stress financier.
- Se sentir légitime, stable, prêt·e.
Avoir une cote R1 augmente considérablement vos chances d’obtenir des prêts à des taux d’intérêt avantageux, que ce soit pour une hypothèque, un emprunt immobilier ou d’autres types de crédits. Cela améliore aussi votre capacité à devenir propriétaire d’une maison, à accéder au statut de propriétaires et à économiser sur les intérêts à long terme grâce à de meilleures conditions de financement.
Parce que oui : la stabilité financière, c’est aussi de la paix intérieure.
Et si ma cote est déjà abîmée ? Il est temps d’envisager une vraie solution
C’est ici que Groupe Leblanc, syndic autorisé en insolvabilité, peut faire une vraie différence. Pas en “réparant” votre cote de crédit comme par magie, mais en vous aidant à mettre fin au cycle de l’endettement qui l’abîme depuis trop longtemps.
On ne vient pas avec un regard accusateur. On sait que les dettes s’accumulent souvent pour des raisons bien réelles : perte d’emploi, séparation, imprévus de santé ou simplement, parce qu’il devient difficile de suivre malgré toute la bonne volonté.
Quand les dettes prennent trop de place, il est souvent inutile de s’acharner à corriger la cote. Il faut traiter le problème à la racine.
C’est exactement ce que nous faisons chez Groupe Leblanc.
Nos solutions comme la proposition de consommateur ou la faillite personnelle, lorsqu’elles sont bien choisies et accompagnées, permettent :
- De stabiliser votre situation financière dès maintenant
- De geler ou réduire vos dettes de manière légale
- De mettre fin au stress, aux appels de créanciers, aux paiements impossibles
- Et surtout, de vous donner un nouveau départ, un terrain sain pour rebâtir plus tard, sereinement
En consultation gratuite, vous allez pouvoir :
✅ Faire le point sur l’état réel de vos finances;
✅ Comprendre quelles solutions d’insolvabilité sont envisageables dans votre situation : proposition de consommateur, faillite etc.
✅ Recevoir des conseils concrets pour tourner la page sur l’endettement et avancer.
Prenez rendez-vous gratuitement avec un syndic du Groupe Leblanc, parce qu’il y a un après.
Et il peut commencer aujourd’hui. La demande de consultation de votre dossier de crédit, ainsi que la collecte des informations nécessaires auprès des agences comme Equifax ou TransUnion, sont sans frais pour vous.
Ce que vous méritez
Vous méritez une vie où vos projets ne sont pas freinés par des chiffres opaques. Vous méritez un avenir où l’argent devient un outil, pas un frein. Et vous méritez surtout de ne pas marcher seul·e dans ce dédale qu’on appelle “dossier de crédit”.
Prenez rendez-vous avec une conseillère de Groupe Leblanc.
Une première étape douce, vers un vrai virage.


Laisser un commentaire