

Le ratio de couverture de la dette permet de mesurer votre capacité à rembourser vos dettes avec vos revenus actuels. Utilisé par les banques et les institutions financières, cet indicateur sert principalement à déterminer si votre niveau d’endettement est considéré comme sain ou risqué.
Cet article vous explique ce que ce ratio révèle réellement, et surtout quelles solutions existent lorsque le budget ne tient plus, même avec de la bonne volonté.
Qu’est-ce que le ratio de couverture de la dette ?
Le ratio de couverture de la dette, souvent abrégé RCD, est une mesure financière qui permet d’évaluer la capacité d’une personne ou d’une entreprise à faire face à ses obligations financières.
Concrètement, ce ratio met en relation deux éléments clés : les revenus disponibles d’un côté, et le service de la dette de l’autre, c’est-à-dire les paiements nécessaires pour couvrir le capital et les intérêts sur les dettes existantes.
On parle ici de couverture : la question n’est pas « combien je dois », mais plutôt combien de fois mes revenus couvrent mes paiements de dette.
Un ratio utilisé par les banques, mais utile aussi pour un particulier
Dans le monde des ratios financiers, le ratio de couverture de la dette est couramment utilisé par les banques, les prêteurs et les investisseurs. Il fait partie des indicateurs qui servent à juger la santé financière d’une société avant d’accorder un prêt, un financement ou un nouvel emprunt.
Pour une entreprise, on l’analyse souvent en lien avec :
- les flux de trésorerie,
- le BAIIA (bénéfice avant intérêts, impôts et amortissement),
- la marge bénéficiaire nette,
- la dette à long terme,
- les capitaux propres,
- ou encore le ratio de liquidité générale.
Ces paramètres permettent d’évaluer la stabilité, la performance, la croissance et le risque associés à l’entreprise.
Mais ce même raisonnement peut être transposé, avec prudence, à la réalité d’un particulier.
Le ratio de couverture de la dette appliqué à une situation personnelle
Pour un particulier, le ratio de couverture de la dette n’a pas vocation à mesurer la performance ou la croissance. Il sert plutôt à évaluer une situation d’endettement sous un autre point de vue : celui de la capacité réelle à absorber les paiements, aujourd’hui et à moyen terme.
Ici, les revenus proviennent généralement de l’exploitation personnelle : salaire, travail autonome, prestations stables. Les dépenses incluent le service de la dette : paiements minimums, remboursements de prêts, taux d’intérêt variables ou fixes.
Le ratio devient alors un outil de lecture, pas un verdict.
Comment calculer le ratio de couverture de la dette ?
Le calcul repose sur une formule relativement simple :
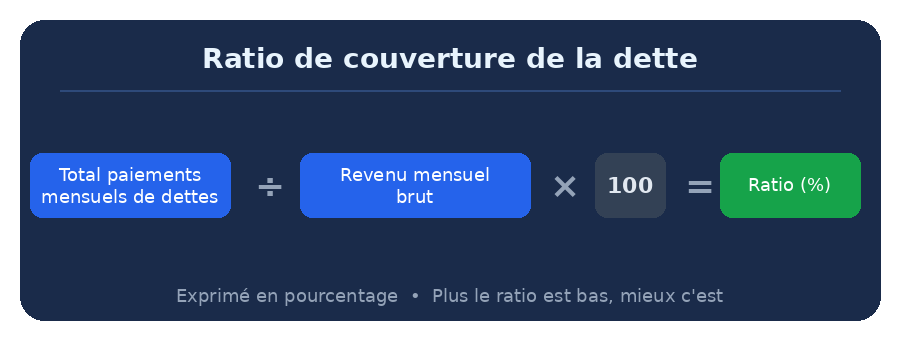
Autrement dit, on compare :
- tout ce que vous devez payer chaque mois ;
- à l’ensemble de vos revenus avant impôts.
Le résultat est ensuite exprimé en pourcentage.
Exemple concret de calcul
Prenons une personne qui gagne :
- 5 000 $ de revenu brut par mois.
Ses paiements mensuels sont :
- hypothèque ou loyer : 1 600 $ ;
- prêt automobile : 450 $ ;
- cartes de crédit : 300 $ ;
- marge de crédit : 250 $ ;
- prêt personnel : 200 $.
Total des dettes mensuelles : 1 600 $ + 450 $ + 300 $ + 250 $ + 200 $ = 2 800 $
Calcul du ratio :
2 800 ÷ 5 000 × 100 = 56 %
Son ratio de couverture de la dette est donc de 56 %.
Cela signifie que plus de la moitié de son revenu brut sert déjà à couvrir ses obligations financières mensuelles.
Quels paiements doivent être inclus dans le calcul ?
Pour obtenir un portrait réaliste, il faut inclure toutes les obligations financières récurrentes, notamment :
- hypothèque ;
- loyer ;
- prêt automobile ;
- cartes de crédit ;
- marges de crédit ;
- prêts personnels ;
- paiements étudiants ;
- pensions alimentaires ;
- autres dettes mensuelles fixes.
Les institutions financières utilisent souvent deux variantes : le ratio d’endettement brut (ABD/GDS) et le ratio d’endettement total (ATD/TDS).
Ce que le ratio ne dit pas (et pourquoi c’est important)
Comme tous les ratios financiers, le ratio de couverture de la dette offre un aperçu, mais jamais une vision complète.
Il ne tient pas compte :
- de la taille des actifs (un immeuble, une voiture, des fonds),
- de la nature des ressources disponibles,
- du stress financier réel,
- ni des perspectives à court et moyen terme.
Deux situations peuvent afficher un ratio similaire, mais présenter des réalités très différentes en termes de risque, de stabilité et de marge de manœuvre.
C’est pourquoi ce ratio doit toujours être lu dans son contexte.
Pourquoi ce ratio prend toute son importance quand l’endettement augmente
Lorsque l’endettement augmente, que les coûts d’intérêts montent ou que les revenus stagnent, le ratio de couverture de la dette devient un indicateur clé.
Il permet de répondre à une question centrale : combien de fois mes revenus couvrent-ils mes obligations, et pour combien de temps encore ?
À partir de là, il devient possible de réfléchir à l’action à poser :
- ajustement temporaire,
- changement de mode de remboursement,
- ou solutions plus structurantes lorsque le ratio révèle une impasse durable.
C’est précisément à ce moment-là que le ratio cesse d’être théorique pour devenir un outil d’aide à la décision.
Un ratio utile, mais jamais suffisant à lui seul
Que l’on parle d’une société ou d’un particulier, le ratio de couverture de la dette doit toujours être interprété en complément d’autres éléments :
- la trésorerie disponible,
- la structure de la dette,
- la durée des engagements,
- la capacité réelle à générer des revenus dans le temps.
Autrement dit, le ratio n’est qu’une partie de l’équation.
Bien utilisé, il améliore la lecture de la situation. Mal utilisé, il peut mener à des décisions hâtives ou inadaptées.
Quand le ratio devient un vrai signal d’alerte
Un ratio de couverture de la dette commence à poser problème lorsqu’il ne s’améliore plus malgré les efforts.
À ce stade, ce n’est plus une question de bonne gestion ou de discipline budgétaire. C’est souvent un déséquilibre structurel entre revenus, coûts et obligations.
Les signes sont rarement spectaculaires, mais ils s’installent :
- la trésorerie fond chaque mois,
- les liquidités servent à combler des manques récurrents,
- la moindre hausse de taux d’intérêt fragilise l’ensemble,
- le service de la dette absorbe une part croissante des revenus.
Le ratio ne fait alors que confirmer ce que la situation révèle déjà : la capacité de couverture est dépassée.
Ce que les banques et prêteurs regardent à ce moment-là
Du point de vue des banques et des prêteurs, un ratio faible n’est jamais analysé seul.
Il est mis en relation avec :
- la stabilité des flux de trésorerie,
- la structure de la dette à long terme,
- la présence ou non de capitaux propres,
- la capacité à absorber le risque.
Pour une entreprise, cela influence directement :
- l’accès au financement,
- la possibilité d’un nouveau prêt,
- les conditions d’un refinancement.
Pour un particulier, les effets sont similaires, même s’ils ne portent pas le même nom :
- refus ou durcissement des conditions de crédit,
- hausse des coûts d’emprunt,
- réduction progressive des options.
Le ratio agit alors comme un filtre : il ne crée pas le problème, mais il limite les portes encore ouvertes.
Pourquoi continuer comme avant aggrave parfois la situation
Lorsque le ratio de couverture est insuffisant, continuer à fonctionner dans le même mode peut paradoxalement détériorer la santé financière.
Chaque paiement effectué à fort taux d’intérêt réduit la marge sans réduire significativement le capital.
Chaque mois “sauvé” à court terme augmente le risque à moyen terme.
Dans ce contexte, les ajustements classiques : couper des dépenses, reporter un paiement, puiser dans des fonds deviennent des solutions de survie, pas de redressement.
C’est souvent là que le ratio cesse d’être un indicateur passif pour devenir un point de bascule.
Les solutions possibles lorsque la couverture n’est plus suffisante
Lorsque la capacité de couverture est dépassée, plusieurs catégories de solutions existent.
Elles ne visent pas toutes le même objectif, ni le même horizon.
Les solutions de maintien
Elles cherchent à maintenir la structure actuelle :
- réorganisation temporaire,
- étalement des obligations,
- ajustement de certains paramètres comme le budget.
Elles peuvent fonctionner si la situation est transitoire.
Les solutions de restructuration
Elles visent à modifier en profondeur la relation entre revenus, dettes et obligations :
- réduction du montant total de la dette,
- gel ou élimination des intérêts,
- encadrement légal des recours des créanciers.
Le dépôt volontaire : un cadre de protection, pas une solution de fond
Le dépôt volontaire permet de plafonner les paiements en fonction du revenu.
Il offre une protection contre certains recours et stabilise temporairement la situation.
Cependant :
- les intérêts continuent de courir,
- la durée peut devenir très longue,
- le ratio de couverture reste souvent fragile.
- il affecte aussi le crédit.
Il s’agit d’un cadre, utile dans certains contextes précis, mais rarement suffisant lorsque l’endettement est élevé.
La proposition de consommateur : rétablir une capacité réelle
La proposition de consommateur agit directement sur le cœur du problème :
l’écart entre la dette et la capacité réelle de paiement.
Elle permet :
- de réduire le montant total à rembourser,
- d’éliminer les intérêts,
- de transformer plusieurs obligations en un seul engagement clair.
Dans une logique de ratios financiers, elle vise à réaligner les flux avec la réalité des revenus.
Ce n’est pas une fuite. C’est une restructuration légale de la dette.
La faillite personnelle : repartir quand la structure ne tient plus
La faillite personnelle intervient lorsque :
- la dette dépasse durablement la capacité,
- les ressources sont insuffisantes,
- aucune autre solution ne permet de restaurer une stabilité minimale.
Elle met fin aux obligations admissibles et stoppe les recours.
Son objectif n’est pas la performance, mais la remise à zéro du cadre financier.
Dans certains cas, c’est la seule façon de restaurer une santé financière viable.
Comment décider sans se tromper
Le ratio de couverture de la dette ne donne jamais la réponse à lui seul. Il sert à poser la bonne question : la structure actuelle est-elle encore viable ? Suie-je en situation d’insolvabilité ?
La décision dépend toujours du contexte, de la durée du déséquilibre, des perspectives réalistes et des conséquences à long terme. Autrement dit, elle ne repose pas uniquement sur un chiffre, mais sur la lecture complète d’une situation financière.
C’est précisément à ce stade qu’un syndic autorisé en insolvabilité joue un rôle clé.
Contrairement à un créancier, à un prêteur ou à un conseiller lié à un produit financier, le Groupe Leblanc Syndic Autorisé agit dans un cadre neutre, légal et encadré par la loi fédérale. Son rôle n’est pas de vendre une solution, mais d’analyser objectivement si la situation peut encore être redressée dans le cadre actuel ou si un changement de structure devient nécessaire.
Cette analyse repose sur des éléments concrets :
- la capacité réelle à assumer le service de la dette dans le temps,
- l’évolution probable des revenus et des dépenses,
- l’impact des taux d’intérêt et des obligations existantes,
- les risques associés au statu quo.
L’objectif n’est pas de décider à la place de la personne, mais de clarifier les options réellement applicables, avec leurs effets réels y compris leurs limites.
Dans bien des cas, ce regard externe permet d’éviter deux erreurs fréquentes : continuer trop longtemps dans une situation intenable, ou au contraire se précipiter vers une solution mal adaptée.
Lorsque le ratio de couverture de la dette indique que l’équilibre est rompu, une analyse confidentielle avec Groupe Leblanc Syndic permet de déterminer quelle décision est juridiquement et financièrement la plus cohérente pour la situation réelle.
Conclusion : le ratio éclaire, la décision vous appartient
Le ratio de couverture de la dette est un outil puissant lorsqu’il est bien compris. Il mesure une capacité, pas une valeur personnelle. Il signale une limite, pas un échec.
Lorsqu’il devient préoccupant, il ouvre surtout une réflexion essentielle : faut-il continuer à gérer dans le même cadre, ou changer de structure ?
Quand les chiffres indiquent que la couverture n’est plus suffisante, une analyse confidentielle avec Groupe Leblanc Syndic permet d’examiner les solutions réellement applicables, sans promesse facile ni pression.
Un bon ratio rassure. Une décision éclairée protège.
Question fréquentes
Le ratio de couverture de la dette se calcule en comparant vos revenus disponibles au service de la dette, c’est-à-dire les paiements que vous devez effectuer pour rembourser vos dettes (capital et intérêts). La logique est simple : on cherche à savoir si vos revenus couvrent réellement vos obligations financières, et avec quelle marge. Si le résultat est supérieur à 1, vos revenus couvrent vos paiements. Plus le chiffre est élevé, plus la situation est confortable. Plus il se rapproche de 1 (ou passe en dessous), plus la situation devient tendue.
La formule de base est la suivante :
Ratio de couverture de la dette = Revenus disponibles ÷ Service de la dette.
Les revenus disponibles correspondent généralement aux revenus nets et récurrents (après impôts). Le service de la dette inclut les paiements obligatoires : cartes de crédit, prêts personnels, prêts auto, marges de crédit, incluant les intérêts.
Ces deux ratios sont souvent confondus, mais ils ne mesurent pas la même chose. Le ratio d’endettement mesure le poids total des dettes par rapport aux revenus. Il répond à la question : quelle part de mes revenus est déjà engagée ? Le ratio de couverture de la dette, lui, mesure la capacité réelle à payer. Il répond à une autre question : mes revenus couvrent-ils mes obligations, et avec quelle marge ?
Il n’existe pas un seul “bon” ratio universel, mais plutôt des zones de lecture qui aident à évaluer la solidité d’une situation financière. De façon générale :
Un ratio supérieur à 1,5 est considéré comme confortable.
Les revenus couvrent le service de la dette avec une marge suffisante pour absorber des imprévus ou une hausse de taux d’intérêt.
Un ratio entre 1,2 et 1,5 indique une zone de vigilance.
Les paiements passent, mais la marge est mince. La situation reste stable tant qu’il n’y a pas de choc sur les revenus ou les dépenses.
Un ratio inférieur à 1,2 signale une situation tendue.
La capacité de couverture devient fragile, et la moindre variation peut déséquilibrer l’ensemble.


Laisser un commentaire