
Vous faites tout « correctement » et pourtant, les dettes ne diminuent pas. Vous payez vos minimums. Vous évitez les dépenses inutiles. Vous vous dites que ça va finir par s’arranger. Mais chaque mois, une pensée revient, de plus en plus souvent, sans que vous sachiez vraiment quoi en faire : est-ce que je suis insolvable ?
Prenons l’exemple de Marie. 41 ans, deux enfants, emploi stable. De l’extérieur, rien ne laisse paraître de problèmes. Mais depuis dix-huit mois, elle utilise une carte de crédit pour rembourser une autre. Son salaire part entièrement en paiements et les dettes, elles, continuent de grossir. Elle ne se considère pas « en faillite ». Elle pense juste traverser une mauvaise période. Elle attend que ça passe.
Ce que Marie ne sait pas encore, c’est qu’il existe un mot précis pour décrire sa situation et surtout, des solutions légales conçues exactement pour elle.
Si vous vous reconnaissez dans cette histoire, vous êtes au bon endroit.
Groupe Leblanc Syndic offre une première consultation gratuite, confidentielle et sans engagement pour vous aider à comprendre exactement où vous en êtes et ce que vous pouvez faire maintenant.
Qu’est-ce qu’être solvable et qu’est-ce que l’insolvabilité ?
La solvabilité, c’est la capacité d’une personne à honorer ses dettes à mesure qu’elles deviennent exigibles, et à disposer d’actifs dont la valeur totale dépasse celle de ses obligations financières.
L’insolvabilité, telle que définie dans la Loi sur la faillite et l’insolvabilité (LFI) correspond à la situation inverse : soit vous ne pouvez plus assurer le paiement de vos dettes à leur échéance, soit la valeur totale de vos dettes dépasse celle de l’ensemble de vos biens. Ces deux critères sont distincts : l’un ou l’autre suffit à qualifier une situation d’insolvabilité au sens juridique du terme.
Ce cadre légal, administré par le Bureau du Surintendant des Faillites (BSF) établit clairement les droits et obligations de chacun : le débiteur, les créanciers, et les professionnels mandatés pour gérer le processus.
Il est important de comprendre que l’insolvabilité n’est pas une question de ressenti ou de gestion personnelle. C’est une réalité mathématique et juridique. Et c’est précisément pour cette raison que les décisions prises à ce stade ont des conséquences concrètes sur votre dossier financier, votre crédit, et votre avenir.
En droit canadien, une personne est considérée insolvable lorsqu’elle ne peut pas payer ses dettes à leur échéance ou lorsque la valeur de ses actifs est inférieure au montant total de ses dettes (art. 2 Loi sur la faillite et l’insolvabilité). Le cadre réglementaire prévu par la LFI protège à la fois les débiteurs et les créanciers dans ce processus.
Comment savoir si vous êtes insolvable : cinq signaux essentiels
Voici cinq questions pour évaluer votre situation financière. Ces signaux ne remplacent pas l’analyse d’un professionnel, mais ils permettent de mesurer le déséquilibre entre vos revenus, vos dépenses et vos dettes.
1. Pouvez-vous payer vos dettes à leur échéance ?
Pensez à vos paiements minimums sur vos cartes de crédit, vos mensualités de prêt, vos factures de services essentiels. Arrivez-vous à les honorer à temps, chaque mois, sans devoir choisir entre l’un et l’autre ?
Un retard ponctuel n’est pas nécessairement un signe d’insolvabilité. Mais si les retards se répètent si vous jongler avec les dates d’échéance pour éviter les pénalités et les frais, c’est un signal à prendre au sérieux.
Si vous reportez régulièrement certains paiements ou sautez des échéances faute d’argent disponible, votre situation mérite d’être examinée.
2. Utilisez-vous le crédit pour couvrir des dépenses courantes ?
Faire l’épicerie avec une carte dont vous ne remboursez pas le solde chaque mois, avancer un loyer avec une marge de crédit, utiliser une carte pour rembourser une autre ce sont des signes que vos revenus, quel que soit votre salaire, ne couvrent plus vos besoins réels.
La majorité des personnes qui vivent cette réalité ne le font pas par mauvaise gestion, mais parce que le montant de leurs dettes a dépassé leur capacité de remboursement. Ce n’est pas un problème de volonté c’est un problème de déséquilibre structurel.
Si le crédit est devenu un moyen de vivre au quotidien plutôt qu’un outil financier ponctuel, la situation doit être évaluée professionnellement.
3. Vos dettes diminuent-elles ou augmentent-elles ?
Regardez vos comptes sur les trois à six derniers mois. Les soldes sont-ils en baisse ? Stables ? Ou augmentent-ils mois après mois, même en faisant vos paiements ?
C’est souvent la cause d’un épuisement financier silencieux : les taux d’intérêt sur les cartes de crédit qui dépassent souvent 19 % au Canada font en sorte que vos paiements couvrent à peine les intérêts, et le capital réel de vos dettes ne diminue jamais vraiment.
Des dettes qui croissent malgré vos efforts indiquent souvent que les taux d’intérêt dépassent vos capacités de remboursement réel.
4. Avez-vous un plan de gestion réaliste de vos dettes ?
Pas un vœu, pas un espoir, un plan de gestion concret, avec des chiffres. En combien de mois pouvez-vous rembourser l’ensemble de vos dettes si vous maintenez votre rythme actuel ? Ce résultat est-il réaliste compte tenu de votre salaire, de vos dépenses fixes et de vos obligations familiales ?
Quelques-uns de nos clients arrivent en consultation avec un plan qu’ils croient viable jusqu’à ce qu’on calcule ensemble que leur dette actuelle leur prendrait 22 ans à rembourser dans les conditions actuelles. Ce type de réalité, il vaut mieux l’affronter tôt.
Si vous n’avez pas de plan de gestion clair, ou si le processus de remboursement s’étend sur plusieurs décennies, c’est un indicateur important.
5. Pourriez-vous vous remettre à jour sans vous endetter davantage ?
Imaginez un imprévu : une réparation de voiture, une facture médicale imprévue, une panne d’électroménager. Pourriez-vous y faire face sans contracter de nouvelles dettes ? Pourriez-vous, en quelques mois, revenir à une situation stable sans aggraver votre dossier ?
La santé mentale est aussi en jeu dans cette question. Vivre dans l’anxiété constante d’un imprévu financier même sans être en retard sur ses paiements est l’un des signes les plus courants d’une fragilité financière réelle. Cet aspect est trop souvent ignoré, mais il fait partie du tableau d’ensemble.
Si chaque imprévu aggrave votre situation, votre marge de résilience financière est très réduite.
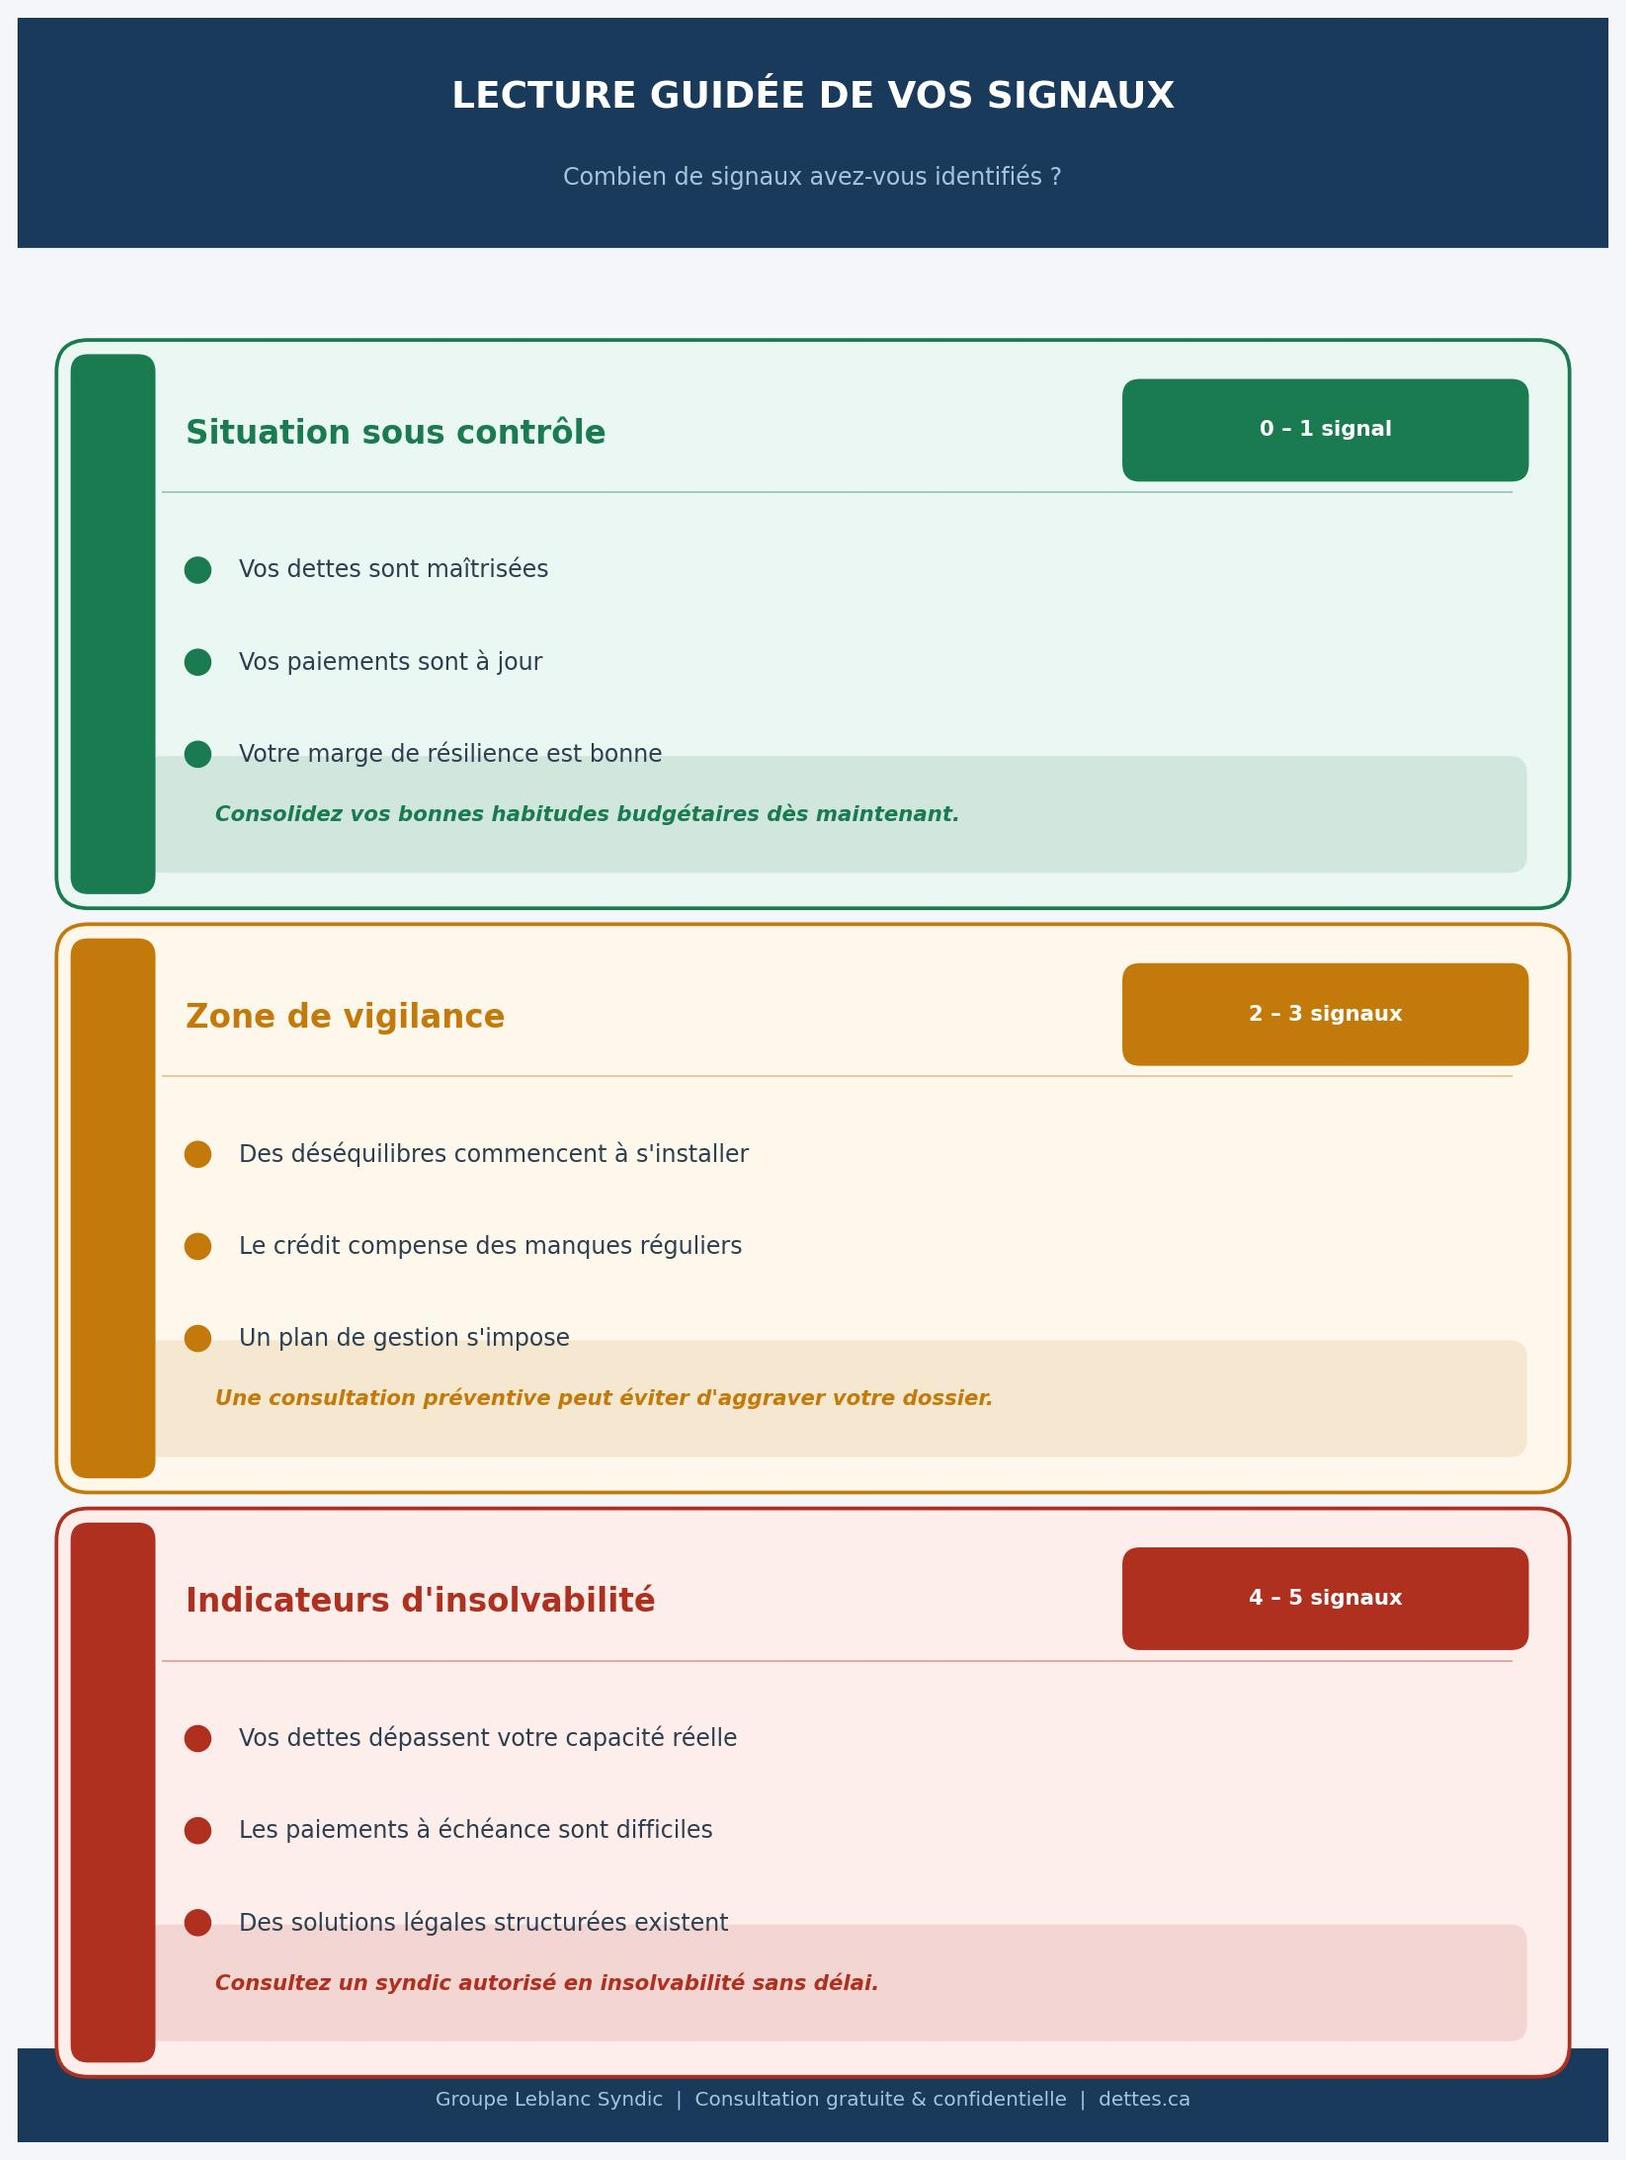
Lecture guidée de vos signaux
Difficulté temporaire ou insolvabilité structurelle : faire la différence
Toutes les difficultés financières ne sont pas de l’insolvabilité. La nuance est importante et elle change entièrement les mesures à prendre.
Une difficulté temporaire survient lorsqu’un événement ponctuel comme la perte d’emploi, le congé de maladie, la séparation, la dépense imprévue majeure crée un déséquilibre passager. Si votre situation de base est saine et que vous avez une capacité réelle de rebond dans un délai raisonnable, il s’agit d’une turbulence, non d’une crise structurelle. Dans ce cas, un plan de gestion budgétaire ou une consolidation peut suffire.
Être insolvable est une situation qui persiste indépendamment des circonstances. Même en conditions normales : salaire stable, pas d’événement exceptionnel, vos revenus ne permettent pas de couvrir vos dettes et vos dépenses courantes. Le déséquilibre est inscrit dans votre situation financière elle-même.
La question clé pour trancher : Si ma situation revenait à la normale dans six mois, serais-je en mesure de rembourser l’ensemble de mes dettes dans un délai raisonnable, sans en contracter de nouvelles ?
Si la réponse est oui, vous traversez une période difficile. Si la réponse est non, des options légales structurées méritent d’être explorées.
Pourquoi valider votre situation avec un professionnel reste essentiel
L’auto-diagnostic a ses limites. Il permet de prendre conscience d’une situation, mais il ne remplace pas l’analyse complète d’un professionnel qui étudie votre dossier dans sa globalité : revenus, dettes, actifs, obligations fiscales, et options légales disponibles dans votre cas précis.
Groupe Leblanc, Syndic autorisé en insolvabilité au Québec, accompagne chaque année des centaines de particuliers et d’entreprises qui se posent exactement les mêmes questions que vous.
Leurs fonctions ne se limitent pas à la gestion administrative de votre dossier. Dès le premier rendez-vous, ils analysent l’ensemble de votre situation financière et vous présentent concrètement les options qui s’offrent à vous :
La proposition de consommateur
Il s’agit d’une entente légale négociée par le SAI entre vous et vos créanciers, dans laquelle vous acceptez de rembourser une partie de vos dettes généralement un montant réduit, selon des conditions adaptées à votre capacité réelle.
La majorité des créanciers acceptent ces propositions, car elles leur garantissent un résultat supérieur à celui d’une faillite. La proposition protège vos biens, préserve votre salaire des saisies, et vous permet de reprendre le contrôle de votre gestion financière dans un cadre structuré.
La faillite personnelle
Encadrée par la LFI et supervisée par le surintendant des faillites, la faillite personnelle est un régime légal qui permet la libération de vos dettes admissibles au terme d’un processus défini. Contrairement aux idées reçues, elle ne signifie pas perdre tous vos biens la réglementation québécoise prévoit des exemptions importantes.
Pour une première faillite sans revenu excédentaire, le processus dure généralement neuf mois, au terme desquels vous obtenez une libération légale.
Aucune de ces solutions n’est une défaite. Ce sont des mesures légales, pensées par le gouvernement canadien précisément pour permettre aux personnes en difficulté de retrouver une assise financière stable et de repartir sur des bases saines.
Être insolvable : ce n’est pas une fin, c’est un point de départ
L’insolvabilité est d’abord une réalité financière pas un jugement moral, pas un échec personnel. La reconnaître, c’est précisément ce qui permet d’agir avant que les conséquences ne s’aggravent davantage.
Les signaux présentés dans cet article ne remplacent pas l’analyse d’un professionnel, mais ils vous permettent de vous situer honnêtement face à votre situation.
Et si plusieurs d’entre eux résonnent avec votre réalité, sachez que l’équipe de Groupe Leblanc Syndic est là pour transformer cette prudence en plan d’action concret et vous accompagner, pas à pas, vers un véritable nouveau départ.
Il vous suffit de prendre un rendez-vous dès aujourd’hui.
Questions fréquemment posées
Q1 : Comment savoir si vous êtes insolvable sans consulter un professionnel ?
Quelques-uns des signaux les plus clairs incluent l’incapacité à payer vos factures à leur échéance, le recours aux cartes de crédit pour couvrir vos dépenses courantes, et des dettes dont le montant total dépasse la valeur de vos actifs. Ces indicateurs ne remplacent pas un diagnostic professionnel, mais ils permettent de mesurer le déséquilibre de votre situation financière.
Q2 : Quelle est la différence entre une proposition de consommateur et une faillite ?
La proposition de consommateur est un accord négocié avec vos créanciers pour rembourser une partie de vos dettes dans des conditions adaptées à vos moyens. La faillite, quant à elle, entraîne la libération légale de vos dettes admissibles au terme d’un processus encadré par la LFI. Dans les deux cas, le processus est administré par un syndic autorisé en insolvabilité (SAI) et supervisé par le Bureau du surintendant des faillites (BSF).
Q3 : Y a-t-il des frais pour consulter Groupe Leblanc Syndic ?
La première consultation est entièrement gratuite. Aucun montant ne vous sera demandé pour obtenir une analyse de votre dossier et des conseils sur vos options. Vous repartez informé, sans obligation.
Q4 : Quelles sont les conséquences de l’insolvabilité sur mon dossier de crédit ?
Une faillite ou une proposition de consommateur a un impact sur votre dossier de crédit, mais cet impact est temporaire. Pour la majorité des personnes, il est possible de reconstruire un crédit sain dans les années qui suivent la libération, votre syndic peut vous guider dans ce processus et vous donner des conseils concrets sur les étapes à suivre.


Laisser un commentaire