
Vous savez déjà ce qu’est la consolidation de dettes, et l’idée de regrouper vos paiements en un seul vous semble être la bonne piste. Reste à savoir comment vous y prendre, concrètement, sans perdre de temps ni essuyer un refus évitable.
Voici les étapes à suivre, dans l’ordre : comment évaluer votre situation, calculer vos chances d’être admissible, vérifier votre dossier de crédit et préparer votre demande. De quoi vous présenter préparé(e), plutôt que de vous lancer à l’aveugle.
Qu’est-ce que la consolidation de dettes, concrètement ?
La consolidation de dettes regroupe plusieurs dettes en un seul emprunt. Vous contractez un nouveau prêt pour rembourser vos dettes existantes, puis vous effectuez des versements sur ce prêt unique.
On peut regrouper les soldes de carte de crédit, les marges de crédit, le prêt personnel, parfois un prêt étudiant privé.
Le nouvel emprunt a son propre taux d’intérêt, sa propre durée et un calendrier de paiements mensuels fixes, souvent plus bas que la somme de vos versements actuels.
Une dette garantie (comme un prêt hypothécaire) est adossée à un bien. Les dettes non garanties (cartes de crédit, marges) sont dépourvues de sécurité, ce qui explique leur taux d’intérêt plus élevé. Le type de dettes influence les options de consolidation qui s’offrent à vous.
La consolidation de dettes ne réduit pas le montant total dû. Vous devez toujours rembourser la totalité du capital. Mais elle simplifie les paiements en un seul prêt et peut réduire le coût total grâce à un meilleur taux d’intérêt.
Comment regrouper toutes ses dettes au Canada ?
Pour consolider ou regrouper vos dettes au Canada, vous devez le faire de manière planifiée.
- Sélection des dettes à consolider et calcul de leur taux moyen
Tout d’abord, vous devez passer en revue la liste de vos dettes non garanties pour décider de celles que vous voulez rembourser avec un prêt de consolidation de dettes. Il vous faudra ensuite calculer le taux d’intérêt moyen des dettes que vous voulez consolider. Une fois que vous connaissez ce taux, vous pouvez magasiner afin d’obtenir le taux le plus bas pour le prêt.
- Détermination de votre capacité de remboursement
Examinez votre budget mensuel pour déterminer le montant maximum que vous pouvez vous permettre de payer chaque mois. Ce montant correspond généralement à votre revenu mensuel après déduction de vos dépenses inévitables. Assurez-vous de n’omettre aucun poste de dépenses dans votre budget, ou cela pourrait avoir un impact sur vos futurs paiements de prêt de consolidation. Savoir faire et gérer un budget est donc une compétence essentielle.
- Examen de votre dossier de crédit
Les prêteurs portent une attention particulière à votre score de crédit lorsqu’ils décident de vous accorder ou non un prêt de consolidation de dettes. Il est donc important de vérifier votre dossier de crédit au préalable. Le principal objectif est d’estimer le taux d’intérêt (faible ou élevé) que vous pourriez obtenir pour le prêt de consolidation de dettes en fonction de votre score de crédit.
- Magasinage des taux
Vous devez entreprendre des démarches pour obtenir les meilleures conditions possibles pour le prêt. Le prêteur à choisir est celui dont l’offre répond le mieux à vos besoins. Il est judicieux de commencer par votre banque, puis d’utiliser les comparateurs en ligne pour voir les offres des autres prestataires.
N’oubliez pas que l’un des critères de choix est un taux inférieur au taux moyen de vos dettes. Mais attention ! Il est important de vérifier si le taux qui vous a été proposé est un taux fixe ou variable. La durée du prêt est également un facteur essentiel. Plus la période de remboursement est longue, plus le montant à rembourser chaque mois est faible. Idéalement, elle devrait être de 5 ans ou plus. - La demande de prêt de consolidation de dettes
Cette étape consiste à soumettre la demande de prêt de consolidation de dettes proprement dite à l’institution financière que vous avez sélectionnée à l’étape précédente. Cette demande est gratuite. Cependant, vous devrez probablement sortir de l’argent pour payer les frais d’ouverture de votre demande de prêt.
- L’analyse de la demande par l’établissement prêteur
L’établissement de crédit examine votre demande de crédit pour vérifier votre admissibilité. Si vous êtes admissible, il vous donne son approbation. À ce stade, vous devrez remplir des documents supplémentaires. En cas de refus, vous pouvez vous tourner vers un autre établissement. Toutefois, il faut éviter de demander plusieurs prêts dans un court laps de temps, car cela affecte négativement votre dossier de crédit.
- Versement des fonds et remboursement des créanciers
C’est à ce moment que la banque ou l’institution financière débourse les fonds. Les fonds serviront à rembourser vos cartes de crédit et autres dettes pertinentes identifiées au départ. Dès que vos créanciers sont payés en totalité, vous vous retrouvez officiellement avec un seul créancier à gérer. Un débit automatique peut vous être d’une grande aide si vous ne voulez pas oublier d’effectuer vos paiements.
Étapes pratiques pour préparer une consolidation de dettes
1. Dressez la liste de toutes vos dettes
Pour commencer, faites un inventaire complet de toutes vos dettes. Pour chaque dette, notez précisément le solde restant, le taux d’intérêt applicable, le paiement minimum requis chaque mois, ainsi que la date d’échéance. N’oubliez pas d’inclure toutes vos cartes de crédit, marges de crédit, prêts personnels et tout autre emprunt en cours. Cette étape vous donnera une vision claire de votre situation financière et vous aidera à identifier les dettes prioritaires.
2. Bâtissez un budget mensuel simple
Établissez un budget mensuel détaillé en listant vos revenus nets ainsi que vos dépenses fixes, comme le loyer, les services publics et les assurances. Ajoutez aussi vos dépenses variables, telles que l’épicerie, le transport et les loisirs. Ensuite, déterminez combien vous pouvez raisonnablement consacrer chaque mois au remboursement d’un paiement unique consolidé. Il est important que le montant consacré au remboursement ne dépasse pas ce que vous pouvez réellement gérer pour éviter tout surendettement.
3. Vérifiez votre dossier de crédit
Consultez votre dossier de crédit auprès des agences reconnues comme Equifax ou TransUnion, accessibles sur leurs sites web. Cette vérification vous permet de repérer d’éventuelles erreurs qui pourraient nuire à votre cote de crédit et d’avoir une idée précise de votre score actuel. Une bonne cote de crédit facilitera l’obtention d’un prêt de consolidation à un taux avantageux.
4. Fixez des objectifs concrets
Définissez des objectifs clairs et mesurables pour votre plan de remboursement. Par exemple, visez à rembourser la totalité de vos dettes de consommation dans un délai précis, comme 36 ou 48 mois. Avoir un but précis vous aidera à rester motivé et à suivre vos progrès plutôt que de simplement chercher à réduire vos paiements mensuels sans vision à long terme.
5. Constituez un fonds d’urgence
Même un petit fonds d’urgence, allant de 500 à 1 000 $, placé dans un compte d’épargne accessible, peut vous éviter de recourir à vos cartes de crédit en cas d’imprévus. Ce coussin financier est essentiel pour maintenir votre plan de consolidation sans interruption, notamment en cas de dépenses inattendues.
6. Décidez quoi faire de vos anciennes cartes
Après avoir consolidé vos dettes, réfléchissez à la gestion de vos anciennes cartes de crédit. Vous pouvez choisir de réduire les limites de crédit pour limiter les risques ou fermer certaines cartes inutilisées. Parfois, l’institution prêteuse pour le prêt de consolidation exigera elle même que vous fermiez certaines cartes ou marges de crédit pour éviter le surendettement. Une autre option est de limiter leur usage à un seul paiement automatisé par mois pour éviter toute tentation de dépenses excessives. Cette étape est cruciale pour prévenir la réapparition de nouvelles dettes et assurer la réussite de votre démarche de consolidation.
Quelles sont les principales options pour consolider vos dettes
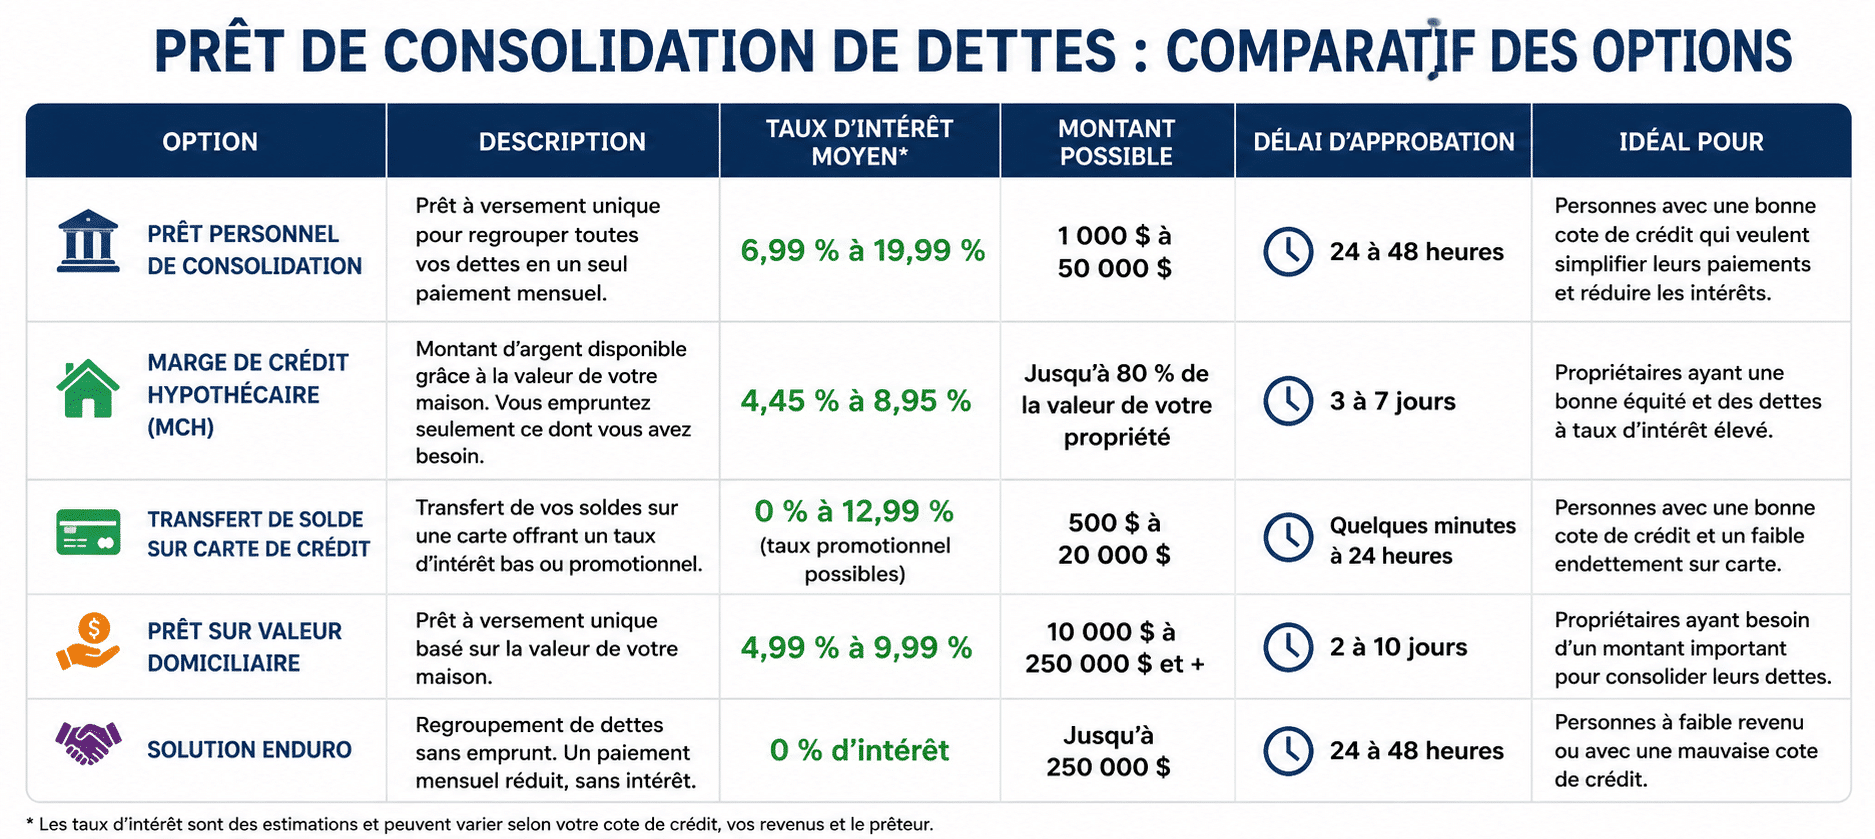
Voici les principaux produits pour regrouper vos dettes, chacun adapté à un besoin différent :
Prêt personnel de consolidation
Le prêt personnel de consolidation est une solution courante pour regrouper vos dettes. Il s’agit d’un montant fixe emprunté sur une durée généralement comprise entre 24 et 60 mois. Le taux d’intérêt varie selon la cote de crédit du consommateur, mais généralement plus bas que le taux des cartes de crédit. Ce type de prêt offre des paiements mensuels prévisibles, ce qui facilite la gestion de votre budget.
L’admissibilité dépend de vos revenus et de votre dossier de crédit. Avant de vous engager, il est important de bien comprendre toutes les modalités, notamment les frais éventuels et les pénalités en cas de remboursement anticipé. Consultez les détails spécifiques sur les prêts personnels disponibles pour choisir l’option la plus adaptée à votre situation. Attention aux prêteurs alternatifs qui offrent souvent facilement des prêts, mais avec des taux d’intérêts souvent pareil ou plus élevés que celui des cartes de crédits.
Marges de crédit non garanties
Les marges de crédit non garanties sont des produits financiers flexibles qui permettent d’emprunter jusqu’à une certaine limite, avec un taux d’intérêt généralement plus bas qu’une carte de crédit, autour de 7 à 8 %. Cependant, elles exigent une grande discipline, car sans un plan strict de remboursement, le solde peut stagner pendant des années, ce qui peut aggraver le fardeau de la dette.
Cette option est intéressante pour les consommateurs qui ont la capacité de gérer leurs dépenses et de rembourser régulièrement, mais elle comporte des risques si elle est mal utilisée.
Marge de crédit hypothécaire
La marge de crédit hypothécaire est une option réservée aux propriétaires. Elle offre généralement les taux d’intérêt les plus bas parmi les moyens de consolidation de dettes. En empruntant contre la valeur nette de votre propriété, vous pouvez obtenir une somme importante à un taux avantageux.
Cependant, il faut être conscient que votre maison sert de garantie pour ce prêt. En cas de défaut de paiement, vous risquez de perdre votre bien immobilier. Généralement, il est possible d’emprunter jusqu’à environ 80 % de la valeur nette de la propriété. Cette solution est donc à considérer avec prudence et uniquement si vous êtes sûr de pouvoir respecter vos engagements.
Transfert de solde de carte de crédit
Le transfert de solde de carte de crédit est une stratégie souvent utilisée pour réduire temporairement le taux d’intérêt sur vos dettes. Plusieurs institutions offrent des taux promotionnels de 0 % pendant une période allant de 6 à 18 mois.
Cette promotion peut vous permettre d’économiser sur les intérêts si vous parvenez à rembourser le solde avant la fin de cette période. Il faut toutefois tenir compte des frais de transfert qui s’appliquent généralement, ainsi que du taux d’intérêt qui s’appliquera une fois la période promotionnelle terminée. Cette option nécessite une gestion rigoureuse pour éviter que la dette ne reparte à la hausse.
Produits hybrides
Certaines coopératives ou institutions financières proposent des produits hybrides combinant les avantages d’un prêt personnel et d’une marge de crédit. Ces solutions offrent une certaine flexibilité tout en étant soumises à une évaluation rigoureuse de votre dossier. Elles peuvent convenir aux consommateurs cherchant un équilibre entre un taux d’intérêt raisonnable et la souplesse dans les remboursements. Toutefois, il est important de bien comprendre les conditions spécifiques de ces produits avant de s’engager. La majorité de ces produits demandent une garantie immobilière.
Attention : toutes les dettes ne peuvent pas toujours être incluses. Les prêts étudiants gouvernementaux, les pensions alimentaires et les amendes sont généralement exclus. Vérifiez auprès de chaque institution quelles dettes sont admissibles.
Comment comparer les offres de consolidation de dettes
Toutes les offres ne se valent pas. Voici les actions à poser pour comparer intelligemment :
- Regardez le TAEG, pas seulement le taux nominal. Le taux annuel en pourcentage global inclut les frais et reflète le vrai coût du crédit. On doit tenir compte du taux d’intérêts de base, des frais de dossier, des coûts d’assurance (si elle est obligatoire) et les frais de garantie et de courtage(si il y a lieu).
- Comparez la durée : un plan de remboursement plus long réduit les paiements mensuels, mais augmente les intérêts totaux. Par exemple, 15 000 $ à 11 % sur 3 ans coûte environ 2 650 $ en intérêts. Sur 5 ans, ce montant grimpe à environ 4 333 $.
- Vérifiez tous les frais : frais de dossier, pénalités de remboursement anticipé, frais de transfert de solde, frais d’évaluation.
- Méfiez-vous des offres trop belles : une société qui garantit l’acceptation sans vérification de crédit ou qui vous met de la pression pour signer rapidement devrait éveiller votre vigilance.
- Limitez vos demandes : demander plusieurs prêts en peu de temps peut baisser votre pointage de crédit. Faites d’abord des recherches, puis ciblez deux ou trois institutions.
- Posez les mêmes questions partout : taux, durée, montant maximum, dettes admissibles, conséquences en cas de retard. Notez les réponses pour comparer calmement.
Erreurs fréquentes à éviter après une consolidation de dettes
La consolidation n’est qu’un outil. Sans changement d’habitudes, le risque de retomber dans l’endettement est réel. Il est conseillé d’éviter de recréer des dettes après avoir consolidé.
Garder toutes ses cartes actives avec les mêmes marges ouvre la porte à un nouvel endettement. Réduisez les limites ou fermez les cartes superflues.
Ne payer que le minimum sur une nouvelle marge ou un transfert de solde fait traîner la dette pendant des années, même avec un taux d’intérêt plus bas.
Ignorer son budget après la consolidation est risqué. Une bonne gestion des dépenses est essentielle après la consolidation de dettes. Profitez de la réduction de paiements mensuels pour rembourser vos dettes plus vite, pas pour augmenter vos dépenses.
Manquer des paiements sur le nouveau prêt nuit à la cote de crédit et peut entraîner des frais supplémentaires.
Ne jamais réviser son plan : revoyez votre budget et votre plan de remboursement tous les 6 mois. Si vos revenus augmentent, augmentez vos versements pour raccourcir la durée.
En résumé
Le meilleur choix dépend entièrement de votre situation financière, de votre revenu, de votre niveau d’endettement et de votre capacité réelle de remboursement.
Un prêt de consolidation ou un plan de gestion de dettes peut convenir si vous êtes capable de rembourser la totalité de vos dettes dans des délais raisonnables. Toutefois, ces solutions impliquent généralement de rembourser le capital complet, avec des intérêts ou des frais supplémentaires. Si les paiements demeurent trop élevés, vous risquez de prolonger vos difficultés financières et d’endommager davantage votre dossier de crédit.
Dans certaines situations, une proposition de consommateur peut représenter une solution plus réaliste. Cette option permet souvent de réduire le montant total à rembourser, sans intérêts, afin d’alléger les paiements mensuels et retrouver une stabilité financière plus rapidement.
Cependant, la proposition de consommateur ne convient pas à tout le monde. Si votre crédit est encore acceptable et que votre endettement demeure gérable, une consolidation à faible taux d’intérêt peut parfois être avantageuse.
Chez Groupe Leblanc Syndic, nous n’offrons pas de prêts ni de consolidation de dettes. Notre rôle est d’analyser votre situation de façon objective afin de vous expliquer clairement les avantages, les limites et les conséquences possibles de chaque option, y compris la consolidation, le plan de gestion de dettes, la proposition de consommateur et la faillite personnelle.

