
Trop de dettes ? Respirez un instant. Vous n’êtes pas seul·e. Au Québec comme ailleurs au Canada, des milliers de personnes traversent la même épreuve.
Et bonne nouvelle : votre situation n’est pas figée. Avec la méthode avalanche, vous pouvez reprendre le contrôle et rembourser vos dettes plus vite qu’il n’y paraît.
La méthode avalanche pour sortir de vos dettes agit comme un véritable chasse-neige pour vos finances. Vous attaquez d’abord les dettes les plus coûteuses (celles aux taux d’intérêt les plus élevés), et vous libérez votre chemin beaucoup plus vite.
Pourquoi la méthode avalanche change la donne ?
Moins d’intérêts gaspillés : vous ciblez les dettes les plus chères en premier.
Un remboursement accéléré : votre argent travaille enfin pour vous.
Un vrai sentiment de contrôle : au lieu de subir, vous avancez avec une stratégie claire.
Ce n’est pas une méthode magique, mais un plan intelligent. Avec de la discipline, vous reprenez de l’air et surtout, votre liberté.
Et si vous voulez un plan adapté à VOTRE réalité, parlez-en dès aujourd’hui avec Groupe Leblanc.
Nos syndics autorisés ne se contentent pas de vous expliquer la méthode avalanche, ils vous aident à sortir concrètement de l’endettement.
Parce que comprendre une méthode, c’est bien.
Mais l’appliquer avec un expert à vos côtés, c’est ce qui fait la vraie différence.
Qu’est-ce que la méthode avalanche et pourquoi fonctionne-t-elle ?
Imaginez vos dettes comme une montagne enneigée.
Si vous déblayez d’abord les petits tas, la tempête continue de s’accumuler.
Mais si vous attaquez en priorité les plus gros blocs de neige (vos dettes aux taux d’intérêt les plus lourds), le reste devient tout de suite plus facile.
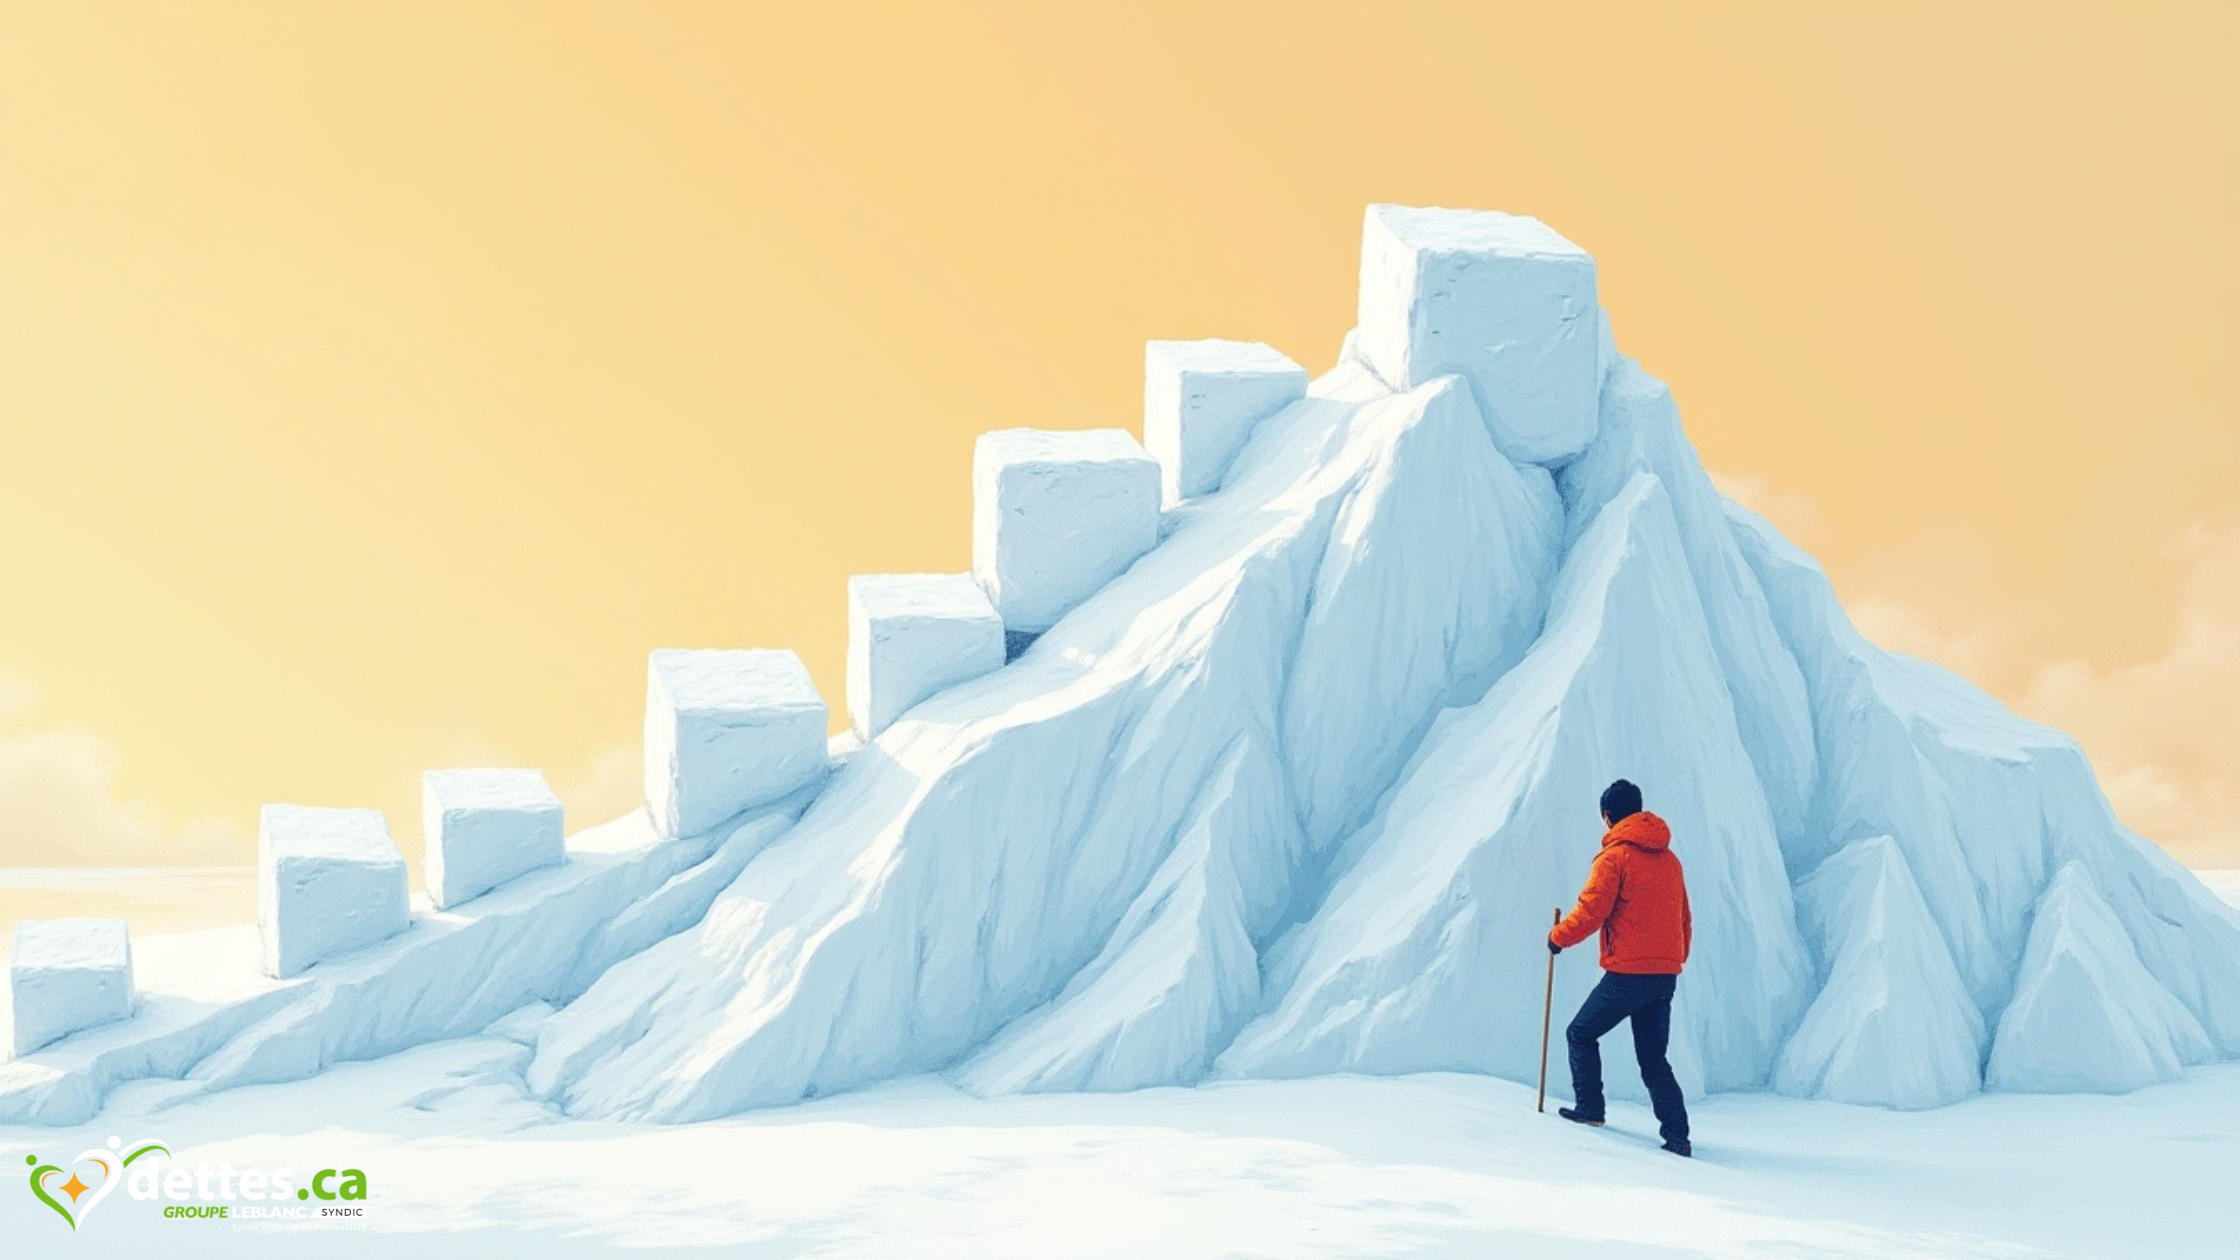
C’est exactement ce que fait la méthode avalanche, elle ouvre votre chemin vers la liberté financière :
Vous payez le minimum sur toutes vos dettes.
Vous concentrez chaque dollar supplémentaire sur la dette la plus coûteuse.
Une fois celle-ci éliminée, vous passez à la suivante… et ainsi de suite, jusqu’à la libération.
Étapes pratiques pour appliquer la méthode avalanche
Voici les différentes étapes de la méthode Avalanche :
1. Listez toutes vos dettes (solde + taux + paiement minimum).
Astuce : un tableau clair rend vos finances visibles.
2. Classez-les par taux d’intérêt décroissant.
Astuce : la dette #1 est votre “ennemi principal”.
3. Payez le minimum sur toutes les autres.
Astuce : vous protégez votre crédit et évitez les frais.
4. Allouez chaque surplus sur la dette #1.
Astuce : même 20 $ de plus par mois accélèrent la sortie.
5. Une dette éliminée ? Passez à la suivante.
Astuce : célébrez chaque victoire.
Exemple concret
Supposons que vous ayez :
Carte de crédit à 19 % : 5 000 $
Prêt étudiant à 5 % : 15 000 $
Prêt auto à 3 % : 7 000 $
Étape 1 : la cible numéro 1 : la carte de crédit
Vous continuez de payer le minimum sur votre prêt étudiant et votre prêt auto.
Mais chaque dollar supplémentaire va sur la carte à 19 %.
Résultat : cette dette disparaît plus vite et vous arrêtez l’hémorragie d’intérêts.
Étape 2 : la deuxième cible : le prêt étudiant
Une fois la carte payée, vous redirigez le même montant + le paiement minimum libéré de la carte sur le prêt étudiant (5 %).
Vous l’éliminez beaucoup plus rapidement que si vous aviez continué à le payer “normalement”.
Étape 3 : la dernière cible : le prêt auto
Arrivé à ce stade, il ne vous reste que le prêt auto à 3 %.
Et comme vous avez accumulé tous vos anciens paiements minimums + vos surplus, vous l’effacez à une vitesse record.
Avec la méthode avalanche, vous :
réduisez vos frais d’intérêts au maximum,
gagnez du temps,
et ressentez une progression logique (chaque dette payée libère des ressources pour attaquer la suivante, ou mettre en place une entente de paiement efficace).
Avalanche vs Boule de neige : quelle méthode choisir ?
Critère | Avalanche | |
|---|---|---|
Priorité | Dette au taux le plus élevé | Dette au plus petit solde |
|
Avantage | Vous sauvez de l’argent en intérêts | Vous gagnez vite des petites victoires psychologiques |
Inconvénient | Progrès parfois lent au début | Vous payez plus d’intérêts au total |
Convient à | Personnes disciplinées, orientées chiffres | Personnes motivées par le rapide et le visible |
Conseil : Vous pouvez même mixer les deux. Commencez par une petite dette pour vous motiver, puis passez à l’avalanche pour maximiser vos économies.
Quatre clés pour réussir sans vous décourager
1. Constituer un fonds d’urgence
La vie réserve toujours des surprises : une panne de voiture, une facture médicale, un électroménager qui lâche au mauvais moment.
Sans coussin de sécurité, chaque imprévu peut faire dérailler vos efforts et vous replonger dans le cycle des dettes.
Mettre de côté même un petit montant chaque mois pour créer un fonds d’urgence, c’est comme se donner un filet de protection. Cela vous évite de tout gâcher au premier obstacle et vous permet d’avancer avec plus de sérénité.
2. Suivre vos progrès visuellement
Le cerveau adore voir des résultats ! Un tableau accroché sur le frigo, une application dédiée, ou même une simple feuille de suivi peuvent transformer un long chemin en petites victoires visibles.
Chaque dette barrée, chaque montant réduit devient une source de motivation. En rendant vos efforts concrets et visuels, vous nourrissez votre détermination et vous gardez l’élan nécessaire pour continuer.
3. Chercher du renfort
Personne n’a envie d’escalader une montagne seul(e). Avec l’accompagnement de Groupe Leblanc, vous n’êtes pas seulement guidé, vous êtes soutenu.
Un regard extérieur, des conseils adaptés à votre situation et un plan clair font toute la différence.
Quand on sait qu’on peut compter sur une équipe qui comprend les défis financiers et qui marche à nos côtés, le fardeau devient beaucoup plus léger.
4. Utiliser le bon outil pour réussir : Novaplan
Avoir une stratégie, c’est bien. Mais pouvoir la suivre facilement, mois après mois, c’est ce qui fait toute la différence. Avec NovaPlan, vous transformez vos intentions en plan concret et vous pouvez avoir un accès prioritaire à l’outil lors de son lancement en vous inscrivant dès aujourd’hui.
L’outil vous permet d’appliquer automatiquement la méthode avalanche, en priorisant les dettes avec les taux d’intérêt les plus élevés, celles qui vous coûtent le plus cher. Vous visualisez clairement :
- quelles dettes rembourser en priorité,
- combien d’intérêts vous économisez,
- et à quelle vitesse vous avancez vers votre objectif.
Plutôt que de jongler avec des calculs complexes ou de douter de vos choix, NovaPlan vous guide avec précision et clarté, pour que chaque paiement vous rapproche réellement de votre liberté financière.
Conclusion : votre nouveau départ commence ici
La méthode avalanche, c’est comme gravir une montagne avec l’équipement adapté.
Oui, cela demande de la discipline.
Mais chaque pas réduit votre fardeau, et vous rapproche de votre sommet : la liberté financière.
Parlez-nous de votre situation, en toute confiance. Nos conseillères comprennent vos défis. Ensemble, nous bâtirons une stratégie simple et réaliste pour alléger vos dettes et votre esprit.
Parce qu’il ne s’agit pas de survivre aux dettes, mais de revivre pleinement votre vie.
Questions fréquemment posées
Q1 : Est-ce que l’avalanche convient à tout le monde ?
Elle est idéale si vous voulez économiser en intérêts et que vous êtes prêt(e) à rester discipliné(e).
Q2 : Et si je n’ai que 50 $ de plus par mois ?
C’est suffisant. La régularité compte plus que le montant.
Q3 : Puis-je combiner avalanche et boule de neige ?
Oui, c’est même efficace : commencez petit pour la motivation, puis basculez vers l’avalanche.
Q4 : Dois-je toujours payer le minimum sur toutes mes dettes ?
Absolument. C’est essentiel pour protéger votre cote de crédit et éviter les pénalités.


Connaissez vous un prêteur avec le taux d’intérêt moins chère parce-que mon auto m’a lâcher et aucune autre voulais me prêter sauf un garage à 36,95% intérêt que j ai pas eu le choix de prendre ,pensez-vous la que je peux demandé un prêt Caisse Populaire vu que ça fait 3 ou 4 mois que je paie 406$ par mois ou vous avez un prêteur moins chère, merci de me répondre ou appeler.
Bonjour Jacques Denis,
Nous sommes une firme de syndics autorisés en insolvabilité. Nous ne prêtons pas d’argent et nous ne faisons pas affaire avec des prêteurs. Nous pouvons vous aider à vous libérer de vos dettes par le biais de la faillite ou de la proposition de consommateur. En ce qui concerne la Caisse, vous pouvez essayer, mais cela dépend de votre historique de crédit et si les banques régulières vous refusaient il y a 4 mois, il y a de fortes chances qu’ils vont à nouveau refusé. La stabilité et un bon dossier de crédit sont généralement analysés sur 2 ans. Merci