
Quelle dette rembourser en premier ? Commencez par la dette au taux d’intérêt le plus élevé. C’est l’approche la plus efficace pour réduire le coût total de vos dettes et éviter de payer des intérêts inutiles.
Dans certains cas, il peut être utile d’adopter une stratégie différente pour rester motivé, mais d’un point de vue financier, prioriser les taux élevés reste la décision la plus avantageuse. Cet article vous détaille comment organiser vos remboursements pour avancer efficacement et reprendre le contrôle.
Dans quel ordre rembourser ses dettes ?
Pour déterminer quelles dettes rembourser en premier, il est utile de faire une liste de vos dettes par ordre de taux d’intérêt ou de solde, en fonction de votre motivation et de vos objectifs financiers.
Mais en général, voici par priorité l’ordre dans lequel vous devez rembourser vos dettes :
- Réglez d’abord vos comptes en souffrance (retards de 30 jours et plus)
- Puis les dettes à taux d’intérêt le plus élevé (cartes de crédit au-delà de 19 %, prêts rapides)
- Ensuite, vos autres dettes de consommation (marge de crédit, prêt auto)
- Enfin les prêts étudiants et l’hypothèque
Chaque type de dette a une fonction différente dans la gestion de vos finances personnelles, et il est important de comprendre le rôle de chacune pour optimiser votre stratégie.
Vos décisions doivent tenir compte de vos besoins financiers, des avantages de chaque mode de remboursement et de la façon dont chaque choix peut influencer votre santé financière à long terme.
Comment le faire concrètement ?
Première étape : dresser le portrait complet de vos dettes
Avant de décider quelle dette rembourser en premier, prenez le temps de faire l’inventaire précis de vos engagements financiers.
Pour chaque dette, notez :
- le solde approximatif (ex. : 3 200 $ sur Visa)
- le taux d’intérêt (ex. : 19,99 %)
- le paiement minimum mensuel
- la date d’échéance
- le statut (à jour ou en retard)
- le type de dette (consommation, étudiante, hypothécaire, fiscale)
Utilisez le moyen qui vous convient le mieux (tableau, application, carnet, etc.) pour dresser ce portrait détaillé de vos dettes.
Ce bilan vous permet de visualiser votre situation réelle. Créer un budget est une étape clé dans le remboursement de vos dettes, car il vous aide à déterminer combien d’argent vous recevez, dépensez et épargnez. Complétez-le avec un budget simple : comparez vos revenus et vos dépenses mensuelles pour dégager la somme que vous pouvez consacrer au remboursement des dettes chaque mois.
Vérifiez aussi vos relevés bancaires auprès des établissements financiers concernés et vos dossiers aux bureaux de crédit (Equifax et TransUnion) pour vous assurer qu’aucune dette n’a été oubliée.
Les dettes à traiter en tout premier : comptes en souffrance et urgences
Un compte en souffrance correspond à un paiement en retard de 30 jours ou plus sur une carte, un prêt, une marge ou une ligne de crédit, ou à un avis officiel reçu d’un créancier. Les paiements en retard peuvent nuire à votre cote de crédit, il est donc important de rembourser rapidement les comptes en souffrance pour protéger votre crédit. Il n’y a rien de plus urgent que de régler ces dettes en priorité.
Exemple concret : un consommateur à Montréal possède une carte en retard de 45 jours à 21,99 % et un prêt auto à 7 % à jour. Tout montant supplémentaire doit être dirigé en priorité vers la carte en retard.
Des paiements effectués à temps et une baisse progressive de votre niveau d’endettement amélioreront votre cote de crédit : ce sont les deux principaux critères évalués par les institutions financières.
Deuxième étape : choisissez une méthode remboursement de dettes
Une fois vos comptes en souffrance remis à jour, choisissez un mode de remboursement structuré pour l’ordre des dettes restantes. Dans tous les cas, continuez de payer le minimum sur chaque dette et concentrez votre surplus sur une seule dette à la fois.
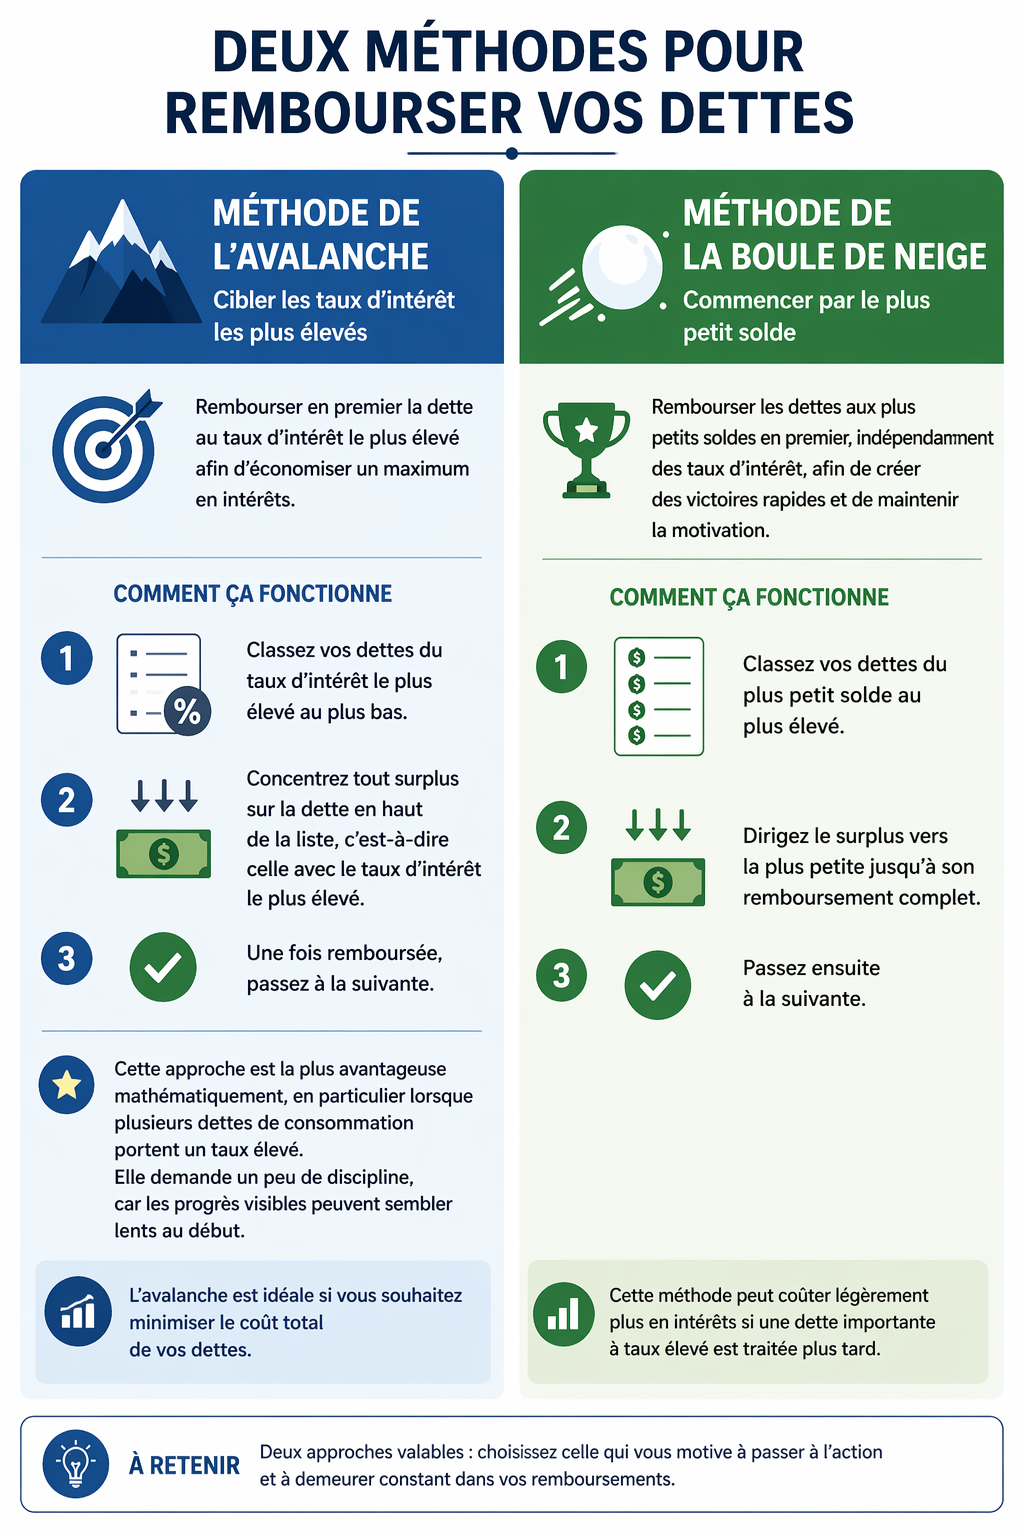
1. Méthode de l’avalanche : cibler les taux d’intérêt les plus élevés
La méthode de l’avalanche consiste à rembourser en premier la dette au taux d’intérêt le plus élevé, afin d’économiser un maximum en intérêts.
Comment ça fonctionne :
- Classez vos dettes du taux d’intérêt le plus élevé au plus bas
- Concentrez tout surplus sur la dette en haut de la liste, c’est-à-dire celle avec le taux d’intérêt le plus élevé
- Une fois remboursée, passez à la suivante
Exemple : au Québec, vous avez 8 000 $ sur carte de crédit à 19,9 % et 5 000 $ sur prêt auto à 6 %. S’attaquer d’abord à la carte, qui a le taux d’intérêt le plus élevé, permet d’économiser plusieurs centaines de dollars d’intérêts en quelques années.
Cette approche est la plus avantageuse mathématiquement, en particulier lorsque plusieurs dettes de consommation portent un taux élevé. Elle demande un peu de discipline, car les progrès visibles peuvent sembler lents au début.
L’avalanche est idéale si vous souhaitez minimiser le coût total de vos dettes.
2. Méthode de la boule de neige : commencer par le plus petit solde
La méthode de la boule de neige consiste à rembourser les dettes aux plus petits soldes en premier, indépendamment des taux d’intérêt, afin de créer des victoires rapides et de maintenir la motivation.
Comment ça fonctionne :
- classez vos dettes du plus petit solde au plus élevé
- dirigez le surplus vers la plus petite jusqu’à son remboursement complet
- passez ensuite à la suivante
Exemple : vous avez trois soldes de 400 $ à 18 %, 3 000 $ à 19,9 % et 7 000 $ à 9 %. Avec la boule de neige, vous attaquez d’abord le 400 $ pour obtenir une victoire rapide et retrouver un sentiment de contrôle.
Cette méthode peut coûter légèrement plus en intérêts si une dette importante à taux élevé est traitée plus tard.
Quelles dettes garder pour la fin ? Hypothèque, prêts étudiants et autres « bonnes » dettes
Certaines dettes sont généralement moins urgentes à rembourser rapidement, car elles financent un actif ou un projet à long terme et remplissent une fonction importante dans la gestion financière globale, comme permettre l’accès à la propriété ou à l’investissement. Toutefois, il faut rester attentif à la possibilité d’une hausse des taux d’intérêt sur ces prêts à long terme, ce qui pourrait augmenter leur coût total.
Ce sont généralement :
- votre hypothèque à taux raisonnable (entre 3 et 6 %)
- les prêts étudiants gouvernementaux
- les marges garanties à faible taux
Les dettes garanties (prêts hypothécaires et automobiles) ainsi que les dépenses essentielles (loyer, électricité, impôts) restent à respecter en parallèle.
Exemple : un ménage au Québec avec une hypothèque fixe à 5 % et des cartes de crédit à 19,99 % devrait cibler les cartes en priorité sans pour autant négliger le prêt de son hypothèque.
Même si ces dettes arrivent en dernier dans l’ordre de priorité, respectez toujours le calendrier de versement : un emprunt hypothécaire impayé peut avoir des conséquences sérieuses sur votre patrimoine.
Tant que vos dettes à taux élevé sont sous contrôle, il est normal de rembourser une hypothèque sur plusieurs années.
Et quand ces méthodes ne suffisent plus ?
Si votre situation financière devient difficile à gérer, des solutions légales existent pour retrouver un équilibre.
Voici les signaux d’alerte :
- incapacité à faire les paiements minimums
- utilisation d’une carte pour en payer une autre
- appels de recouvrement fréquents
- retards répétés sur plusieurs comptes
En règle générale, vos versements de remboursement ne devraient pas dépasser 30 à 40 % de votre revenu net. Au-delà, il est recommandé d’examiner un moyen de gestion comme la consolidation ou un recours prévu par la loi.
La consolidation de dettes est un moyen efficace de gestion qui regroupe vos engagements en un seul paiement périodique, souvent à un taux plus bas. Elle simplifie la gestion mensuelle et peut générer des économies d’intérêts. Pour consolider vos dettes, vous devez rembourser vos dettes actuelles au moyen d’un nouveau prêt qui réduit votre taux d’intérêt ou vos versements mensuels, vous aidant ainsi à atteindre vos objectifs plus rapidement. Cette solution suppose toutefois un dossier de crédit en bonne santé et s’intègre dans une stratégie globale de remboursement de vos dettes. Cette solution se fait auprès de votre institution bancaire.
Pour ce qui est des recours légaux prévus par la Loi sur la faillite et l’insolvabilité, il y a :
- La proposition de consommateur : réduction du montant dû, paiements étalés jusqu’à cinq ans, protection de vos actifs.
- La faillite personnelle : libération généralement après 9 mois pour une première faillite sans revenu excédentaire.
Pour rembourser vos dettes, il est important d’envisager ces stratégies de sortie de l’endettement en fonction de votre situation et de vos objectifs financiers.
Reprenez le contrôle de vos finances grâce à un plan clair
Si vos dettes ont pris trop de place, vous n’êtes pas coincé, vous êtes simplement à un tournant. Un tournant que des milliers de Canadiens prennent chaque année, avec les bons outils et les bons accompagnateurs.
Chez Groupe Leblanc Syndic, nous analysons gratuitement votre situation et vous proposons une solution légale sur mesure en toute discrétion. Votre patrimoine, votre réputation, votre tranquillité d’esprit restent au cœur de la démarche.
Questions fréquentes
Généralement oui, si votre taux hypothécaire est inférieur à 8 %. Quand des dettes de consommation atteignent 19 à 20 %, ciblez-les en priorité : elles coûtent beaucoup plus cher sur la durée.
Rarement. Un retrait REER déclenche un impôt immédiat d’environ 30 % et vous prive de la croissance composée de votre épargne retraite. Consultez un professionnel avant toute décision. Pour approfondir ce sujet, vous pouvez aussi consulter des ressources en anglais, qui offrent parfois des stratégies complémentaires.
Oui. Il est parfois possible de réduire le taux, d’allonger le terme ou d’explorer une consolidation. Certaines institutions offrent aussi des ententes de remboursement adaptées à votre situation, ou proposent des services en ligne pour gérer vos comptes ou votre ligne de crédit plus facilement.
Si vous faites uniquement les paiements minimums depuis plusieurs mois, si vous avez des retards d’impôt ou si vous recevez des menaces de recours légaux, une consultation gratuite avec un syndic autorisé en insolvabilité peut clarifier vos options, en toute confidentialité. Ce professionnel pourra aussi vous orienter vers les services financiers adaptés à votre situation.
Oui, et c’est même recommandé. Réservez au moins 100 $ par mois pour un fonds d’urgence avant d’attaquer vos dettes à taux élevé. Un coussin de 500 à 1 500 $ vous évite de recourir au crédit en cas d’imprévu. Pensez aussi à vérifier régulièrement votre dossier de crédit pour détecter toute erreur.


Laisser un commentaire