
Vous n’ouvrez plus votre courrier depuis trois semaines. Quand le téléphone sonne, vous regardez l’écran avant de répondre et si ce n’est pas un numéro que vous reconnaissez, vous laissez sonner. La nuit, vous calculez mentalement des chiffres qui ne s’équilibrent jamais. Et le matin, vous recommencez.
Dans ces moments, le doute s’installe : vous hésitez sur la démarche à suivre, incertain de ce que l’avenir vous réserve.
À un moment, une pensée traverse : peut-être que j’aurais intérêt à appeler un syndic. Puis immédiatement, une autre : mais qu’est-ce qui va se passer si je le fais ?
C’est exactement pour répondre à cette question que cet article existe. Pas pour vous convaincre de quoi que ce soit. Juste pour vous montrer, honnêtement, ce qui se passe de l’autre côté du téléphone ou de votre écran.
La première rencontre : ce que vous imaginez et ce qui se passe vraiment
La plupart des gens s’imaginent quelque chose d’intimidant. Un bureau froid. Un comptable qui évalue vos dépenses avec un regard sévère. Des formulaires à signer le jour même. Une décision irréversible.
En réalité, le rôle du syndic autorisé en insolvabilité est d’accompagner les débiteurs en difficulté financière, avec pour objectif de les aider à trouver une solution de désendettement adaptée à leur situation.
Chez Groupe Leblanc, cette étape est simplifiée. Vous pouvez le faire à distance, depuis le confort de votre maison.
En fait lors de votre première consultation, vous parlerez à une conseillère en insolvabilité. Quelqu’un dont le travail est d’écouter. D’abord, pour comprendre où vous en êtes, pas pour vous faire rentrer dans une case. Chez Groupe Leblanc Syndic, on les appelle les “créatrices de liberté financière”.
Sachez que les syndics autorisés en insolvabilité ainsi que les conseillers qui travaillent avec eux sont liés par des ententes de confidentialité strictes, garantissant la protection de vos renseignements personnels.
Pourquoi vous avez peur et pourquoi c’est normal ?
« Et si on me juge sur la façon dont j’ai dépensé mon argent ? »
« Et si je perds ma maison ? »
« Et si mon employeur l’apprend ? »
« Et si je signe quelque chose que je ne comprends pas ? »
Ces pensées, votre conseillère a l’habitude de les entendre presque tous les jours. La honte qui vous étouffe en ce moment ? Elle est presque universelle chez les personnes qui consultent pour la première fois.
Ce qu’il faut savoir : 95 % des situations d’endettement sévère viennent d’un événement de vie : une perte d’emploi, une séparation, une maladie, une période de revenus instables. Pas d’une légèreté. Pas d’une irresponsabilité fondamentale. La vie a déraillé, les dettes ont suivi, et à un moment le gouffre est devenu trop grand pour être comblé seul.
Cette rencontre dure entre 30 et 60 minutes. Le ton est calme. La conseillère pose des questions ouvertes, laisse de la place pour répondre à votre rythme, explique les termes techniques en langage humain. Il n’y a pas de bonne ou de mauvaise façon de raconter comment vous en êtes arrivé là.
Vous pouvez dire « je suis trop endetté, que faire», « j’ai accumulé des dettes de cartes depuis mon divorce » ou « je n’ai plus su comment m’en sortir après avoir perdu mon emploi » ou juste « les chiffres ne fonctionnent plus depuis trop longtemps ». Toutes ces réponses sont valides. La seule chose qu’on vous demande, c’est d’être honnête, pas parfait.
Les questions qu’on vous pose
Ce n’est pas un interrogatoire. La conseillère cherche à avoir une vue d’ensemble de votre situation financière afin de mieux comprendre vos besoins. C’est une conversation structurée pour dresser un portrait réel de votre situation.
Elle vous posera des questions sur vos dettes, leur ancienneté et les solutions que vous avez déjà tentées. On aborde vos revenus, vos dettes, vos dépenses essentielles, vos biens.
Des informations approximatives suffisent à ce stade, les documents détaillés viennent plus tard, seulement si vous décidez d’aller de l’avant.
Le moment où tout devient plus clair
Quelque part au milieu de la rencontre, quelque chose se passe. Le brouillard commence à se lever. Ce qui était un amas de chiffres anxiogènes : des relevés, des appels, des lettres de recouvrement commence à ressembler à quelque chose de lisible : un diagnostic.
Une situation qu’on peut nommer, évaluer, et face à laquelle on peut proposer des solutions concrètes. La conseillère apporte ainsi un point de vue professionnel et une vue d’ensemble qui permettent de clarifier la situation et d’adopter une stratégie adaptée.
Avant la rencontre : comment bien se préparer à la consultation
Même si l’objectif de cette rencontre est justement d’évaluer votre situation financière ensemble, quelques préparatifs simples vous aideront à tirer le maximum de ce moment important.
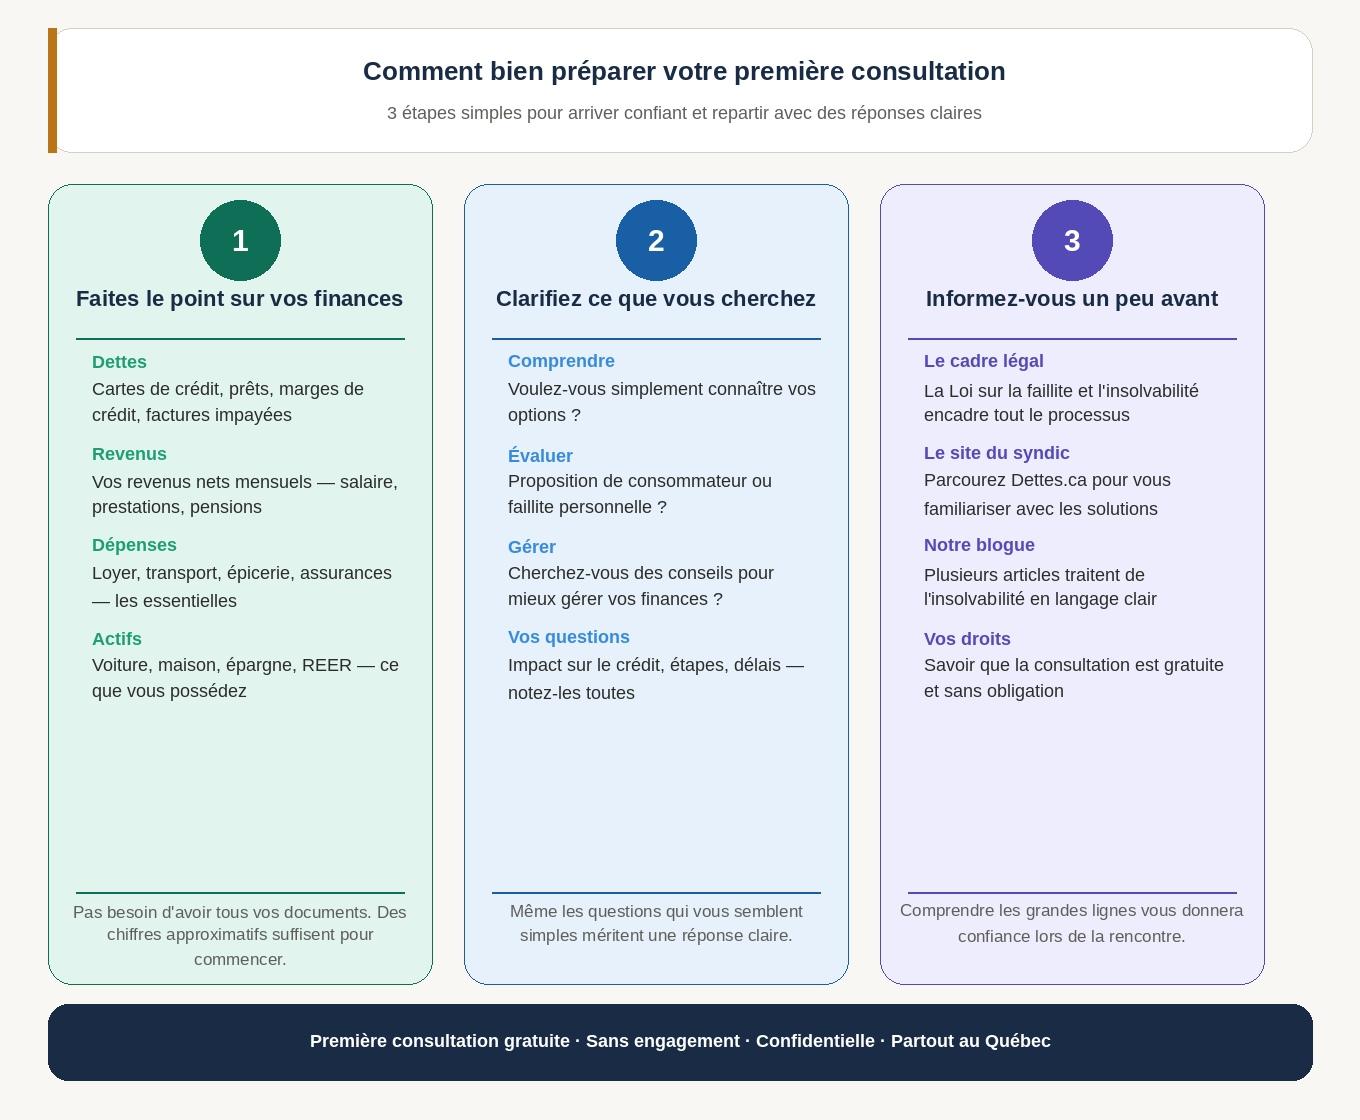
En arrivant bien préparé, vous maximisez les bénéfices de cette rencontre et vous vous donnez toutes les chances de repartir avec des conseils concrets pour amorcer votre nouveau départ financier.
L’importance de la transparence financière pendant la consultation
Quand vous consultez un conseiller en insolvabilité ou un syndic autorisé en insolvabilité, la transparence devient votre meilleur atout. Être ouvert sur votre situation financière complète vous aide vraiment. Vos dettes, vos revenus, vos dépenses, vos actifs : tout compte. Cette honnêteté leur permet de bien comprendre votre réalité. Il peut alors vous proposer des solutions qui correspondent vraiment à vos besoins.
Plus vous partagez d’informations avec nous, plus nos conseils seront personnalisés pour vous. Plus ils seront efficaces aussi. Quand vous exposez clairement vos difficultés et vos inquiétudes, vous nous aidez à vous aider. Quand vous partagez vos objectifs, vous facilitez tout le processus. Cette transparence pose les bases d’une relation de confiance. Et cette confiance est essentielle pour traverser les étapes vers votre nouveau départ.
La transparence vous donne aussi le pouvoir de prendre des décisions éclairées. Vous comprenez mieux toutes vos options. Vous pouvez alors choisir la voie qui correspond le mieux à votre situation. Celle qui vous mène vers votre avenir financier.
Rappelez-vous ceci : plus vous êtes honnête et précis lors de votre consultation, plus nous pouvons vous offrir un accompagnement concret, des conseils sur mesure pour sortir du surendettement, des solutions pour retrouver la stabilité financière.
Votre nouveau départ commence par cette première conversation transparente avec nous.
Les solutions qu’on vous présente
Le rôle et l’objectif du syndic de faillite est de présenter toutes les options de désendettement, conformément à son obligation légale, afin d’aider les clients à résoudre leurs problèmes financiers.
Un syndic autorisé en insolvabilité peut vous accompagner dans vos prises de décisions en vous expliquant les avantages de chaque solution, qu’il s’agisse d’une proposition de consommateur, d’une faillite ou d’autres options adaptées à votre situation.
Le syndic discutera avec vous de toutes les solutions à l’endettement, y compris celles qui ne relèvent pas de la loi sur l’insolvabilité, pour que vous puissiez choisir la solution la plus appropriée à vos besoins.
La conseillère en insolvabilité ne pousse pas une option en particulier. Son travail est de vous expliquer ce qui existe, en fonction de votre situation réelle.
Il y a quatre grandes familles de solutions :
La révision budgétaire : quand la situation est encore rattrapable
Parfois, la solution ne passe pas par une procédure légale. Si vos dettes sont encore gérables et que la cause principale de votre difficulté est un budget désorganisé ou une période temporaire de revenus réduits, la révision budgétaire peut suffire. Et on vous l’indiquera si c’est le cas.
L’entente avec les créanciers : négocier avant d’aller plus loin
Si vos dettes ont pris de l’ampleur mais qu’un accord direct reste possible, une entente négociée avec vos créanciers peut être explorée. Concrètement, cela peut prendre la forme d’un rééchelonnement de paiements, d’une réduction des intérêts ou d’un montant forfaitaire accepté en règlement final.
Ce type d’entente ne passe pas par un cadre légal formel, elle repose sur une négociation directe, que vous faites personnellement avec chacun de vos créanciers. L’avantage : elle évite une procédure d’insolvabilité officielle et ses conséquences sur votre dossier de crédit. La limite : elle dépend de la volonté de chaque créancier, et tous ne sont pas disposés à négocier.
C’est une option à considérer sérieusement avant de franchir le seuil d’une procédure légale, quand la situation n’est pas encore irrémédiable. Parmi les avantages, cette solution permet aussi de réduire les coûts associés à une procédure légale, ce qui peut faciliter la gestion financière et limiter l’impact économique à long terme.
La consolidation de dettes : une option bancaire à explorer en parallèle
La consolidation de dettes est l’une des solutions les plus connues et souvent la première que les gens envisagent avant de consulter un syndic. Le principe est simple : regrouper plusieurs dettes en un seul prêt, à un taux d’intérêt plus bas, pour réduire vos paiements mensuels et simplifier votre gestion.
Parmi les avantages de la consolidation de dettes, on note principalement la réduction des coûts d’intérêt, ce qui permet d’alléger le fardeau financier global. C’est une option réelle, et dans certaines situations, elle peut être la bonne.
Mais elle ne passe pas par nous. La consolidation de dettes est proposée exclusivement par les banques et les institutions financières et elle nécessite un dossier de crédit encore acceptable pour être accordée. Si votre cote de crédit a déjà été affectée par des retards de paiements ou des comptes en souffrance, les chances d’obtenir un prêt de consolidation sont faibles, voire nulles.
La proposition de consommateur : l’alternative à la faillite
La proposition de consommateur est souvent la solution qui surprend le plus les gens parce qu’elle offre beaucoup plus de flexibilité qu’on ne l’imagine.
C’est un accord légal, encadré par la Loi sur la faillite et l’insolvabilité, administré par un syndic autorisé en insolvabilité. Vous proposez à vos créanciers de rembourser une partie de vos dettes souvent entre 30 et 70 % du total sur une période maximale de 60 mois. Si la majorité de vos créanciers accepte, l’entente lie tout le monde, y compris ceux qui auraient voté contre.
Parmi les avantages d’une proposition de consommateur, vous pouvez conserver tous vos biens, y compris votre voiture et votre maison, et vos dettes non garanties peuvent être réduites jusqu’à 70%.
Ce qui change immédiatement dès le dépôt : les appels de recouvrement s’arrêtent. Les saisies en cours sont suspendues. Vous reprenez le contrôle.
Dans la grande majorité des cas, la proposition de consommateur protège vos biens votre voiture, votre logement, vos REER. Elle est inscrite à votre dossier de crédit pendant trois ans suivant le dernier paiement.
Elle s’adresse aux personnes en situation d’insolvabilité réelle, avec des dettes non garanties ne dépassant pas 250 000 $ (excluant l’hypothèque sur la résidence principale).
La faillite personnelle : quand il n’y a pas d’autre issue
La faillite personnelle est l’outil légal de dernier recours, mais elle est aussi beaucoup moins catastrophique que ce que la plupart des gens imaginent avant d’en parler. Parmi les avantages majeurs, la déclaration de faillite peut offrir un nouveau départ aux personnes dont les dettes sont importantes.
Pour une première faillite, la durée est généralement de neuf mois, mais elle peut aller jusqu’à 21 mois en cas de revenus excédentaires. Cette durée est beaucoup moins longue qu’une proposition de consommateur.
À l’issue de ce processus, la grande majorité de vos dettes non garanties est libérée légalement : cartes de crédit, marges de crédit, prêts personnels, dettes médicales. Une fois que vous avez déposé votre demande de faillite, une suspension automatique des procédures est décrétée, ce qui met fin à toutes les activités de recouvrement. Vous repartez sur de nouvelles bases.
Certaines dettes ne sont pas libérables par la faillite : les pensions alimentaires, les amendes pénales, certains prêts étudiants récents et certaines dettes fiscales issues de fraude. La conseillère vous l’explique clairement, sans minimiser ni dramatiser.
Chaque situation est différente. Ce qui convient à quelqu’un avec 18 000 $ de dettes et un emploi stable n’est pas la même chose que pour quelqu’un avec 70 000 $ de dettes, deux enfants et un revenu variable. C’est exactement pourquoi la première consultation existe : pour regarder votre situation, pas une situation générique.
Est-ce que vous êtes obligé de décider quelque chose ce jour-là ?
Non. Vous pouvez repartir avec l’information et prendre quelques jours. Il est normal de ressentir un doute ou une hésitation après une première consultation, surtout face à des décisions importantes. En parler avec votre conjoint ou un proche, ou y réfléchir seul, peut aider à clarifier vos idées.
Il est important de rappeler qu’il n’y a aucune obligation de prendre une décision immédiate à l’issue de cette rencontre. Le conseiller partage simplement son point de vue professionnel pour vous aider à mieux comprendre vos options. Vous pouvez revenir quand vous vous sentez prêt.
Le conseiller peut vous envoyer un résumé par courriel sécurisé. Il n’y aura pas d’appels insistants. Pas de pression. Vous restez aux commandes, c’est justement le but de cette rencontre.
Quand est-ce que le syndic autorisé en insolvabilité entre en jeu exactement ?
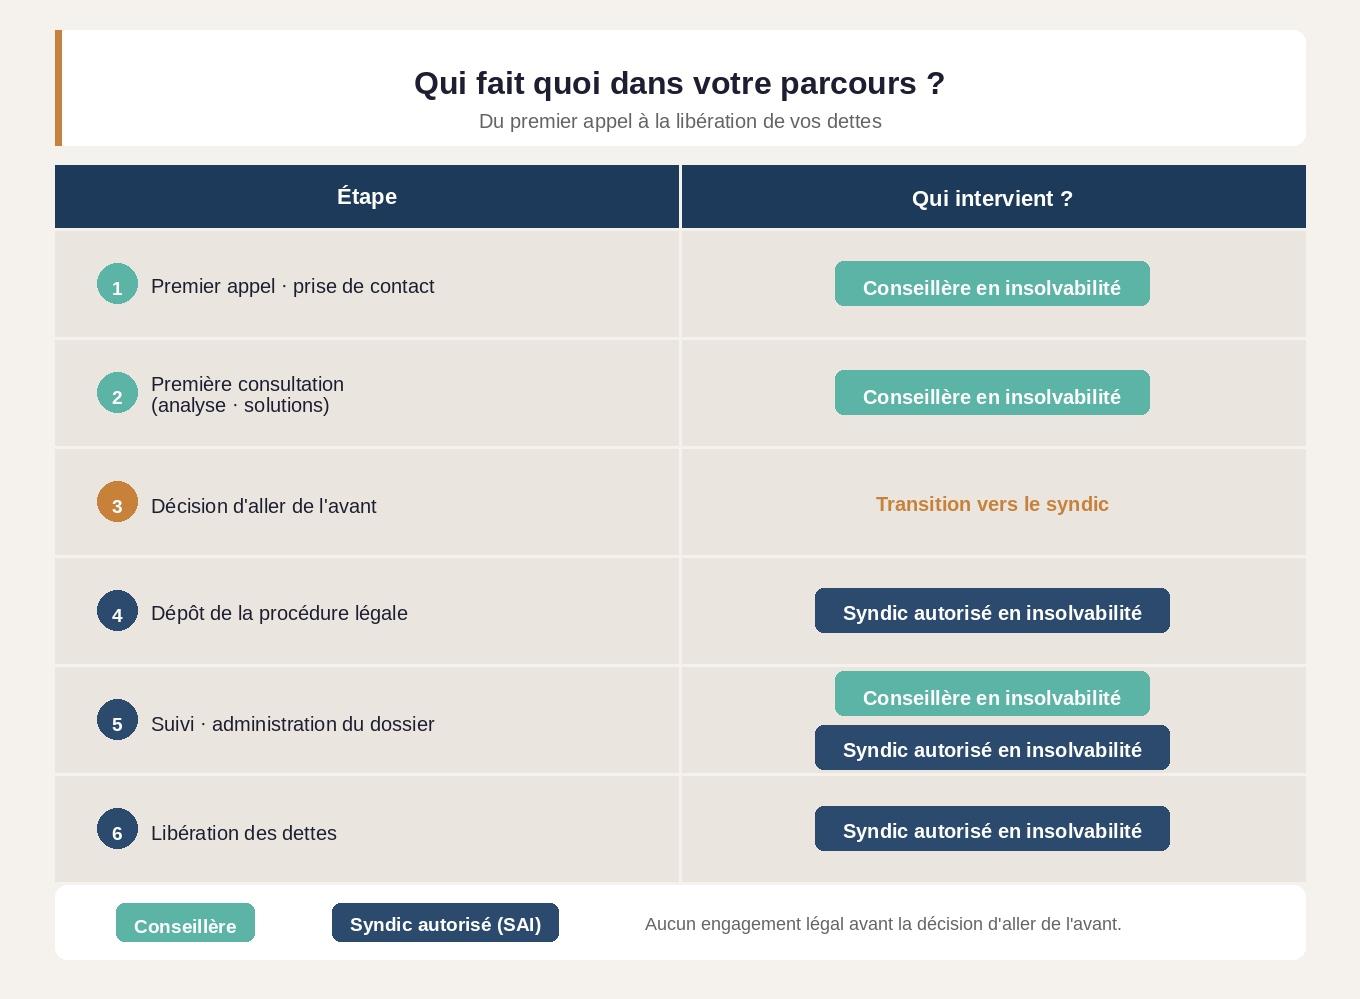
Le syndic autorisé en insolvabilité intervient dès lors qu’une procédure légale est envisagée et uniquement à ce moment-là.
C’est lui ou elle qui administre officiellement la proposition de consommateur ou la faillite personnelle. C’est une fonction réglementée par le Bureau du surintendant des faillites du Canada : seul un SAI licencié peut déposer ces procédures, signer les documents officiels, communiquer avec vos créanciers dans un cadre légal, et vous mener jusqu’à la libération de vos dettes.
Concrètement, voici comment s’articule le parcours :
Les questions à poser pendant la consultation
Avant votre rendez-vous, il est important d’entamer une recherche active de réponses à vos préoccupations et de clarifier votre objectif principal : souhaitez-vous alléger vos dettes, protéger vos biens ou simplement mieux comprendre vos options ? Préparer une liste de questions à poser lors de la réunion avec le syndic vous aidera à obtenir un processus transparent et adapté à vos besoins.
Notez ces cinq questions :
- Quelle est ma meilleure option compte tenu de ma situation ?
- Est-ce que je risque de perdre ma maison ou mon auto ?
- Quel sera l’impact sur mon crédit, et pour combien de temps ?
- Combien est-ce que ça va me coûter par mois ?
- Est-ce qu’il y a une option avant la faillite ?
Pour plus d’informations ou pour approfondir votre recherche, n’hésitez pas à consulter notre page web.
Comment reconnaître un service fiable ?
Quand on est en situation de détresse financière, on est vulnérable. Et cette vulnérabilité attire malheureusement des acteurs qui n’ont pas vos intérêts à cœur. Avant de confier votre situation à qui que ce soit, il est important de rappeler que seul un syndic autorisé en insolvabilité peut légalement administrer une faillite ou une proposition. Pour vérifier le statut de votre professionnel, consultez la page officielle du syndic. Un syndic autorisé en insolvabilité offre également une vue d’ensemble de votre situation financière afin de vous proposer les solutions les plus adaptées. Voici ce que vous devez savoir.
Le titre qui fait toute la différence
Seuls les syndics autorisés en insolvabilité (SAI), licenciés par le Bureau du surintendant des faillites du Canada, peuvent légalement administrer une faillite personnelle ou une proposition de consommateur au Canada. Ce n’est pas un titre marketing, c’est une accréditation fédérale, encadrée par la loi, renouvelée et surveillée en continu.
Vérifiez ce titre avant tout. Vous pouvez confirmer le statut d’un syndic directement sur le site du Bureau du surintendant des faillites. Si le professionnel que vous consultez ne porte pas ce titre, il ne peut pas légalement administrer votre dossier, quelle que soit la façon dont il se présente.
Lisez cet article pour bien choisir un syndic de faillite.
Les signaux d’un service sérieux
Un cabinet fiable, ça se reconnaît à quelques éléments simples :
- Une consultation initiale gratuite, sans condition, qui fait partie des avantages d’un service professionnel et transparent.
- Une transparence totale sur les honoraires avant toute signature : au Canada, les honoraires des syndics sont encadrés par règlement fédéral, ils ne peuvent pas être arbitraires. Cette transparence sur les coûts permet d’éviter les mauvaises surprises et de mieux gérer son budget.
- Des explications claires dans un langage accessible, pas du jargon conçu pour vous faire signer vite.
- Et surtout, aucune pression : le bon professionnel vous laisse le temps de réfléchir, de poser des questions, de consulter un proche si vous le souhaitez.
Les signaux d’alarme à prendre au sérieux
- Fuyez si on vous demande des frais importants avant même de rencontrer un syndic. Attention également aux coûts cachés ou abusifs qui peuvent s’accumuler et nuire à votre situation financière.
- Fuyez si on vous promet de faire disparaître vos dettes sans impact sur votre crédit, ça n’existe pas, et quiconque vous le promet vous ment.
- Méfiez-vous également de tout service sans adresse physique vérifiable au Québec, sans nom de syndic clairement identifié, ou qui vous pousse à signer lors du premier contact. Prenez toujours le temps de vérifier la page officielle du syndic (site web ou page Facebook) pour vous assurer de son authenticité et éviter les arnaques.
Pourquoi Groupe Leblanc Syndic ?
Groupe Leblanc accompagne les Québécois en difficulté financière depuis de nombreuses années. Ce sont plus de 29 000 personnes qui ont franchi la porte d’un de leurs bureaux ou décroché leur téléphone pour reprendre le contrôle de leur situation.
Ce chiffre, ce n’est pas une statistique abstraite. C’est 27 000 situations de vraie détresse, 29 000 conversations sans jugement, 29 000 personnes qui ont trouvé une sortie alors qu’elles ne voyaient plus d’issue.
L’équipe de Groupe Leblanc est composée de syndics autorisés en insolvabilité licenciés, accompagnés de conseillers en insolvabilité formés pour vous accueillir humainement avant même d’entrer dans les aspects légaux. Chaque dossier est traité avec une totale confidentialité ni votre employeur, ni votre entourage n’est contacté sans votre accord explicite.
Parmi les avantages de choisir Groupe Leblanc, vous bénéficiez d’un accompagnement professionnel, de services gratuits et confidentiels, ainsi que d’une équipe qui vous offre une vue d’ensemble de votre situation financière afin de vous proposer les meilleures solutions adaptées à vos besoins.
La première consultation est gratuite, sans engagement, disponible par téléphone ou en visioconférence quelle que soit votre localité au Québec.
Ce que les gens ressentent après
On arrive tendu. Souvent honteux. Parfois épuisé d’avoir porté ça seul depuis des mois.
On repart différemment.
Le doute qui pesait au départ laisse place à un sentiment d’optimisme. Chaque personne repart avec une vision plus claire de sa situation. Les problèmes financiers semblent moins lourds après la rencontre, car ils ont été abordés dans un espace confidentiel et sans jugement. Les personnes qui consultent un syndic autorisé en insolvabilité se sentent souvent plus légères et optimistes après la rencontre.
Pas parce que les dettes ont disparu, elles n’ont pas encore disparu. Mais parce que le flou s’est dissipé. Parce qu’on sait enfin à quoi ressemble la sortie. Parce qu’on a dormi cette nuit-là, vraiment dormi, pour la première fois depuis longtemps.
Les étapes suivantes après la consultation
Après votre première rencontre avec un syndic autorisé en insolvabilité, vous avez maintenant une vision plus claire de vos options. C’est rassurant, n’est-ce pas ? La prochaine étape, c’est de choisir ensemble la solution qui vous convient le mieux. Proposition de consommateur, faillite personnelle, ou autre option de gestion de dettes. Votre syndic vous aide à y voir clair.
Si vous décidez d’aller de l’avant avec une proposition de consommateur ou une faillite personnelle, vous n’êtes pas seul dans ce processus. Votre syndic vous accompagne à chaque étape. Vous fournissez quelques documents, vous signez les formulaires nécessaires. Puis, votre syndic s’occupe de déposer officiellement votre dossier. Tout se fait dans les règles, conformément à la loi sur la faillite et l’insolvabilité.
Tout au long du processus, votre syndic reste à vos côtés. Vous avez des questions ? Il y répond. Vous avez besoin de conseils ? Il vous en donne. Son rôle, c’est de s’assurer que chaque étape se déroule dans votre intérêt. Cet accompagnement vous aide à traverser cette période avec confiance. Vous évitez aussi les pièges courants.
Une fois votre solution en place, c’est le moment de penser à votre nouveau départ. Établir un budget qui vous ressemble. Revoir la gestion de vos finances. Explorer des moyens d’augmenter vos revenus. Planifier pour retrouver une stabilité durable. Votre syndic peut vous accompagner dans cette démarche aussi. L’objectif ? Que vous repartiez sur des bases solides et que vous puissiez envisager l’avenir avec sérénité.
En suivant ces étapes avec l’accompagnement d’un professionnel de confiance, vous mettez toutes les chances de votre côté. Vous sortez du surendettement et vous reprenez le contrôle de votre situation financière. Votre nouveau départ commence ici.
Le moment le plus difficile, c’est avant d’appeler
Vous le savez. La situation actuelle est insupportable. Les appels que vous laissez sonner. Le courrier qui s’accumule sans être ouvert. Le calcul mental qui recommence chaque nuit et qui ne tombe jamais juste. Le stress qui s’infiltre partout : au travail, dans vos relations, dans votre sommeil.
Le doute s’installe souvent avant de franchir le pas et de demander de l’aide, mais il est normal d’hésiter face à l’inconnu.
Vous portez ça seul depuis trop longtemps. Et quelque part, vous savez qu’un appel pourrait changer quelque chose. Vous y avez pensé. Peut-être plusieurs fois. Peut-être ce soir encore.
La vraie question n’est plus si vous appelez. C’est quand.
Parce que chaque semaine qui passe sans consultation, c’est une semaine de plus où des portes se ferment. Une saisie de salaire qui se rapproche. Un recours judiciaire qui se prépare.
Prenez rendez-vous maintenant : c’est gratuit, confidentiel, et ça prend trois minutes. Vous pouvez aussi consulter notre page pour obtenir plus d’informations ou prendre contact facilement.


Laisser un commentaire