
Le téléphone sonne encore, les messages s’accumulent, les courriels se succèdent, les rappels deviennent plus insistants, et au milieu de cette pression grandissante, une inquiétude profonde commence à s’installer : les retards de remises fiscales ne sont plus seulement un problème administratif, ils deviennent une menace diffuse qui semble dépasser le cadre de votre entreprise.
Vous avez créé une structure pour vous protéger, pour séparer vos responsabilités personnelles de celles de votre compagnie. Pourtant, aujourd’hui, cette frontière devient incertaine, presque fragile, et une question prend de plus en plus de place dans votre esprit : jusqu’où cela peut-il aller, et est-ce que votre maison, vos économies ou votre crédit personnel pourraient être touchés ?
Chez Groupe Leblanc, syndic autorisé en insolvabilité, c’est précisément à ce stade que de nombreux entrepreneurs québécois nous consultent, lorsqu’ils sentent que la situation bascule mais qu’il est encore possible de reprendre le contrôle. Vous aussi, vous pouvez nous contacter dès aujourd’hui. N’attendez pas que la situation se dégrade pour le faire.
Comprendre la faillite commerciale au Canada
La faillite commerciale est régie par la Loi sur la faillite et l’insolvabilité (LFI), loi fédérale encadrant les procédures d’insolvabilité au Canada. Elle peut être volontaire (cession par la société) ou forcée (sur demande d’un créancier).
Dans les deux cas, un syndic autorisé en insolvabilité (SAI) est nommé pour liquider les actifs de l’entreprise et rembourser les créanciers selon l’ordre de priorité établi par la loi.
Le sujet de la responsabilité des administrateurs dans le cadre d’une faillite de compagnie est crucial, car il touche à la gestion et aux activités d’une société. Les activités menées par l’administrateur ou la société, telles que la gestion financière, la prise de décisions stratégiques et le respect des obligations fiscales, peuvent engager leur responsabilité en cas de manquement ou de faute.
Forme juridique | Responsabilité des dettes commerciales |
|---|---|
Société incorporée (inc., ltée) | Limitée à la société sauf exceptions précises |
Entreprise individuelle / travailleur autonome | Entièrement personnelle |
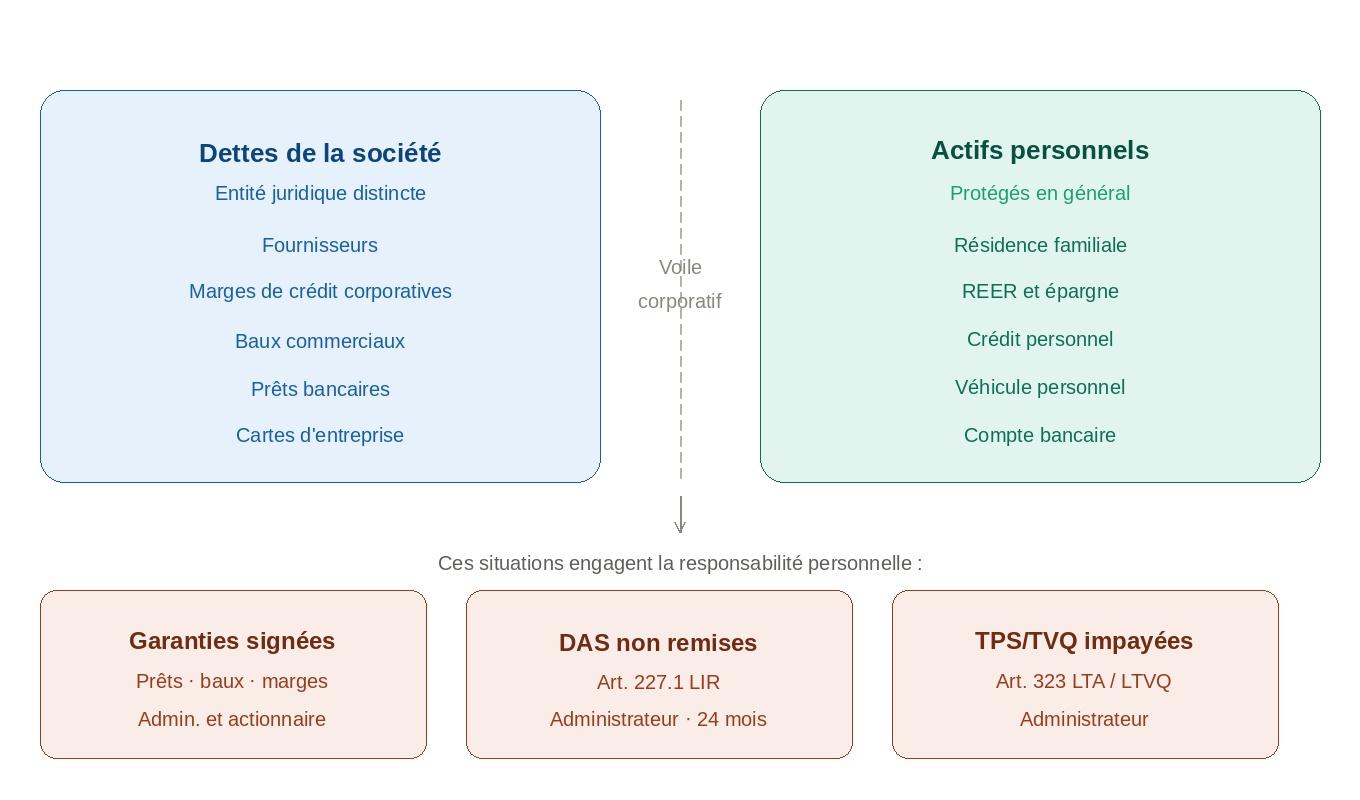
Le principe fondamental : une société par actions (inc., ltée), constituée en vertu de la Loi canadienne sur les sociétés par actions (LCSA) ou de la Loi sur les sociétés par actions du Québec (LSAQ), est une entité juridique distincte de ses actionnaires et administrateurs. Ce principe, le voile corporatif, est le pilier de la responsabilité limitée en droit commercial canadien et s’applique spécifiquement à la gestion d’une société. Toutefois, cette protection peut être levée si les administrateurs ont commis des fautes graves dans l’exercice de leurs activités.
Au Canada, le nombre de dossiers de faillite traités chaque année dépasse les 100 000, illustrant l’ampleur du phénomène et l’importance de bien comprendre le processus de faillite et ses implications pour les administrateurs.
Conséquences de la faillite pour les actionnaires
1. Perte de l’investissement en capital
La conséquence principale pour un actionnaire est la perte totale de la valeur de ses actions, marquant ainsi la fin de son investissement dans la société. Le capital injecté au fil des années : injections de fonds, apports en compte courant devient irrécupérable une fois la société en liquidation. Pour une PME fermée, il n’existe pas de marché secondaire : en faillite, vos actions valent 0 $. Il s’agit d’un risque d’affaires assumé, pas d’une dette personnelle.
2. Protection générale contre les dettes commerciales
Un actionnaire, même à 100 %, n’est pas automatiquement tenu aux dettes commerciales de la société : cartes de crédit corporatives, marges, fournisseurs, bail. Un actionnaire passif ne peut pas être poursuivi pour ces montants s’il n’a signé aucun engagement personnel même si la société doit 500 000 $ à ses créanciers. De plus, la législation protège certains biens des actionnaires lors d’une faillite de façon à ce qu’ils soient considérés comme insaisissables, tant qu’aucune garantie personnelle n’a été consentie.
Exemple concret : une PME de construction incorporée à Laval dépose une faillite en 2025 avec 800 000 $ de dettes. Après liquidation des équipements, les actionnaires perdent leur mise de 200 000 $, mais ne sont pas poursuivis personnellement, aucune garantie n’avait été signée.
3. Exceptions : garanties personnelles et engagements
L’actionnaire devient personnellement responsable dès lors qu’il a signé une garantie personnelle sur un prêt, agi comme co-emprunteur, garanti un bail commercial, ou utilisé sa résidence comme sûreté. Les banques et bailleurs exigent presque systématiquement ces garanties pour accorder du crédit à une PME. Une seule garantie signée peut suffire à déclencher une proposition de consommateur ou une faillite personnelle.
Point essentiel : Le statut d’actionnaire vous protège en général. Mais une garantie signée il y a cinq ans peut refaire surface au pire moment.
Dans ce contexte, il existe des solutions à envisager pour limiter l’impact des garanties personnelles.
Responsabilités personnelles des administrateurs de compagnie
Le rôle d’administrateur est juridiquement distinct de celui d’actionnaire ou de propriétaire. L’administrateur porte des responsabilités personnelles importantes, ce qui le distingue du simple propriétaire qui, lui, détient l’entreprise sans nécessairement en gérer les affaires courantes.
La raison pour laquelle la loi impose ces responsabilités aux administrateurs est de protéger les créanciers, les employés et l’intégrité du marché. En cas de problèmes financiers ou juridiques, l’administrateur peut être confronté à des conséquences majeures, notamment en matière de faillite personnelle. Or, celle-ci constitue un recours de dernier ressort pour l’administrateur qui ne parvient plus à faire face à ses obligations.
1. Rôle légal et devoir de diligence
En vertu de la LCSA et de la LSAQ, l’administrateur doit agir avec honnêteté, loyauté et prudence, dans l’intérêt de la société. La raison pour laquelle la loi impose ce devoir de diligence est de protéger les parties prenantes et d’assurer une gestion responsable, surtout en période de difficultés financières. Les tribunaux évaluent la conduite selon la règle de l’appréciation commerciale : bonne foi, décisions informées, gestion raisonnable dans les circonstances.
Vivre une faillite personnelle en tant qu’administrateur est une expérience difficile, tant sur le plan professionnel que personnel, car elle peut avoir des conséquences émotionnelles et pratiques importantes. Un administrateur qui contracte de nouvelles dettes en sachant que la société ne peut les rembourser s’expose à des poursuites personnelles pour comportement abusif envers les créanciers.
2. Dettes pouvant devenir personnelles
Type de dette | Période couverte | Autorité compétente |
|---|---|---|
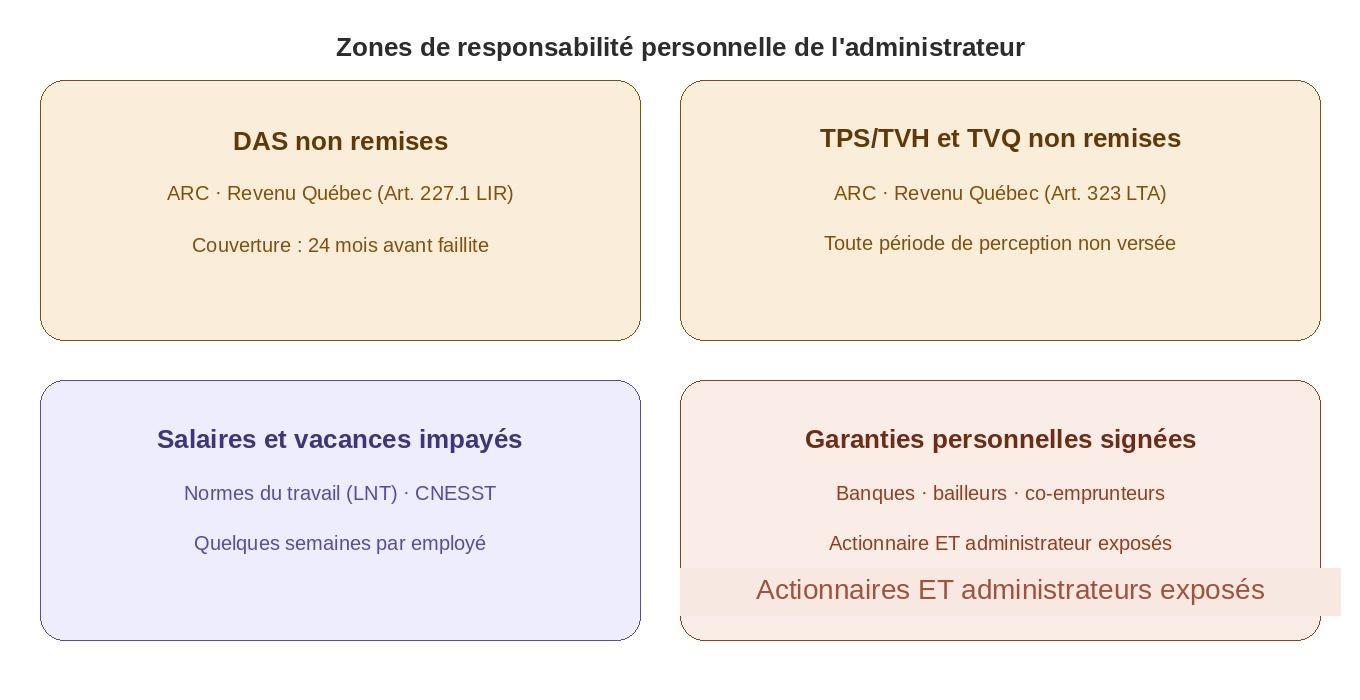
Retenues à la source (DAS) | 24 mois avant faillite | ARC — art. 227.1 LIR |
TPS/TVH non remise | Toute période | ARC — art. 323 LTA |
TVQ non remise | Toute période | Revenu Québec — art. 24.0.1 LTVQ |
Salaires et vacances | Jusqu’à 6 mois (LNT) | CNESST / Normes du travail |
Dividendes en période d’insolvabilité | Période d’insolvabilité | Syndic · créanciers |
Pour qu’une faillite personnelle soit possible, il faut avoir un minimum de 1 000 $ de dettes et être insolvable. Il est essentiel de bien remplir la déclaration de dettes lors du processus de faillite, car elle détermine les obligations et la responsabilité de l’administrateur.
Les administrateurs peuvent être tenus responsables des salaires impayés jusqu’à concurrence de six mois de salaire en cas de faillite de l’entreprise. Ils sont également solidairement responsables des dettes liées aux salaires impayés jusqu’à cette limite.
L’ARC et Revenu Québec peuvent émettre un avis de cotisation personnelle contre l’administrateur. Ce dernier dispose généralement de 90 jours pour le contester.
3. Fraude, mauvaise gestion et paiements préférentiels
L’administrateur peut aussi être poursuivi pour fraude ou fausses déclarations aux créanciers, vente d’actifs à un proche à prix dérisoire (transactions sous-évaluées visées aux art. 96-97 LFI), ou paiements préférentiels dans les mois précédant le dépôt (art. 95 LFI). Il est parfois possible de conclure une entente avec les créanciers afin de prolonger les délais de paiement ou de régler certaines dettes, ce qui peut permettre d’éviter des poursuites ou de limiter les conséquences financières.
Les administrateurs doivent également veiller au respect des obligations fiscales, notamment en ce qui concerne la taxe sur les produits et services ainsi que les déductions salariales à la source. En cas de manquement, leur responsabilité peut être engagée.
De plus, les administrateurs peuvent être tenus de rembourser des dividendes ou des avances faites par la société si ceux-ci ont contribué à l’insolvabilité de l’entreprise. Plus spécifiquement, ils peuvent être tenus de rembourser des dividendes perçus avant la faillite si ceux-ci ont aggravé la situation financière de la société.
Ces comportements peuvent rendre certaines dettes non libérables en cas de faillite personnelle, en vertu de l’article 178 LFI.
Responsabilité fiscale des administrateurs : DAS, TPS et TVQ
C’est la zone de risque la plus fréquente et la plus sous-estimée. Il existe également des cours ou des étapes éducatives permettant de mieux comprendre la gestion fiscale lors d’une faillite, afin d’aider les administrateurs à anticiper leurs obligations et à limiter les risques.
Déductions à la source (DAS) non remises
Les DAS comprennent l’impôt sur le revenu des employés, les cotisations au RRQ, l’assurance-emploi et le RQAP. Ces montants sont prélevés sur la paie des employés, mais appartiennent aux gouvernements. Si la société omet de les remettre, l’ARC et Revenu Québec peuvent émettre un avis de cotisation personnelle contre les administrateurs en vertu de l’article 227.1 de la Loi de l’impôt sur le revenu (LIR) , pour les deux dernières années précédant la faillite.
Exemple concret : Une PME accumule 40 000 $ de DAS impayées sur 2023-2024. Après la faillite en 2025, l’administrateur reçoit un avis de cotisation personnelle pour la totalité, intérêts et pénalités inclus.
TPS/TVH et TVQ non remises
Les entreprises perçoivent la TPS/TVH pour le compte du gouvernement fédéral (art. 323, Loi sur la taxe d’accise) et la TVQ pour le Québec (art. 24.0.1, Loi sur la taxe de vente du Québec). En cas de défaut de remise, les autorités fiscales peuvent cotiser personnellement les administrateurs sans limitation de période rétroactive, pourvu qu’elles le fassent dans les deux ans suivant la cessation des fonctions d’administrateur.
Ces montants ne sont pas les vôtres, vous les détenez temporairement pour les gouvernements. Les utiliser comme levier de trésorerie crée une responsabilité personnelle directe, même si la compagnie fait faillite.
Garanties personnelles, cautionnements et emprunts conjoints
C’est le pont le plus direct entre la faillite commerciale et vos finances personnelles. Les types d’engagement les plus courants sont la caution (engagement secondaire si la société ne paie pas), le co-emprunteur (responsabilité solidaire dès le premier défaut), et l’hypothèque sur bien personnel (votre résidence garantit un crédit d’entreprise).
Avant d’envisager la faillite personnelle, il existe plusieurs options à considérer, telles que la réorganisation de la dette, la négociation avec les créanciers ou le recours à des experts pour explorer des solutions alternatives. La faillite personnelle constitue un recours de dernier ressort, principalement utilisée lorsque toutes les autres options ont été épuisées pour se protéger contre les poursuites ou arrêter les actions de recouvrement.
Après la faillite de la compagnie, le créancier se retourne directement contre vous. Des clauses de cautionnement signées lors de la création de l’entreprise, souvent oubliées, refont surface au moment le plus critique. Faites réviser tous vos contrats de crédit par un syndic ou un professionnel, même les anciens.
Peut-on éviter la faillite personnelle comme administrateur ?
Dans de nombreux cas, oui à condition d’agir avant que les autorités fiscales ne prennent les devants.
En amont : il est essentiel de prendre des mesures préventives telles que ne pas utiliser les DAS et taxes perçues comme fonds de roulement, limiter les garanties personnelles lors des négociations de crédit, et revoir annuellement vos engagements avec un comptable ou un avocat. Ces mesures permettent de réduire les risques de faillite personnelle.
En situation de difficulté : plusieurs solutions existent pour prévenir la faillite, comme réduire immédiatement les coûts non essentiels, négocier avec les créanciers avant la rupture, ou envisager une restructuration ou une proposition concordataire supervisée avant la faillite. Recourir à des solutions adaptées à votre situation, avec l’aide de professionnels, peut vous aider à surmonter les difficultés financières.
Que peut faire Groupe Leblanc Syndic dans ce cas précis ?
Seul un syndic autorisé en insolvabilité (SAI), licencié par le Bureau du surintendant des faillites du Canada (BSF) comme Groupe Leblanc Syndic peut légalement administrer une faillite ou une proposition au Canada. Il n’agit pas uniquement pour liquider, il analyse, conseille et structure. Un syndic autorisé en insolvabilité peut également aider à déterminer si la faillite est la meilleure solution ou si d’autres options doivent être envisagées.
Chez Groupe Leblanc, nos syndics interviennent à deux niveaux simultanément, ce qui est essentiel pour un entrepreneur qui cumule les fonctions d’actionnaire et d’administrateur :
Au niveau de la compagnie : faillite commerciale, proposition concordataire, restructuration des opérations.
Au niveau personnel de l’administrateur : analyse des garanties signées, des cotisations fiscales potentielles, proposition de consommateur, protection des actifs.
La première consultation est gratuite, confidentielle et sans engagement, disponible par téléphone ou en visioconférence partout au Québec. Elle comprend une revue des états financiers de l’entreprise, un inventaire de vos garanties et obligations fiscales personnelles, et la présentation de tous les scénarios possibles.
Signes qu’il est temps d’agir maintenant
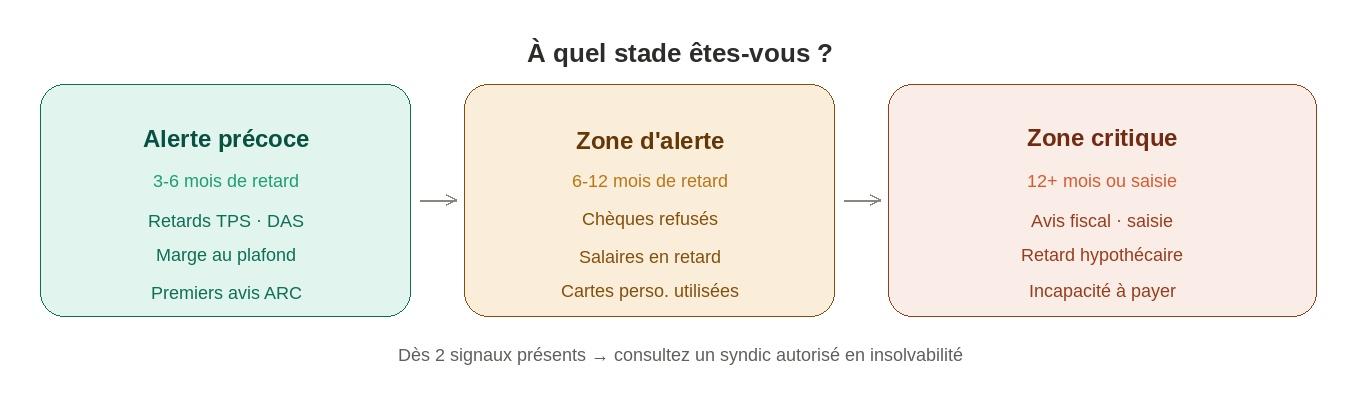
Trop d’entrepreneurs attendent la saisie, la liquidation ou la fermeture forcée avant de consulter. À ce stade, la marge de manœuvre est considérablement réduite. Il est essentiel pour un administrateur d’être attentif aux premiers signes de problèmes financiers, tels que l’accumulation de dettes ou l’incapacité à respecter les échéances, car ces problèmes peuvent rapidement s’aggraver.
Lorsque des difficultés importantes surviennent, il est crucial d’agir rapidement pour éviter que la situation ne devienne irréversible. Le schéma ci-dessous illustre les trois niveaux d’urgence :
Distinguer les risques et reprendre le contrôle
La faillite d’une entreprise incorporée ne signifie pas automatiquement faillite personnelle. La responsabilité d’un administrateur est réelle, mais elle est encadrée, prévisible et souvent évitable si vous agissez au bon moment.
Votre entreprise est en difficulté ou en situation de faillite ? Les syndics autorisés en insolvabilité de Groupe Leblanc accompagnent les entrepreneurs du Québec depuis une vingtaine d’années pour évaluer leurs risques personnels comme administrateur, protéger leurs actifs lorsque c’est possible, et structurer une sortie encadrée et stratégique.
Ce qui fait la différence, ce n’est pas la situation actuelle, c’est le moment où vous décidez d’agir. Plus vous consultez tôt, plus les options sont nombreuses, et plus vous gardez le contrôle sur la suite. Parlez à un syndic dès maintenant et obtenez un diagnostic clair de votre situation. Chez Groupe Leblanc, la première consultation est gratuite.
FAQ
Non. La faillite commerciale ne figure pas sur votre dossier chez Equifax ou TransUnion. Seules vos dettes personnelles en défaut ou vos garanties non honorées y apparaîtront. Toutefois, en déposant une faillite personnelle, votre dossier de crédit sera nécessairement affecté et votre cote de crédit sera de R-9 durant les 6 ans suivant votre libération dans le cas d’une première faillite.
Oui, dans la plupart des cas. Les dettes de TPS/TVQ, DAS et cautionnements peuvent être incluses dans une proposition de consommateur. Exception : les dettes issues de fraude ou fausses représentations, exclues en vertu de l’article 178 LFI.
La majorité, oui. L’article 178 LFI prévoit toutefois des dettes non libérables : celles découlant de fraude, fausses représentations envers les créanciers, ou certaines amendes pénales.
Non, une faillite personnelle au Canada entraîne une inhabilité automatique à exercer les fonctions d’administrateur d’une société par actions jusqu’à la libération des dettes. Pour une première faillite sans surplus de revenu, la libération intervient généralement après 9 mois. Après libération, les fonctions d’administrateur sont possibles sous certaines conditions prévues par la LCSA ou la LSAQ selon votre province d’incorporation.
Les prêts étudiants peuvent être libérés si plus de 7 ans se sont écoulés depuis la date de fin de vos études à temps plein ou à temps partiel. Cette date marque le point de départ pour calculer le délai de 7 ans permettant la libération de la dette éducative en cas de faillite ou de proposition de consommateur.


Laisser un commentaire