
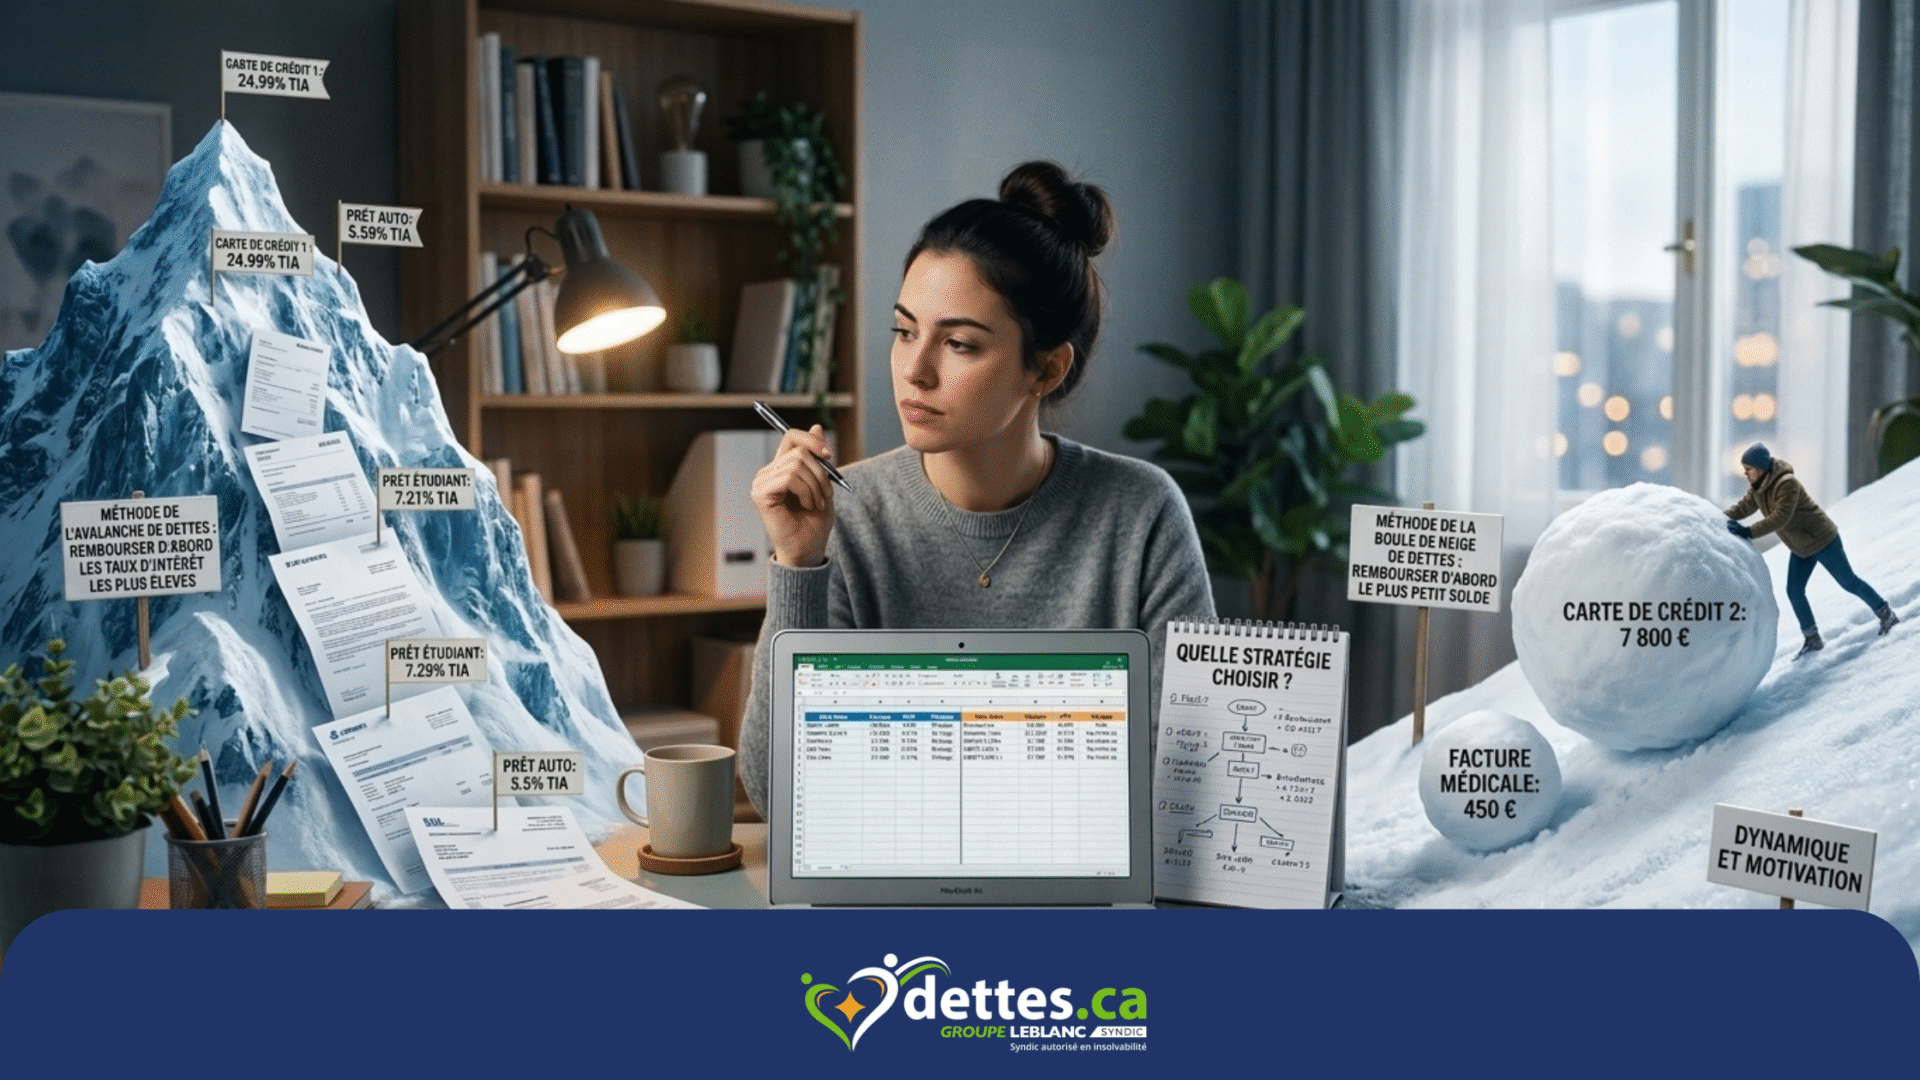
Face au poids écrasant des dettes, il est facile de se sentir submergé, perdu dans un labyrinthe financier sans issue. Pourtant, choisir la bonne stratégie de remboursement peut transformer cette épreuve en une véritable opportunité de reprendre le contrôle de votre vie et de votre avenir.
Dans cet article, nous vous proposons une comparaison complète de deux méthodes populaires : l’effet boule de neige et la méthode avalanche, pour vous aider à déterminer celle qui correspond le mieux à votre profil et à vos objectifs.
Découvrez comment chaque approche peut vous guider pas à pas vers la liberté financière, en tenant compte à la fois de vos besoins émotionnels et de votre situation financière.
Méthode avalanche vs méthode boule de neige : les différences clés
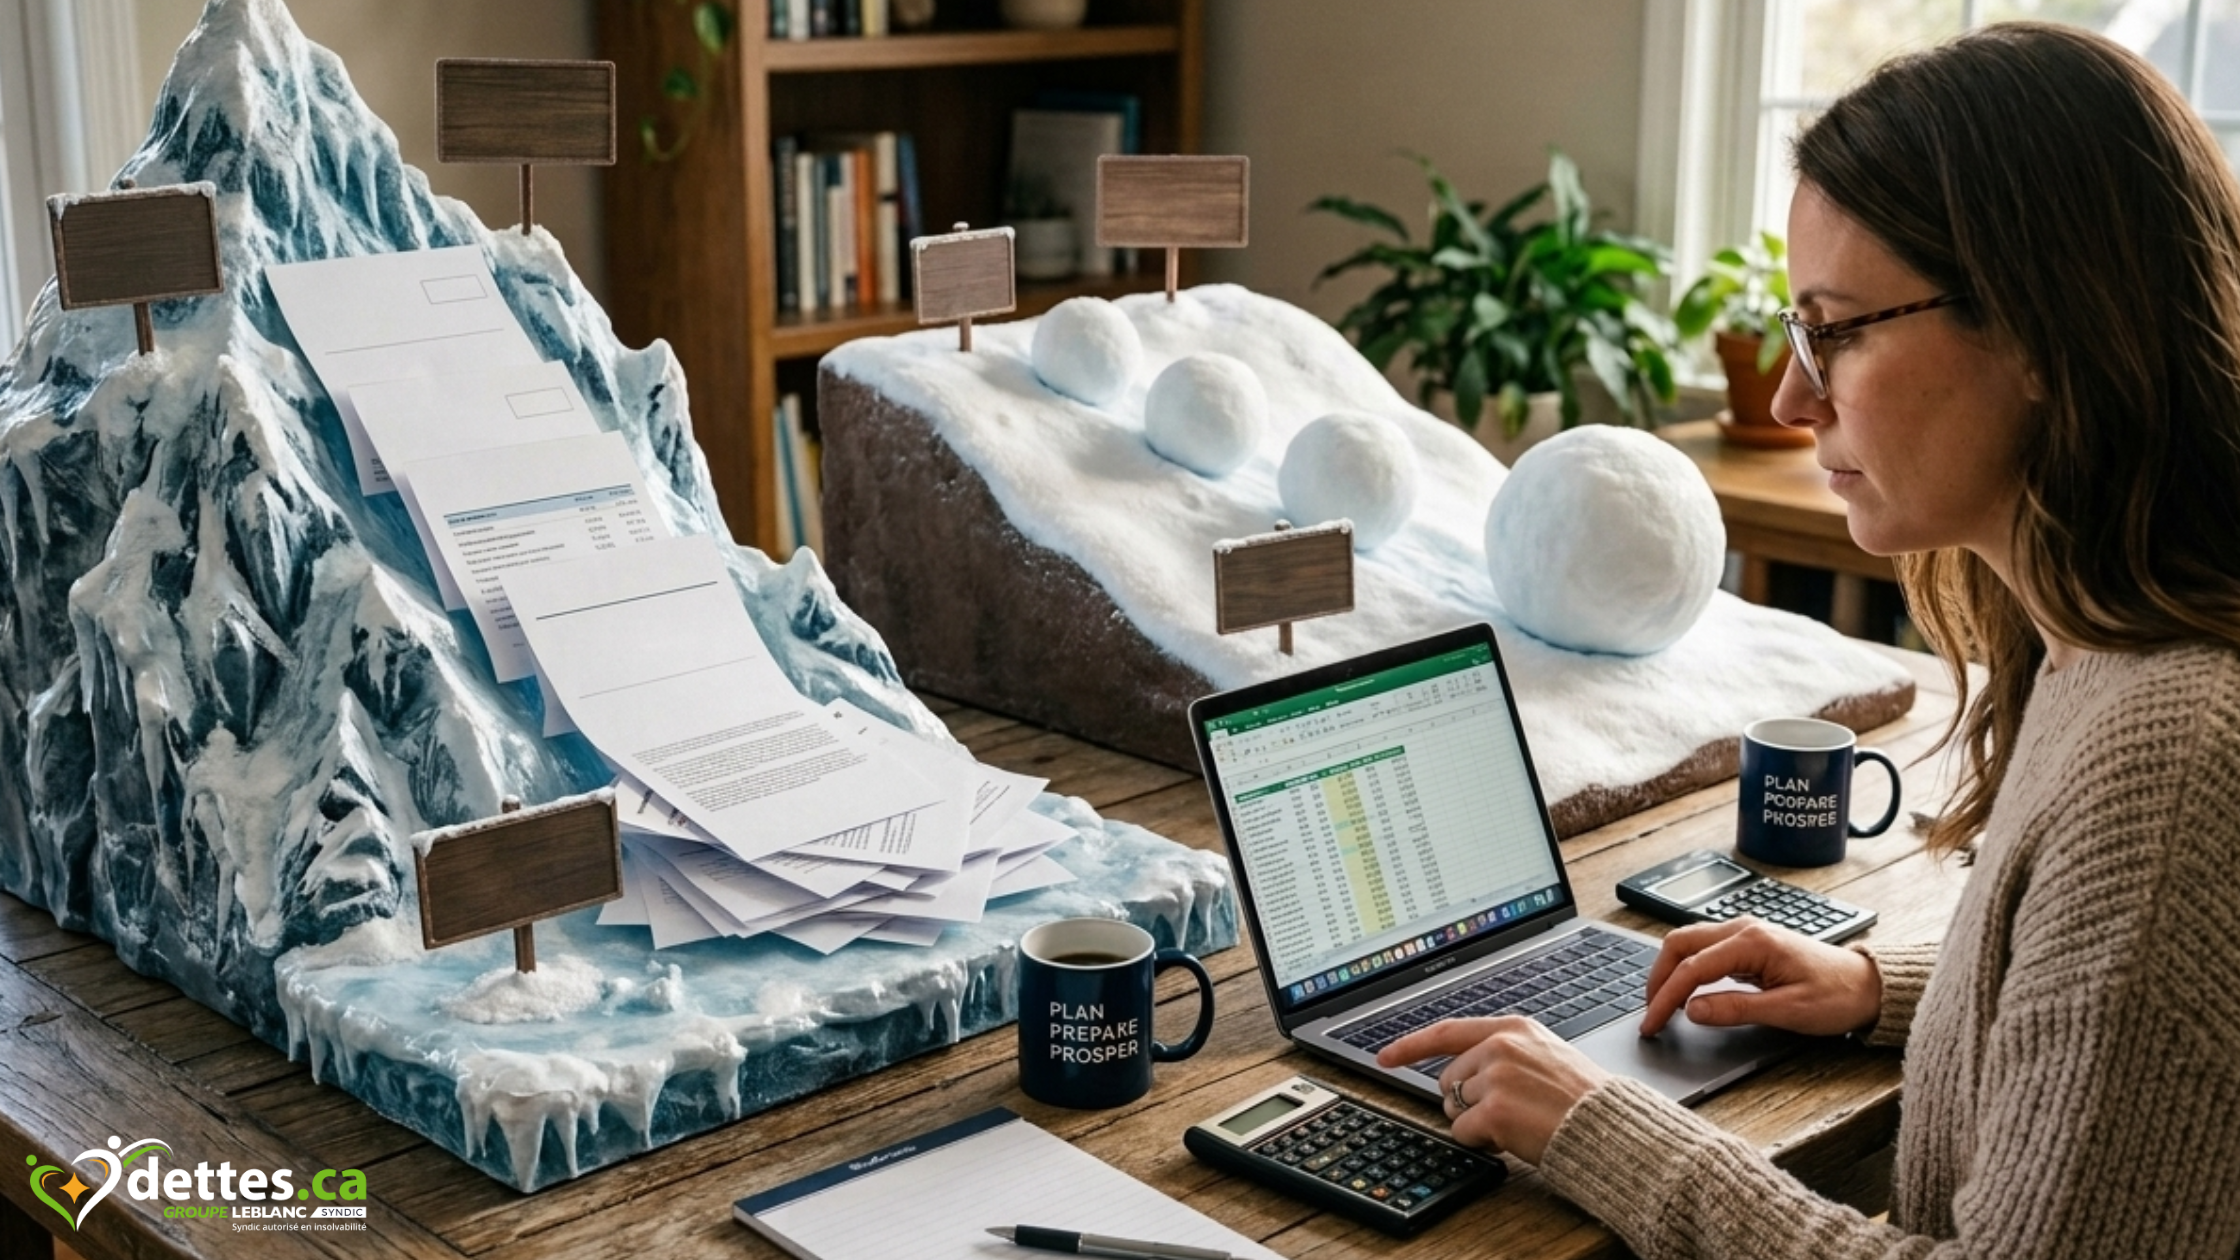
La différence fondamentale entre ces deux approches de remboursement de dettes tient à l’ordre de priorité des paiements.
Cette distinction apparemment simple produit des résultats très différents. L’approche avalanche réduit le coût total des intérêts et raccourcit généralement la durée de remboursement.
La méthode avalanche classe vos dettes selon leur taux d’intérêt, du plus élevé au plus bas. Vous dirigez tous vos paiements supplémentaires vers la dette au taux d’intérêt le plus élevé.
La méthode boule de neige organise vos dettes selon leur solde, du plus petit au plus grand. Vous concentrez vos efforts sur la dette avec le plus petit montant.
Dans les deux cas, vous effectuez les paiements minimums sur toutes vos autres dettes. La distinction se fait dans la manière dont vous allouez votre argent supplémentaire. Cette distinction apparemment simple produit des résultats très différents. L’approche avalanche réduit le coût total des intérêts et raccourcit généralement la durée de remboursement. L’approche boule de neige offre des victoires psychologiques plus rapides en éliminant des créanciers plus tôt dans le processus.
1. Coût total et intérêts : l’impact financier de chaque méthode
Les intérêts composés représentent le principal obstacle au remboursement de vos dettes. Chaque mois où un solde reste impayé, les intérêts s’ajoutent au capital, augmentant le fardeau total. La méthode choisie influence directement combien vous paierez au final.
Prenons un exemple concret avec trois dettes typiques au Québec :
Dette | Solde | Taux d’intérêt | Paiement minimum |
|---|---|---|---|
Carte de crédit | 7 000 $ | 19,99 % | 210 $ |
Prêt personnel | 5 000 $ | 8,00 % | 150 $ |
Prêt auto | 15 000 $ | 4,00 % | 300 $ |
Avec un budget mensuel de 860 $ pour les dettes (660 $ en paiements minimums + 200 $ supplémentaires), les deux méthodes produisent des résultats différents.
Méthode avalanche : priorité aux taux d’intérêt élevés
Avec la méthode avalanche, vous attaquez d’abord la carte de crédit à 19,99 %. Vos 200 $ supplémentaires s’ajoutent au paiement minimum de 210 $, totalisant 410 $ par mois sur cette dette.
Une fois la carte de crédit éliminée, vous redirigez l’ensemble de ce montant (410 $) vers le prêt personnel à 8 %. Puis, à la suite de son remboursement, toutes vos ressources convergent vers le prêt auto.
Résultat estimé :
Durée totale : environ 38 mois
Intérêts payés : environ 4 200 $
L’économie d’intérêts provient du fait que vous stoppez rapidement l’effet composé sur la dette la plus coûteuse. Chaque dollar dirigé vers le taux le plus élevé travaille avec une efficacité maximale.
Point clé : La méthode avalanche représente l’approche mathématiquement optimale. Elle minimise le coût total et accélère votre chemin vers la liberté financière.
Méthode boule de neige : priorité aux petits soldes
Avec la méthode boule de neige, vous ciblez d’abord le prêt personnel de 5 000 $ (le plus petit solde). Vos 200 $ supplémentaires s’ajoutent au paiement minimum de 150 $, totalisant 350 $ par mois.
Le prêt personnel disparaît en premier. Vous redirigez ensuite ce montant vers la carte de crédit, puis finalement vers le prêt auto.
Résultat estimé :
Durée totale : environ 42 mois
Intérêts payés : environ 5 800 $
La différence de coût s’explique par le fait que la carte de crédit à 19,99 % continue d’accumuler des intérêts pendant que vous éliminez le prêt personnel à taux plus bas.
La méthode boule de neige coûte plus cher en intérêts, mais elle vous permet d’éliminer un créancier plus rapidement, ce qui peut maintenir votre motivation sur le long terme.
2. Motivation et discipline : l’aspect psychologique du remboursement
Le succès d’une stratégie de remboursement dépend autant de votre capacité à maintenir l’effort que de son efficacité mathématique. Rembourser ses dettes est un marathon, pas un sprint. La question centrale devient : quelle approche vous permettra de rester discipliné jusqu’à la ligne d’arrivée?
Les recherches en finances comportementales révèlent que différents profils de personnalité réagissent différemment à ces deux méthodes. Comprendre votre propre fonctionnement vous aide à faire le bon choix.
Quand choisir la méthode avalanche ?
La méthode avalanche convient particulièrement aux personnes orientées vers les données et les résultats mesurables.
Profil idéal :
Vous êtes motivé par l’optimisation et l’efficacité
Vous pouvez maintenir votre discipline sans avoir besoin de victoires rapides
Vous comprenez la valeur de l’argent économisé sur les intérêts
Vous avez un historique de projets à long terme menés à terme
Situation favorable : Un écart important entre vos taux d’intérêt renforce l’avantage de cette approche. Si votre carte de crédit est à 19,99 % et votre prêt auto à 4 %, chaque dollar dirigé vers la carte génère une économie significative.
Exemple réaliste : Marie, comptable à Montréal, a choisi la méthode avalanche pour ses 28 000 $ de dettes. Même si sa carte de crédit a pris 18 mois à éliminer, elle a maintenu sa discipline en suivant ses économies d’intérêts dans un tableau Excel. Cette visibilité sur ses progrès financiers l’a motivée autant qu’une dette éliminée.
Quand choisir la méthode boule de neige ?
La méthode boule de neige répond aux besoins de ceux qui ont besoin de résultats tangibles pour rester engagés.
Profil idéal :
Vous êtes motivé par les accomplissements visibles
Vous vous sentez submergé par le nombre de créanciers
Vous avez déjà abandonné des plans financiers par découragement
Les petites victoires alimentent votre énergie
Situation favorable
Plusieurs petites dettes créent un sentiment d’accablement. Les éliminer rapidement réduit votre charge mentale et simplifie la gestion de vos finances.
Exemple réaliste : Jean-François, père de famille à Québec, avait six dettes différentes totalisant 22 000 $. Le simple fait de recevoir moins de factures chaque mois lui a donné le sentiment de reprendre le contrôle de sa vie. Cette motivation l’a porté jusqu’au remboursement complet.
Ni l’une ni l’autre méthode n’est universellement supérieure. La meilleure stratégie est celle que vous maintiendrez jusqu’à l’élimination complète de vos dettes.
3. Situation financière et contexte québécois
Au Québec, les ménages canadiens font face à des taux d’intérêt variables selon le type de crédit utilisé. Les cartes de crédit oscillent généralement entre 19 % et 22 %, les marges de crédit entre 7 % et 12 %, et les prêts personnels entre 6 % et 15 % selon le profil de l’emprunteur.
Avant de choisir une stratégie de remboursement, évaluez votre capacité réelle à dégager des versements supplémentaires. Les deux méthodes présupposent que vous pouvez :
Effectuer tous vos paiements minimums chaque mois
Disposer d’un montant additionnel à diriger vers une dette ciblée
Méthode avalanche ou méthode boule de neige : quelle stratégie vous convient le mieux ?
Pour identifier votre méthode optimale, posez-vous ces questions :
Test rapide :
Êtes-vous plus motivé par les économies d’argent ou par les progrès visibles?
Avez-vous déjà abandonné un plan financier par découragement?
Le nombre de vos créanciers vous cause-t-il du stress?
Pouvez-vous maintenir un effort sans récompense immédiate?
Si vous privilégiez les économies et la discipline à long terme : méthode avalanche. Si vous avez besoin de victoires rapides pour rester motivé : méthode boule de neige.
L’approche hybride :
Certaines personnes combinent les deux méthodes avec succès. Elles éliminent d’abord une ou deux petites dettes (boule de neige) pour générer de l’élan, puis basculent vers la méthode avalanche pour optimiser le reste du parcours. Cette combinaison offre la motivation initiale et l’efficacité financière.
Critère | Méthode avalanche | Méthode boule de neige |
|---|---|---|
Coût total | Plus bas | Plus élevé |
Durée | Plus courte | Plus longue |
Premières victoires | Tardives | Rapides |
Réduction des créanciers | Lente au début | Rapide au début |
Profil idéal | Analytique, discipliné | Besoin de motivation visible |
Les deux méthodes fonctionnent si vous les maintenez. L’échec survient lorsqu’on abandonne, pas lorsqu’on choisit une méthode imparfaite.
Accélérer votre stratégie : conseils pratiques
Quelle que soit la méthode choisie, ces actions augmentent votre vitesse de remboursement :
1. Augmentez vos paiements mensuels
Réduisez les dépenses non essentielles (abonnements, promotions impulsives)
Vendez des produits inutilisés
Générez des revenus supplémentaires (travail à temps partiel, services freelance)
2. Négociez avec vos créanciers
Contactez vos créanciers pour demander une réduction de taux d’intérêt. Une carte de crédit passant de 19,99 % à 15 % représente une économie substantielle. Les créanciers préfèrent souvent négocier plutôt que risquer un défaut de paiement.
3. Utilisez les rentrées exceptionnelles
Remboursement d’impôt, bonus, héritage : dirigez ces montants directement vers votre dette ciblée plutôt que vers des achats discrétionnaires.
4. Automatisez vos paiements
Configurez des versements automatiques pour éviter les oublis et maintenir la discipline. L’automation élimine les transactions manuelles et le risque de dépenser l’argent destiné aux dettes.
5. Utilisez Novaplan
Vous voulez savoir quelle stratégie de remboursement est la plus efficace pour votre situation ?
Essayez NovaPlan, l’outil gratuit de dettes.ca qui vous aide à organiser vos dettes et à visualiser votre plan de remboursement.
Inscrivez-vous à la liste prioritaire pour accéder à NovaPlan dès son lancement.
Quand consulter un syndic autorisé en insolvabilité ?
Les méthodes avalanche et boule de neige fonctionnent lorsque votre situation permet un remboursement autonome. Certains signaux indiquent que l’endettement a dépassé ce seuil.
Signaux d’alarme :
Vous ne pouvez pas effectuer les paiements minimums
Vous utilisez le crédit pour payer les factures courantes
Les appels de créanciers affectent votre qualité de vie
Le stress financier impacte votre santé ou vos relations
Vos dettes augmentent malgré vos efforts
Dans ces cas, un syndic autorisé en insolvabilité peut évaluer votre situation et présenter des solutions légales.
La proposition de consommateur :
Cette solution permet de négocier une réduction de vos dettes (parfois jusqu’à 70%) et d’effectuer des paiements fixes sur une période déterminée, avec une protection légale contre les créanciers.
L’accompagnement professionnel
Consulter un syndic n’engage à rien. Cette première étape permet d’obtenir des informations claires sur vos options et de prendre une décision éclairée.
Reconnaître qu’on a besoin d’aide professionnelle n’est pas un échec. C’est souvent le premier pas vers un véritable nouveau départ financier.
Conclusion
Choisir entre la méthode avalanche et la méthode boule de neige dépend avant tout de votre profil, de votre motivation et de votre capacité à maintenir un plan de remboursement sur le long terme.
Si vos dettes deviennent trop lourdes, si vous éprouvez des difficultés à effectuer les paiements minimums, ou si le stress financier impacte votre qualité de vie, il est essentiel de ne pas rester seul face à ces défis.
Groupe Leblanc Syndic est là pour vous accompagner. En faisant appel à leurs experts, vous bénéficierez d’un accompagnement personnalisé et de solutions adaptées, telles que la proposition de consommateur, qui peuvent vous aider à retrouver un équilibre financier durable.
Ne laissez pas vos dettes prendre le dessus. Faites le premier pas vers la liberté financière en consultant dès aujourd’hui un conseiller chez Groupe Leblanc Syndic.
Questions fréquentes
Oui, l’approche hybride est tout à fait valide. Éliminez une ou deux petites dettes pour créer de l’élan, puis basculez vers la méthode avalanche pour le reste. L’important est de maintenir votre engagement sur la durée.
Dans la grande majorité des cas, oui. Elle minimise les intérêts payés. Cependant, une méthode boule de neige maintenue jusqu’au bout produit de meilleurs résultats qu’une méthode avalanche abandonnée après quelques mois.
Cela dépend de votre niveau d’endettement et du montant supplémentaire que vous pouvez consacrer au remboursement. Avec la méthode boule, vous pourriez éliminer une première dette en quelques mois. Avec la méthode avalanche, les économies d’intérêts deviennent visibles dès le premier relevé.
Oui, les prêts étudiants peuvent être intégrés à votre stratégie. Classez-les selon leur taux (avalanche) ou leur solde (boule de neige) avec vos autres dettes pour créer un plan unifié.
Si vous ne pouvez pas effectuer vos paiements minimums, si vos dettes continuent d’augmenter malgré vos efforts, ou si le remboursement complet prendrait plus de cinq ans avec des paiements maximaux, une consultation gratuite avec un syndic autorisé en insolvabilité peut clarifier vos options.


Laisser un commentaire