
Le calcul de la saisie de salaire au Québec suit une formule précise : (salaire brut de la période, exemption selon votre situation) × 30 % pour la plupart des dettes, ou 30 % du salaire brut total, sans exemption, pour une pension alimentaire. Cet article vous montre, chiffres à l’appui, comment appliquer cette formule à partir du barème 2026 en vigueur au Québec.
Qu’est-ce qu’une saisie sur salaire (saisie-arrêt) ?
La saisie sur salaire est une procédure légale qui permet à un créancier de prélever directement une part de votre rémunération auprès de votre employeur, avant même que l’argent ne vous soit versé.
Comment ça fonctionne au Québec : retards de paiement répétés → mise en demeure → jugement de la Cour ou avis administratif → signification d’une ordonnance à l’employeur → début des retenues sur la paie.
Créanciers concernés : banques, cartes de crédit, agences de recouvrement, Revenu Québec, l’Agence du revenu du Canada, un ex-conjoint pour une pension alimentaire, entre autres créanciers.
Dette fiscale vs dette de consommation : Revenu Québec peut saisir sans jugement préalable pour un solde d’impôt ou de TPS/TVQ impayé. Pour la plupart des autres dettes, une saisie de salaire nécessite d’abord un jugement de la Cour.
Ce qui est saisi : la saisie porte sur le revenu périodique (semaine, deux semaines, deux fois par mois ou mois). L’aide sociale, les allocations familiales et certaines prestations demeurent entièrement insaisissables.
Non, on ne peut pas vous enlever tout votre salaire à cause de vos dettes. La loi en protège une bonne partie.
Peu importe le montant dû, une partie de la paie est intouchable. Et cette partie protégée est plus grande s’il y a des personnes à charge, comme des enfants. Sur ce qui reste, on ne peut prélever qu’une fraction, le plus gros reste dans les poches. Et voici le vrai levier : dès qu’un dossier est ouvert avec un syndic, ce prélèvement sur la paie peut être stoppé. Donc non, on n’est pas obligé de subir ça.
Envie de savoir ce qu’on peut réellement vous saisir, et comment l’arrêter ? Je suis Lionard, l’assistant virtuel de dettes.ca. Venez m’en parler, c’est gratuit et sans engagement. Je suis en bas, à droite de la page.
Base légale et barèmes 2026 pour le calcul
Au Québec, le calcul de la portion saisissable est encadré par le Code de procédure civile et administré, pour les dettes fiscales et les pensions alimentaires, par Revenu Québec.
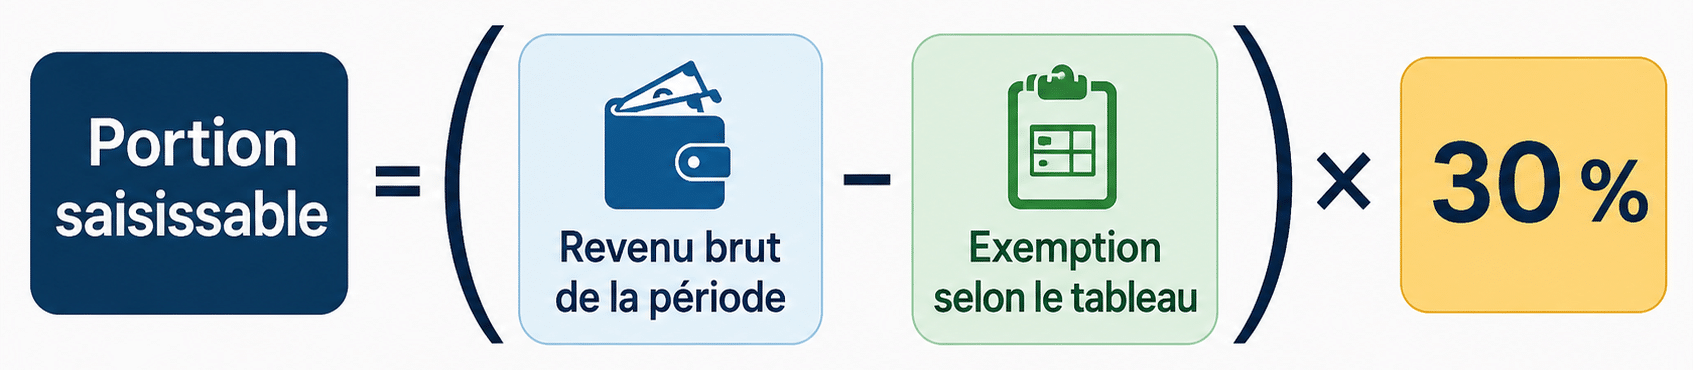
Le principe est constant : on part toujours du revenu brut, on soustrait une exemption qui varie selon le nombre de personnes à charge et la fréquence de paie, puis on applique un taux au reste.
Personnes à charge | Semaine | Deux semaines | Deux fois/mois | Mois |
|---|---|---|---|---|
0 | 380,19 $ | 760,38 $ | 823,75 $ | 1 647,50 $ |
1 | 532,27 $ | 1 064,54 $ | 1 153,25 $ | 2 306,50 $ |
2 | 608,31 $ | 1 216,62 $ | 1 318,00 $ | 2 636,00 $ |
3 | 684,35 $ | 1 368,69 $ | 1 482,75 $ | 2 965,50 $ |
4 | 760,38 $ | 1 520,77 $ | 1 647,50 $ | 3 295,00 $ |
Tableau : exemptions 2026-2027 (1er avril 2026 au 31 mars 2027), selon le nombre de personnes à charge
Source : Tableau des exemptions, Gouvernement du Québec (table complète jusqu’à 12 personnes à charge disponible sur la page officielle).
Taux général : 30 %. Une fois l’exemption soustraite du revenu brut, l’employeur peut être tenu de retenir jusqu’à 30 % du reste que la dette soit fiscale ou une dette de consommation ordinaire.
Taux à 50 % : cas exceptionnels seulement. Ce taux plus élevé ne s’applique pas aux pensions alimentaires courantes, mais à des situations précises comme le partage du patrimoine familial ou encore le paiement d’une prestation compensatoire. (Source officielle)
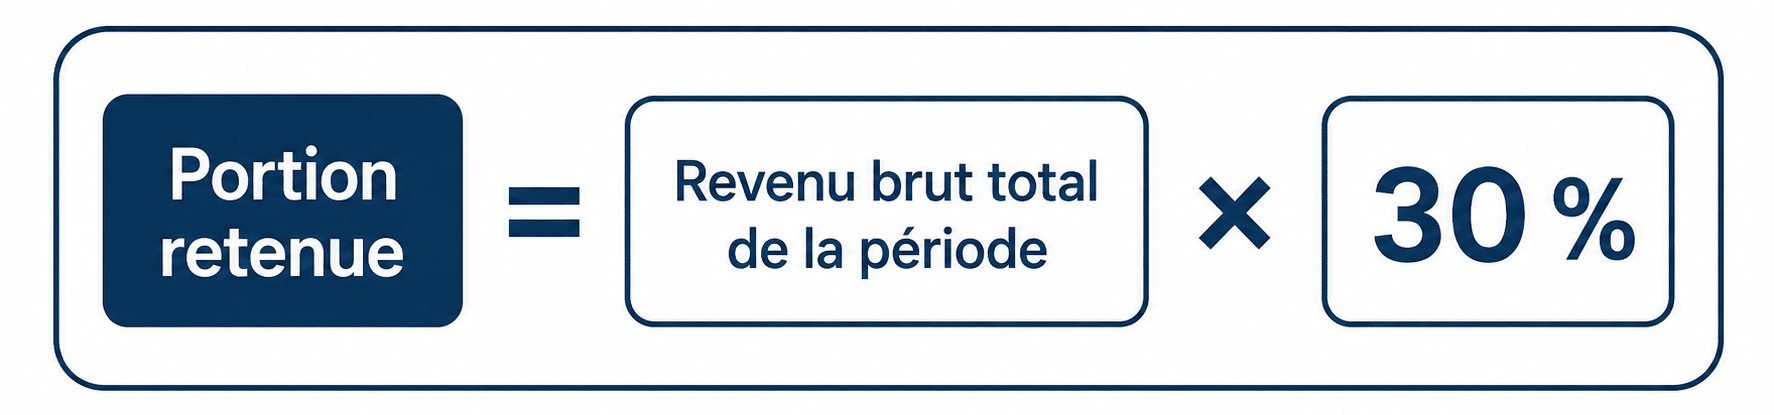
Pension alimentaire : 30 % du revenu brut, sans exemption. C’est une nuance importante : pour une pension alimentaire administrée par Revenu Québec ou par ordonnance, les exemptions du tableau ci-dessus ne s’appliquent pas. Le taux de 30 % se calcule sur la totalité du revenu brut. (Source : Revenu Québec)
Méthode de calcul : la formule, étape par étape
Voici la formule à appliquer selon le type de dette.
Formule 1 : dette fiscale ou dette de consommation (taux 30 %) :
Formule 2 : pension alimentaire (taux 30 %, sans exemption) :
Formule 3 : cas à 50 % (patrimoine familial, prestation compensatoire) :
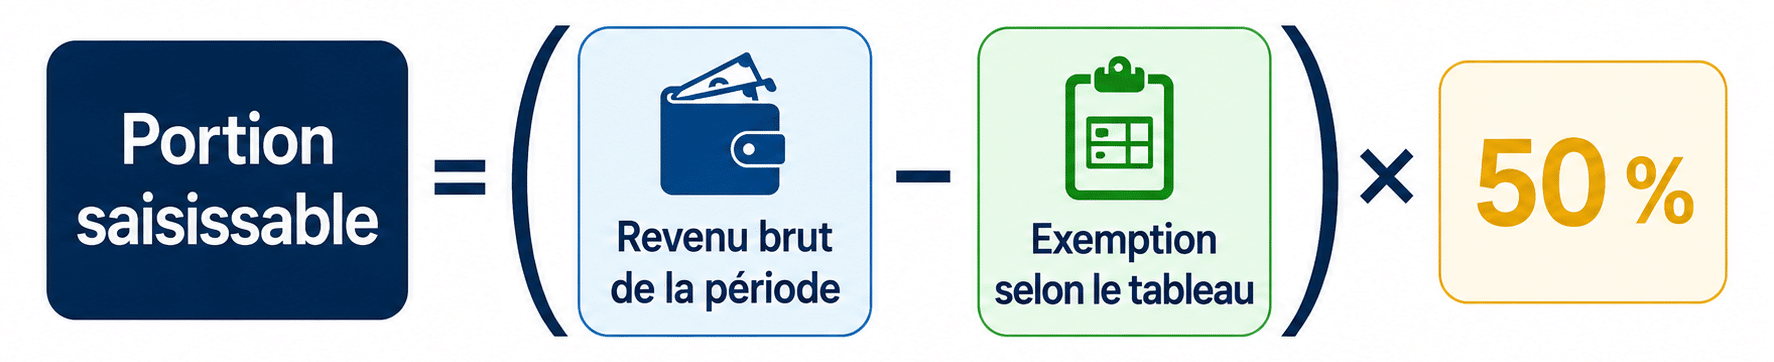
Les étapes pour l’employeur :
Identifier le revenu brut de la période de paie (semaine, deux semaines, mois).
Consulter le tableau des exemptions selon le nombre de personnes à charge et la fréquence de paie (sauf pour une pension alimentaire, où aucune exemption ne s’applique).
Soustraire l’exemption du revenu brut, si applicable.
Appliquer le taux correspondant au type de créance (30 % ou 50 %).
Retenir ce montant sur la paie et le remettre au créancier ou à Revenu Québec selon les délais et instructions prévus
Exemple 1 : dette fiscale, salarié sans personne à charge
Un salarié payé mensuellement touche 3 000 $ brut, sans personne à charge.
Exemption mensuelle (0 personne à charge) : 1 647,50 $
Excédent : 3 000 $ − 1 647,50 $ = 1 352,50 $
Portion saisissable : 1 352,50 $ × 30 % = 405,75 $
Le salarié conserve 2 594,25 $ avant ses retenues habituelles (impôts, RRQ, RQAP, assurance-emploi).
Exemple 2 : pension alimentaire, même salarié
Même salaire de 3 000 $ brut, mais cette fois pour une pension alimentaire administrée par Revenu Québec.
Aucune exemption ne s’applique.
Portion retenue : 3 000 $ × 30 % = 900 $
À taux égal (30 %), une saisie pour pension alimentaire prélève davantage qu’une saisie pour dette fiscale, parce qu’aucune exemption n’est soustraite au préalable. C’est une source fréquente de confusion, le taux ne suffit pas à comparer deux saisies, il faut aussi regarder la base de calcul.
L’employeur doit respecter l’ordre de priorité des retenues : d’abord les charges obligatoires (impôts, RRQ, RQAP, assurance-emploi), puis la saisie. Il doit aussi conserver le détail de chaque calcul et des sommes versées, pour prouver sa conformité en cas de contrôle.
Cas particuliers : Revenu Québec, pensions alimentaires et travailleurs autonomes
Revenu Québec peut émettre un avis à un tiers saisi ou une ordonnance d’affectation, avec une demande formelle de paiement, sans passer par un jugement civil. Le formulaire PER-6895 sert à calculer la portion saisissable pour une dette fiscale (montants en vigueur du 1er avril 2026 au 31 mars 2027). En parallèle, Revenu Québec peut aussi saisir un compte bancaire, entraînant un gel partiel ou total des sommes disponibles.
Pensions alimentaires
Le Programme de perception des pensions alimentaires de Revenu Québec calcule la retenue en appliquant 30 % à l’ensemble des revenus de la personne qui doit payer sans exemption, contrairement à une dette fiscale. Un taux de 50 % ne s’applique qu’aux situations exceptionnelles mentionnées plus haut (patrimoine familial, prestation compensatoire, contribution pour enfant né d’agression sexuelle), pas à une pension alimentaire courante.
Travailleurs autonomes
Sans employeur au sens classique, un créancier peut tout de même faire une saisie en mains tierces auprès des clients ou donneurs d’ouvrage pour intercepter des sommes dues. Pour protéger son revenu, le travailleur autonome doit conclure une entente avec l’huissier afin de payer par versements plutôt que de subir une saisie ponctuelle. Une proposition de consommateur permet souvent aussi de négocier un arrangement plus prévisible.
Obligations de l’employeur, droits du salarié et solutions
Du côté de l’employeur :
Exécuter l’ordre de saisie reçu et prélever les montants à chaque période de paie.
Verser les sommes retenues dans les délais précisés par l’avis ou l’ordonnance.
Déclarer les montants saisis sur le T4 de l’employé en fin d’année.
Ne jamais pénaliser l’employé pour la saisie : aucun congédiement, harcèlement ou sanction liés à cette situation. Un manquement peut être contesté devant la CNESST.
La saisie prend fin si l’employeur reçoit une notification de faillite personnelle ou de proposition de consommateur du salarié.
Du côté du salarié :
Une révision du montant est possible si votre situation change (naissance d’un enfant, perte de revenus, maladie), adressez-vous au tribunal ou à Revenu Québec selon le dossier.
Plusieurs solutions existent pour limiter ou arrêter une saisie : entente de paiement, consolidation, dépôt volontaire auprès du greffe, proposition de consommateur ou faillite personnelle. Ces deux derniers recours suspendent généralement les saisies dès leur dépôt.
La faillite personnelle est encadrée par un syndic autorisé en insolvabilité (LIT) en vertu de la Loi sur la faillite et l’insolvabilité. Une première faillite sans revenu excédentaire peut mener à une libération dès 9 mois, une proposition de consommateur, elle, évite la faillite tout en consolidant les dettes selon une entente négociée avec les créanciers.
L’essentiel à retenir
Le calcul repose sur une formule simple : revenu brut moins exemption, multiplié par un taux de 30 % (ou 50 % dans de rares cas), sauf pour une pension alimentaire où le taux de 30 % s’applique directement au revenu brut total. Vérifiez toujours que le barème 2026 en vigueur est bien appliqué à votre situation. Dès la réception d’un avis de saisie, contactez un syndic autorisé en insolvabilité, le menu des solutions est souvent plus large qu’on ne le pense.
Reprendre le contrôle de vos finances, c’est possible. Découvrez vos options dès aujourd’hui avec Groupe Leblanc Syndic.
FAQ
Q1 : Comment calculer le montant saisissable d’un salaire ?
Soustrayez l’exemption correspondant à votre nombre de personnes à charge et à votre fréquence de paie de votre revenu brut, puis multipliez le résultat par 30 % (ou par 50 % dans les cas exceptionnels prévus par la loi). Pour une pension alimentaire, aucune exemption ne s’applique : c’est 30 % du revenu brut total.
Q2 : Quelle est la portion insaisissable de mon salaire au Québec ?
Elle correspond à l’exemption prévue au tableau officiel selon vos personnes à charge et votre fréquence de paie, par exemple 1 647,50 $ par mois pour une personne seule sans personne à charge (montants 2026-2027).
Q3 : Une pension alimentaire peut-elle vraiment atteindre 50 % de mon salaire ?
Non, pas dans le cas d’une pension alimentaire courante : le taux appliqué est de 30 % du revenu brut, sans exemption. Le taux de 50 % est réservé à des situations précises comme le partage du patrimoine familial ou une prestation compensatoire.
Q4 : Que faire si je ne peux pas payer mes dépenses de base après une saisie ?
Contactez rapidement un syndic autorisé en insolvabilité ou un organisme d’aide budgétaire. Une révision de la saisie, un dépôt volontaire ou une proposition de consommateur peuvent réduire la pression financière.
Q5 : Un employeur peut-il me congédier à cause d’une saisie de salaire ?
Non. La loi interdit toute sanction liée à une saisie de salaire. Un recours est possible devant la CNESST en cas de manquement.


Laisser un commentaire