
Vous faites déjà l’effort de rembourser. Le problème, c’est que les intérêts ont pris le volant. Chaque mois, vous payez et la dette ne bouge presque pas. Dans ce moment-là, deux options reviennent sans cesse : la consolidation de dettes et la proposition de consommateur. Et la vraie question n’est pas “laquelle est la meilleure en théorie”, mais laquelle est réaliste pour vous, maintenant.
La consolidation de dettes peut aider si vous avez encore un bon dossier de crédit et la capacité de rembourser 100 % de ce que vous devez, à un taux plus bas. La proposition de consommateur, quant à elle, peut réduire le montant total à rembourser, geler les intérêts et arrêter les recours des créanciers surtout quand rembourser 100 % n’est plus possible, même en regroupant tout.
Si vous hésitez (ce qui est normal), vous n’avez pas à trancher seul. Une rencontre avec un syndic autorisé en insolvabilité permet de comparer les deux scénarios sur vos chiffres réels. Chez Groupe Leblanc, c’est exactement le rôle : vous aider à choisir une sortie qui tient debout dans votre vie, pas juste sur papier.
5 différences essentielles entre consolidation de dettes et proposition de consommateur
| Critère | Consolidation de dettes | Proposition de consommateur |
| Qui l’accorde | Une institution financière (banque, caisse, prêteur privé) | Un syndic autorisé en insolvabilité, encadré par la LFI |
| Montant dû | 100 % du capital emprunté, à un taux réduit | Montant réduit souvent de 60 % à 80 % |
| Paiements mensuels | Un seul paiement : capital + intérêts | Un seul paiement, selon votre capacité réelle, intérêts généralement arrêtés |
| Impact sur le crédit | Généralement neutre à positif si bien remboursé | Inscrit au dossier, effacé 3 ans après la fin (ou 6 ans depuis le début) |
| Protection contre les créanciers | Aucune protection légale | Protection légale immédiate dès le dépôt |
1. L’impact sur votre cote de crédit
La consolidation de dettes est un prêt bancaire classique : bien remboursée, elle reste généralement neutre, voire positive pour votre dossier avec le temps. La proposition de consommateur, elle, s’inscrit à votre dossier de crédit et a un effet plus marqué, mais temporaire, généralement effacé 3 ans après la fin de la proposition, ou 6 ans depuis son début, selon la première échéance atteinte.
2. Qui l’accorde
La consolidation provient d’une institution financière : banque, caisse ou prêteur privé. C’est un produit de crédit, pas une procédure légale. La proposition de consommateur est administrée par un syndic autorisé en insolvabilité, encadrée par la Loi sur la faillite et l’insolvabilité.
3. Le montant réellement dû
Avec une consolidation, vous remboursez 100 % du capital emprunté, généralement à un taux plus avantageux. Avec une proposition, le montant total peut être réduit, souvent de 60 % à 80 % selon la situation puisqu’il est négocié directement avec vos créanciers.
4. Les paiements mensuels
Les deux solutions offrent un paiement unique. Mais celui de la consolidation couvre le capital plus les intérêts sur la durée du prêt, alors que celui de la proposition est établi selon votre capacité réelle de payer, et les intérêts sur les dettes visées sont généralement arrêtés dès son acceptation.
5. La protection contre les créanciers
La consolidation n’offre aucune protection légale : si des dettes restent hors du prêt, les créanciers concernés peuvent continuer leurs démarches. La proposition de consommateur, elle, déclenche une protection légale immédiate dès son dépôt — fin des appels, poursuites et saisies.
Quand la consolidation de dettes peut être une bonne solution ?
La consolidation peut être une bonne option lorsque votre situation financière reste relativement stable et que votre principal problème provient surtout des intérêts élevés ou de la multiplication des paiements mensuels.
Cette solution fonctionne généralement mieux lorsque vous avez encore une cote de crédit acceptable, des revenus stables et une capacité réelle de rembourser toutes vos dettes dans le temps. Dans ce contexte, regrouper les paiements peut simplifier la gestion du budget et réduire la pression financière.
Cependant, la consolidation comporte aussi certaines limites importantes. Contrairement à une proposition de consommateur, elle ne réduit pas le montant des dettes et n’offre aucune protection légale contre les créanciers. Si les retards de paiement se multiplient déjà ou que le budget est devenu insuffisant, la banque peut également refuser la demande.
Dans plusieurs situations, la consolidation agit surtout comme un réaménagement financier. Elle peut être efficace lorsque la dette reste contrôlable, mais elle devient souvent insuffisante lorsque l’endettement a déjà dépassé la capacité réelle de remboursement.
Quand la proposition de consommateur devient plus avantageuse
La proposition de consommateur est prévue par la Loi sur la faillite et l’insolvabilité et doit obligatoirement être déposée par un syndic autorisé en insolvabilité.
Contrairement à la consolidation, son objectif n’est pas simplement de réduire les intérêts ou de regrouper les paiements. Elle vise surtout à rendre les dettes réellement soutenables selon votre budget.
Cette solution devient souvent plus adaptée lorsque les paiements minimums ne suffisent plus, que les intérêts continuent d’étouffer les finances ou que même une consolidation ne permettrait plus de rembourser l’ensemble des dettes.
Selon la situation, la proposition peut permettre de réduire une partie importante des dettes, d’arrêter les intérêts et de mettre fin aux appels, aux poursuites ou aux saisies. Les paiements sont ensuite établis selon une entente réaliste tenant compte de votre capacité financière réelle.
Pour plusieurs personnes, la différence majeure est surtout psychologique : au lieu d’essayer de survivre financièrement pendant des années, la proposition permet souvent de retrouver rapidement un budget plus respirable et plus stable.
Vous vous demandez si une proposition de consommateur serait plus réaliste qu’une consolidation dans votre situation ? Les conseillers en insolvabilité de Groupe Leblanc peuvent analyser votre budget, vos dettes et vos paiements actuels afin de comparer les solutions possibles avec vous.
Ils analysent votre situation financière, expliquent les options possibles, préparent l’entente, négocient avec les créanciers et administrent tout le processus du début à la fin. Chez Groupe Leblanc, les rencontres permettent de comparer concrètement les solutions selon votre budget réel. La première rencontre est gratuite.
Les erreurs fréquentes avant de choisir
Plusieurs personnes tentent d’abord une consolidation alors que leur budget ne permet déjà plus de soutenir les paiements. Dans ces situations, le problème ne vient pas seulement des taux d’intérêt, mais du niveau global d’endettement.
Il arrive aussi que certaines personnes multiplient les demandes de consolidation après plusieurs refus bancaires. Pourtant, lorsque les revenus sont déjà insuffisants ou que le ratio d’endettement est trop élevé, continuer à chercher un nouveau prêt peut simplement retarder une solution plus réaliste.
Une autre erreur fréquente consiste à vouloir absolument rembourser 100 % des dettes même lorsque cela devient pratiquement impossible sans sacrifier complètement la stabilité financière du quotidien.
Quelle solution coûte réellement le moins cher ?
La mensualité la plus basse n’est pas toujours la solution la plus avantageuse à long terme. Une consolidation peut sembler moins grave au départ, mais si le remboursement s’étire pendant plusieurs années avec des intérêts importants, le coût total peut devenir très élevé.
À l’inverse, une proposition de consommateur peut avoir un impact plus important sur le dossier de crédit à court terme, mais permettre de stabiliser beaucoup plus rapidement la situation financière.
La vraie question n’est donc pas seulement de savoir combien vous paierez chaque mois, mais plutôt combien de temps votre situation restera financièrement soutenable sans replonger dans les dettes.
Consolidation ou proposition : comment savoir laquelle est réaliste pour vous ?
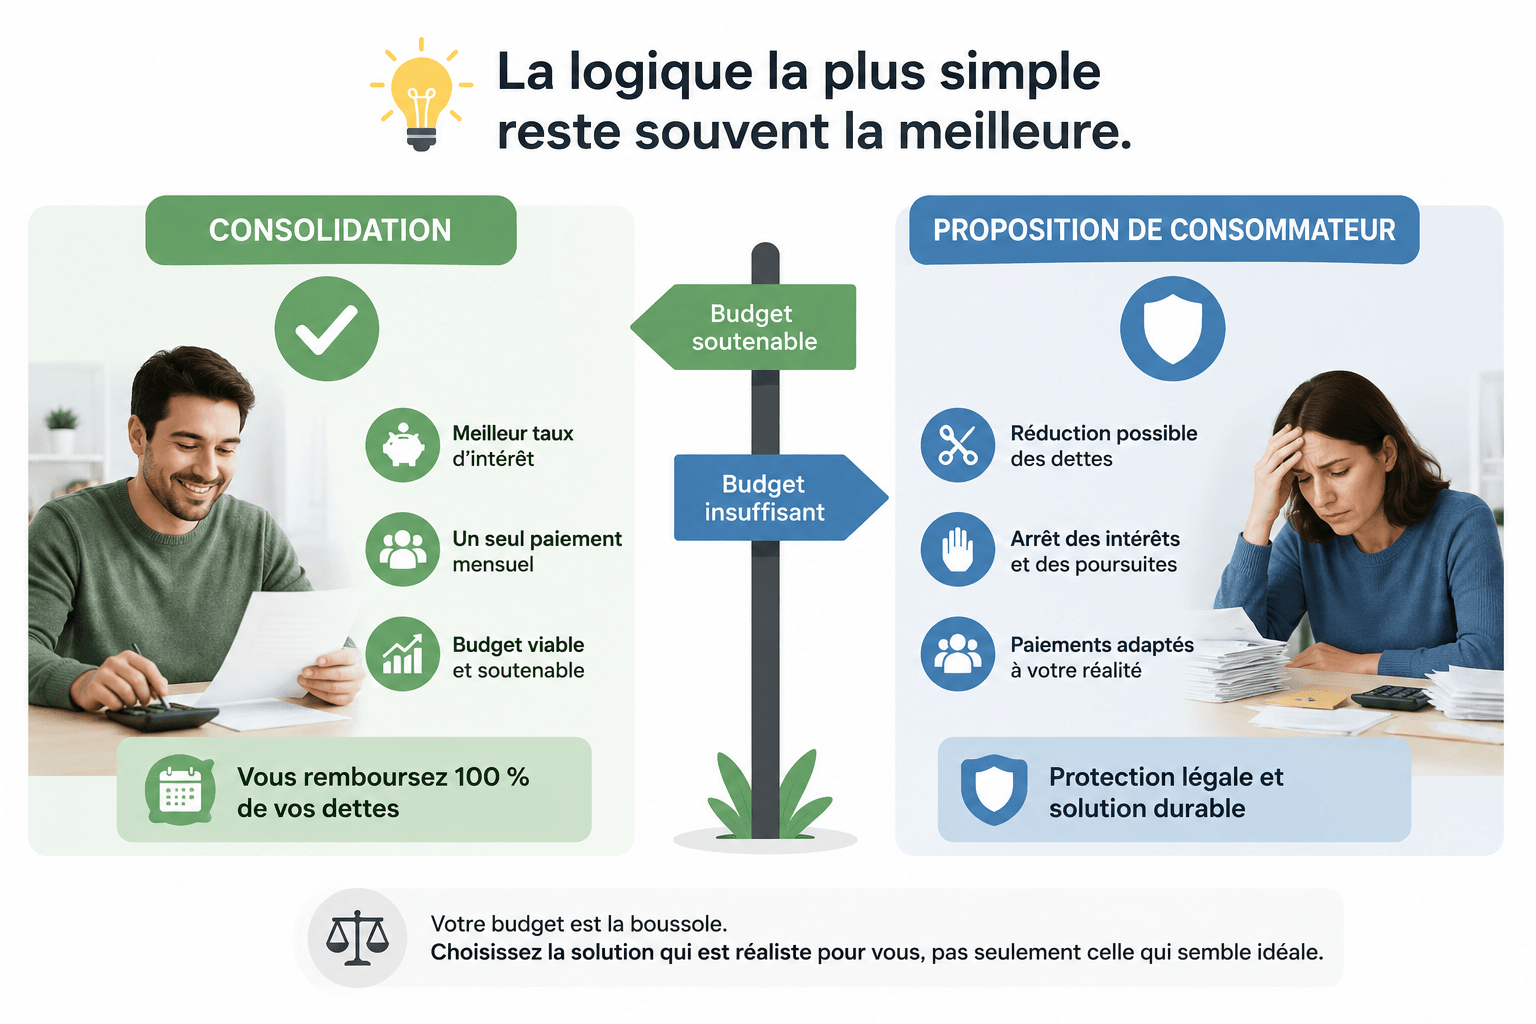
La logique la plus simple reste souvent la meilleure.
Si votre budget permet encore de rembourser l’ensemble de vos dettes avec un meilleur taux d’intérêt et sans étouffer financièrement, la consolidation peut être une bonne solution.
En revanche, si même en regroupant les paiements il devient impossible de rembourser toutes les dettes dans des conditions réalistes, la proposition de consommateur devient souvent une option beaucoup plus sécurisante et durable.
Autres comparaisons souvent recherchées
Vous hésitez encore entre plusieurs solutions ? Vous pouvez également comparer d’autres options d’endettement selon votre situation, comme le dépôt volontaire vs proposition de consommateur ou encore la faillite personnelle vs proposition de consommateur, afin de mieux comprendre les impacts, les protections offertes et les différences réelles entre chaque solution.
Quand parler à la banque… et quand consulter un syndic
Parler à une institution financière peut être pertinent lorsque votre dossier de crédit demeure relativement solide et qu’une consolidation pourrait réellement améliorer votre situation.
À l’inverse, consulter un syndic devient souvent essentiel lorsque la dette est devenue trop lourde, que les refus bancaires s’accumulent ou que le budget ne tient plus malgré les efforts.
Chez Groupe Leblanc, syndic autorisé en insolvabilité, les rencontres servent avant tout à comparer les options selon votre situation réelle et votre capacité réelle de remboursement, sans pression et sans jugement.
Important : Groupe Leblanc ne propose pas de prêts ni de cartes de crédit. Leur rôle est d’accompagner les personnes dans les solutions d’insolvabilité et dans la reconstruction durable du crédit.

