
Combien coûte une faillite personnelle ? C’est souvent la première question qui surgit lorsque les dettes deviennent trop lourdes et que les options se resserrent.
Véronique Sigouin se la posait elle aussi. Sa situation financière était stable, jusqu’à ce que la relation avec son conjoint se dégrade. La séparation a entraîné des dettes partagées, des responsabilités floues et une pression financière constante. Rapidement, la faillite est devenue une option à considérer.
La réalité est simple : la faillite personnelle a un coût, mais il n’est jamais le même pour tout le monde. Il dépend de vos revenus, de vos dépenses, de votre situation familiale et de vos biens.
La meilleure façon de connaître ce coût, c’est de se faire évaluer d’abord par un expert en insolvabilité. Vous saurez exactement ce que la faillite pourrait vous coûter, et si la faillite est la meilleure option pour vous.
Combien coûte une faillite personnelle ?

Le coût d’une faillite personnelle repose sur les 3 critères suivants :
- Les frais minimums d’administration d’une faillite.
- Le revenu de l’unité familiale et le nombre de personne dans l’unité
- Le montant estimé de la réalisation de vos biens.
C’est ainsi que la conseillère a expliqué à Véronique le coût de la faillite.
La situation de Véronique ne cessait de s’aggraver jusqu’à ce qu’elle ne parvienne plus à payer les mensualités de ses dettes. Elle se sentait vulnérable et avait perdu l’estime de sa propre personne.
…Puis, elle entendit parler du Groupe Leblanc Syndic à la radio. Elle planifia une consultation gratuite avec une conseillère pour faire le tour de sa situation financière. Ensuite, la conseillère montra à Véronique la faisabilité de chaque solution. Tous les paramètres ont été pris en compte dont le coût de chaque solution. La faillite est apparue comme la solution idéale.
Vous pouvez visionner la vidéo de son témoignage. Passons en revue les différents paramètres entrant dans le coût de la faillite.
Les frais minimums d’administration d’une faillite
Vous devrez payer les frais d’administration au syndic d’environ 1800$ pour une faillite au Québec. Ce montant sera à payer généralement sur 9 mois, mais sujet à des ajustements en fonction de votre capacité à payer.
Il convient également de mentionner qu’il existe des ententes spéciales pour les dossiers à faible revenu. Dans certains cas, des personnes bénéficiant de l’aide sociale peuvent bénéficier de montants plus bas, par exemple 100$ par mois, pour couvrir les frais minimums d’administration.
Ce coût minimum sert à couvrir , les frais d’administrations et les frais du surintendant des faillites.
Les frais liés à votre revenu
Le concept du revenu excédentaire est simple : vous payez plus si vous gagnez plus.
Le surintendant des faillites a déterminé un seuil minimum de revenu pour assurer à une personne ou à un ménage une vie décente. Le revenu excédentaire constitue le montant qui excède ce seuil minimum.
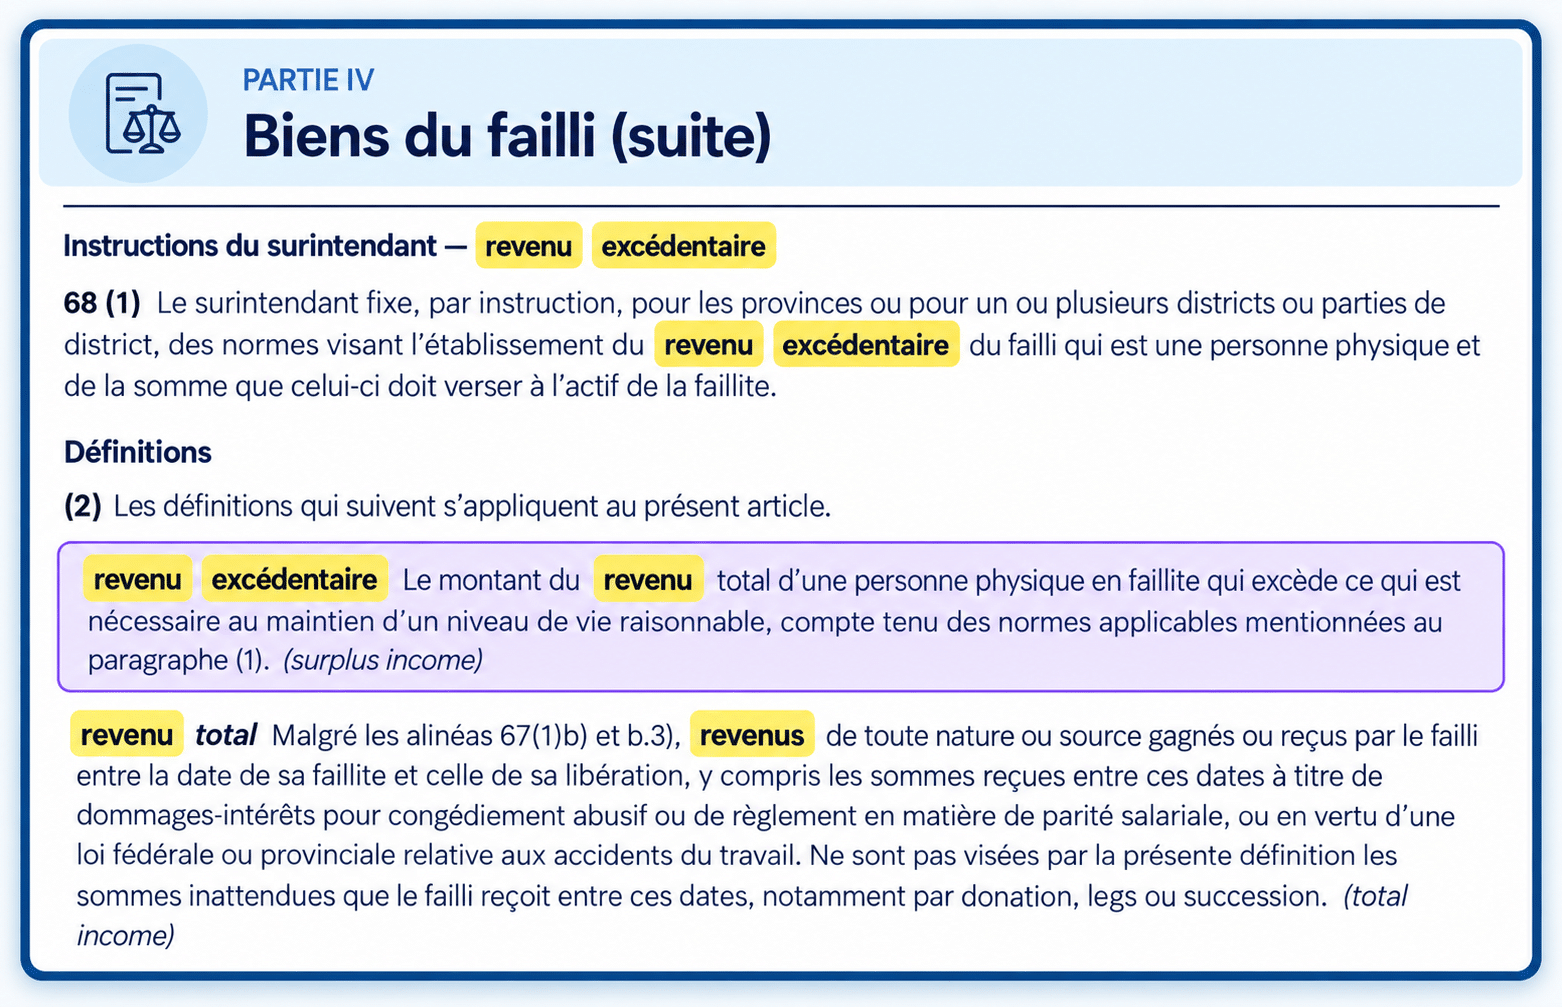
La Loi dit que vous devez payer 50 % pour chaque dollar au-dessus du seuil minimum en tant que paiements de revenu excédentaire. Supposons qu’après calcul, vous vous retrouvez avec 700 $ de plus que le revenu excédentaire. Vous devez donc ajouter 350 $ à vos mensualités.
Tous les mois, vous devez faire parvenir votre talon de paie ainsi que la liste des personnes à votre charge à votre syndic. Ce dernier s’en sert pour déterminer votre revenu net. Ainsi, il peut déterminer si vous avez un revenu excédentaire ou pas, et dans le premier cas le montant à payer.
La présence de revenu excédentaire agit sur la durée de votre faillite.
Une première faillite (sans revenu excédentaire) dure 9 mois. Avec un revenu excédentaire, elle passe à 21 mois, soit 12 mois de plus. Votre paiement pour revenu excédentaire doit être de 200 $ au minimum pour que la durée passe à 21 mois.
Les coûts liés à vos biens

Pour éliminer vos dettes grâce à la faillite, il se peut que vous ayez à céder certains de vos biens.
Heureusement, la LFI a aussi prévu des biens insaisissables qui sont essentiels pour vivre ou exercer votre travail. Et il y a encore mieux!
Chaque province du Canada a établi une liste plus spécifique des biens insaisissables. Vous trouverez cette Loi dans le Code de procédure civil de chaque région. Cela permet d’adapter la LFI aux réalités de chaque province.
Au Québec, les articles 694 jusqu’à 701 du Code de procédure civil du Québec fixent la liste des biens insaisissables. La liste est longue et très spécifique sur les biens. Je vais donc vous citer ces biens dans les grandes lignes :
- Vos meubles (jusqu’à concurrence d’une valeur marchande de 7 000 $).
- Vos instruments de travail nécessaires à l’exercice de votre profession.
- Vos pensions et contributions (exceptées celles des 12 mois avant la date du début de la procédure) à votre REER.
- Vos animaux de compagnie.
- La nourriture, les combustibles, les vêtements et le linge nécessaires pour une vie décente.
- Les biens nécessaires pour pallier un handicap ou pour vous soigner.
- Votre voiture si elle fait partie de vos instruments de travail ou si elle est nécessaire pour assurer votre subsistance, pour vous soigner, ou pour assurer votre éducation.
- biens d’autres …etc.
Le syndic de faillite doit “réaliser” vos biens. En d’autres termes, transformer vos biens saisissables en argent liquide. Et il faut bien faire la nuance avec le fait de se saisir de vos biens. Le syndic n’est pas tenu de se saisir de vos biens pour les vendre, mais seulement de les transformer en argent liquide.
Supposons que vous ayez un bien saisissable d’une valeur de 2500 $ qui vous tient à cœur. À l’issue de l’inventaire, vous pouvez proposer 2500 $ en argent comptant à votre syndic et garder votre bien.
Vous voyez que si vous avez un revenu élevé et beaucoup de biens, le coût de votre faillite sera également élevé. Dans une telle situation, vous pouvez songer à la proposition de consommateur.
Pour Véronique, le coût était supportable par son budget et elle n’avait pas beaucoup de biens importants saisissables.
Le coût par rapport aux conséquences de la faillite
La faillite personnelle peut avoir des répercussions significatives sur votre vie financière et personnelle. Voici quelques-unes des principales conséquences :
- Perte de certains biens : Vous pourriez devoir céder des actifs ou des biens immobiliers pour rembourser vos dettes.
- Paiements mensuels : Vous serez tenu de réaliser des paiements mensuels pendant une période déterminée, en fonction de votre revenu excédentaire.
- Impact sur la cote de crédit : La faillite aura un effet négatif sur votre cote de crédit, ce qui peut compliquer l’obtention de crédits futurs.
- Élimination de certaines dettes : Vous pourrez vous libérer de dettes telles que les dettes de cartes de crédit ou les prêts personnels.
- Consultation obligatoire : Vous devrez travailler avec un syndic autorisé en insolvabilité pour gérer le processus de faillite et vous assurer de respecter toutes les obligations légales.
Ces conséquences doivent être soigneusement considérées avant de décider de déclarer
Combien coûte un syndic de faillite ?

Les honoraires de votre syndic sont déterminés par la LFI. Ils sont déjà inclus dans les mensualités de votre solution à l’insolvabilité. Vous n’avez donc aucun paiement additionnel à effectuer.
Il y a 2 types de faillites : la faillite sommaire et la faillite ordinaire.
La faillite sommaire est une faillite uniquement pour les individus dont le montant des biens réalisables n’atteint pas 15 000 $. La faillite ordinaire concerne les entreprises ainsi que les personnes dont le montant des biens réalisables dépassent 15 000 $.
Dans une faillite sommaire (la majorité des faillites tombent dans cette catégorie), les frais administratifs représentent un pourcentage de la valeur des biens que le failli a cédé. Ces frais sont couverts avant la distribution de vos paiements à vos créanciers.
Voici comment ils sont répartis tels que définis par l’article 128 de la LFI :
- 100 % des premiers 975 $.
- 35 % jusqu’au premier 2 000 $.
- 50 % pour tout ce qui est au-dessus des 2 000 $.
- D’autres frais peuvent s’ajouter en fonction de la complexité de la situation de chacun.
Dans une faillite ordinaire, les honoraires du syndic correspondent à 7 % de la valeur des biens réalisés. D’autres frais peuvent s’ajouter sur la rémunération du syndic telle que la garantie d’honoraires par un tiers lors du dépôt du dossier.
Gardez à l’esprit cet aspect : vous n’avez qu’un seul paiement mensuel à effectuer à votre syndic pour une faillite personnelle dite sommaire.

Revenons sur le cas de Véronique.
Véronique respecta ses mensualités jusqu’à la fin de la procédure. La situation de Véronique est à présent comme dans un rêve. Son solde est tout le temps positif et en croissance. D’ailleurs, elle a même pu s’offrir son premier voyage.
Imaginez où ? À Cuba, au grand soleil. Comme elle, une fois que vous aurez franchi le pas, vos soucis financiers ne se résumeront plus à “ ou vais-je devoir emprunter pour subvenir à mes besoins et rembourser mes dettes ?“. Mais plutôt à “Que vais-je pouvoir faire de ce 5 000 $ de plus cette année ? Aller en voyage ou investir”.
Conclusion
Pour Véronique, comprendre combien coûtait réellement une faillite personnelle a tout changé.
En mettant des chiffres clairs sur sa situation : revenus, dépenses, dettes et responsabilités après la séparation, elle a pu prendre une décision éclairée, sans peur ni approximations.
Son cas illustre une réalité essentielle : le coût d’une faillite n’est jamais théorique. Il est calculé à partir de votre histoire, de vos obligations et de votre capacité réelle à repartir sur des bases saines. Tant que ce calcul n’est pas fait correctement, il est impossible de savoir si la faillite est la bonne option ou s’il existe une alternative plus avantageuse.
Faites analyser votre situation en toute confidentialité et obtenez une réponse claire sur le coût réel d’une faillite selon votre réalité, pas celle des autres.
Questions fréquemment posées
Au Québec, le coût d’une faillite personnelle dépend de la situation financière du débiteur, notamment de ses revenus et de ses actifs. Pour une première faillite simple, le coût total se situe généralement autour de 1 800 $ à 2 500 $, payable en versements mensuels pendant la durée de la faillite.
Les honoraires d’un syndic autorisé en insolvabilité sont encadrés par la Loi sur la faillite et l’insolvabilité et les règles du surintendant des faillites. Les frais comprennent habituellement les frais administratifs, les frais gouvernementaux et les contributions prévues selon le revenu excédentaire, le cas échéant.
Le coût de la faillite correspond à l’ensemble des montants que la personne doit payer pendant le processus, incluant les frais du syndic, les frais légaux prévus par la loi et les paiements liés au revenu excédentaire si les revenus dépassent les seuils établis par le gouvernement.

