
Proposition concordataire. Faillite commerciale. Deux mots qui font peur. Deux chemins qui semblent tous les deux mener vers une forme de perte. Et pourtant, ils ne se ressemblent pas, ils ne s’adressent pas aux mêmes situations, et ils n’ont pas les mêmes conséquences sur votre avenir.
L’un vise à sauver votre entreprise. L’autre à y mettre fin proprement. Choisir le mauvais dans la précipitation sous la pression des créanciers, des remises fiscales en retard, des liquidités qui fondent, c’est l’erreur qui coûte le plus cher. Cet article est là pour vous apporter une aide concrète et vous accompagner dans le choix de la meilleure option.
Mais si la situation est déjà urgente, ne perdez pas de temps. Consultez gratuitement dès aujourd’hui Groupe Leblanc, syndic autorisé en insolvabilité.
Proposition concordataire vs faillite commerciale : comprendre la différence fondamentale
Avant de comparer, il faut comprendre ce que ces deux procédures font concrètement.
La proposition concordataire : restructurer pour survivre
La proposition concordataire est un mécanisme légal prévu par la LFI qui permet à une entreprise insolvable de négocier avec ses créanciers sans cesser ses activités. Concrètement, l’entreprise propose de rembourser une partie de ses dettes, souvent un pourcentage réduit selon un calendrier réaliste, généralement sur plusieurs années.
La proposition concordataire doit obligatoirement être déposée par un syndic autorisé en insolvabilité selon la loi sur la faillite. Il agit comme intermédiaire entre le débiteur et les créanciers, mettant fin aux communications directes.
Le dépôt d’un avis d’intention suspend immédiatement les mesures de recouvrement et reporte les dettes existantes, permettant la négociation d’une entente avec les créanciers. Cette procédure permet également d’annuler des baux commerciaux et de libérer les administrateurs de certaines responsabilités pour les créances gouvernementales impayées.
Si la majorité des créanciers (en valeur) accepte la proposition, l’entente s’impose à tous, y compris ceux qui auraient voté contre. L’entreprise continue d’opérer, les poursuites et saisies sont suspendues dès le dépôt, et un plan de redressement structuré prend le relais.
La faillite commerciale : liquider pour clore
La faillite commerciale, elle, est une procédure de liquidation ordonnée. Un syndic autorisé en insolvabilité (SAI), licencié par le Bureau du surintendant des faillites du Canada, est nommé pour réaliser les actifs de l’entreprise : équipements, inventaires, comptes recevables et distribuer les fonds aux créanciers selon l’ordre de priorité établi par la loi.
Ce n’est pas un échec moral. C’est une procédure légale conçue pour mettre fin à une situation ingérable de façon ordonnée et équitable pour les créanciers comme pour l’entrepreneur. La faillite commerciale peut être la solution pour les individus ou les entreprises confrontés à des problèmes financiers insurmontables.
La proposition concordataire vise à sauver l’entreprise. La faillite commerciale vise à y mettre fin proprement. L’une n’est pas meilleure que l’autre, la bonne solution dépend entièrement de votre situation réelle.
Dans quels cas chaque solution s’applique réellement
Quand la proposition concordataire est pertinente
La proposition concordataire n’est pas faite pour toutes les entreprises en difficulté. Elle s’adresse aux situations où il existe encore une viabilité réelle, pas seulement espérée. Elle vise particulièrement les entreprises confrontées à des difficultés financières, mais qui peuvent encore bénéficier d’une aide pour restructurer leurs créances et éviter la faillite.
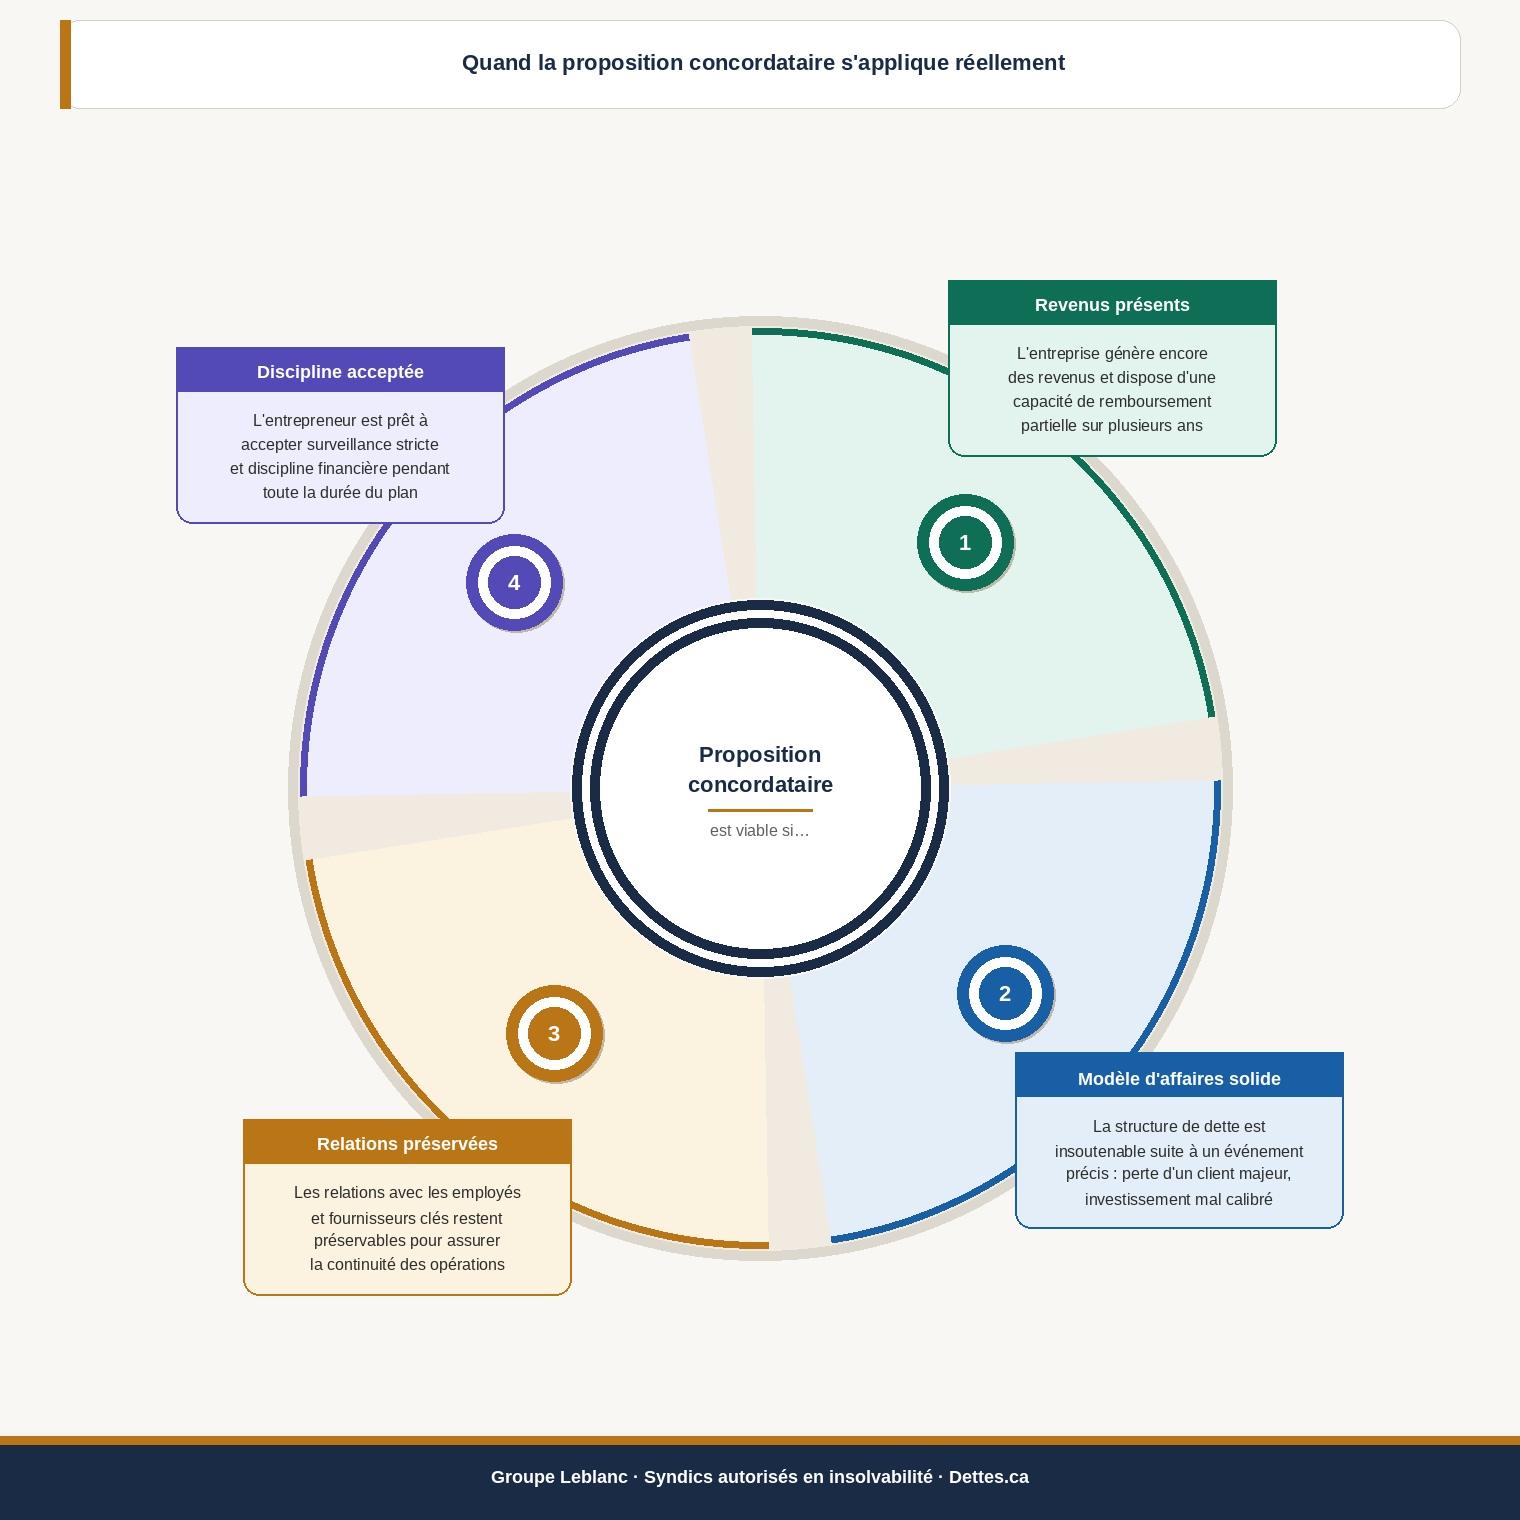
La proposition concordataire permet de négocier une entente formelle avec les créanciers afin de réorganiser la dette, suspendre les recours et mettre en place une restructuration adaptée à la situation de l’entreprise.
Exemple concret : Une PME de services TI à Montréal avec 400 000 $ de dettes envers ses créanciers non garantis, mais un contrat gouvernemental de trois ans en cours, peut proposer de rembourser 45 % de sa dette sur 60 mois. Ses créanciers récupèrent davantage qu’en cas de faillite. L’entreprise survit.
Quand la faillite commerciale est la voie réaliste
La faillite devient la solution appropriée lorsque la viabilité est compromise de façon structurelle, pas conjoncturelle. Lorsque les problèmes financiers sont devenus insurmontables, la faillite commerciale s’impose souvent comme l’ultime recours. Cette procédure entraîne la saisie et la liquidation des biens de l’entreprise afin de permettre le recouvrement des créances par les créanciers.
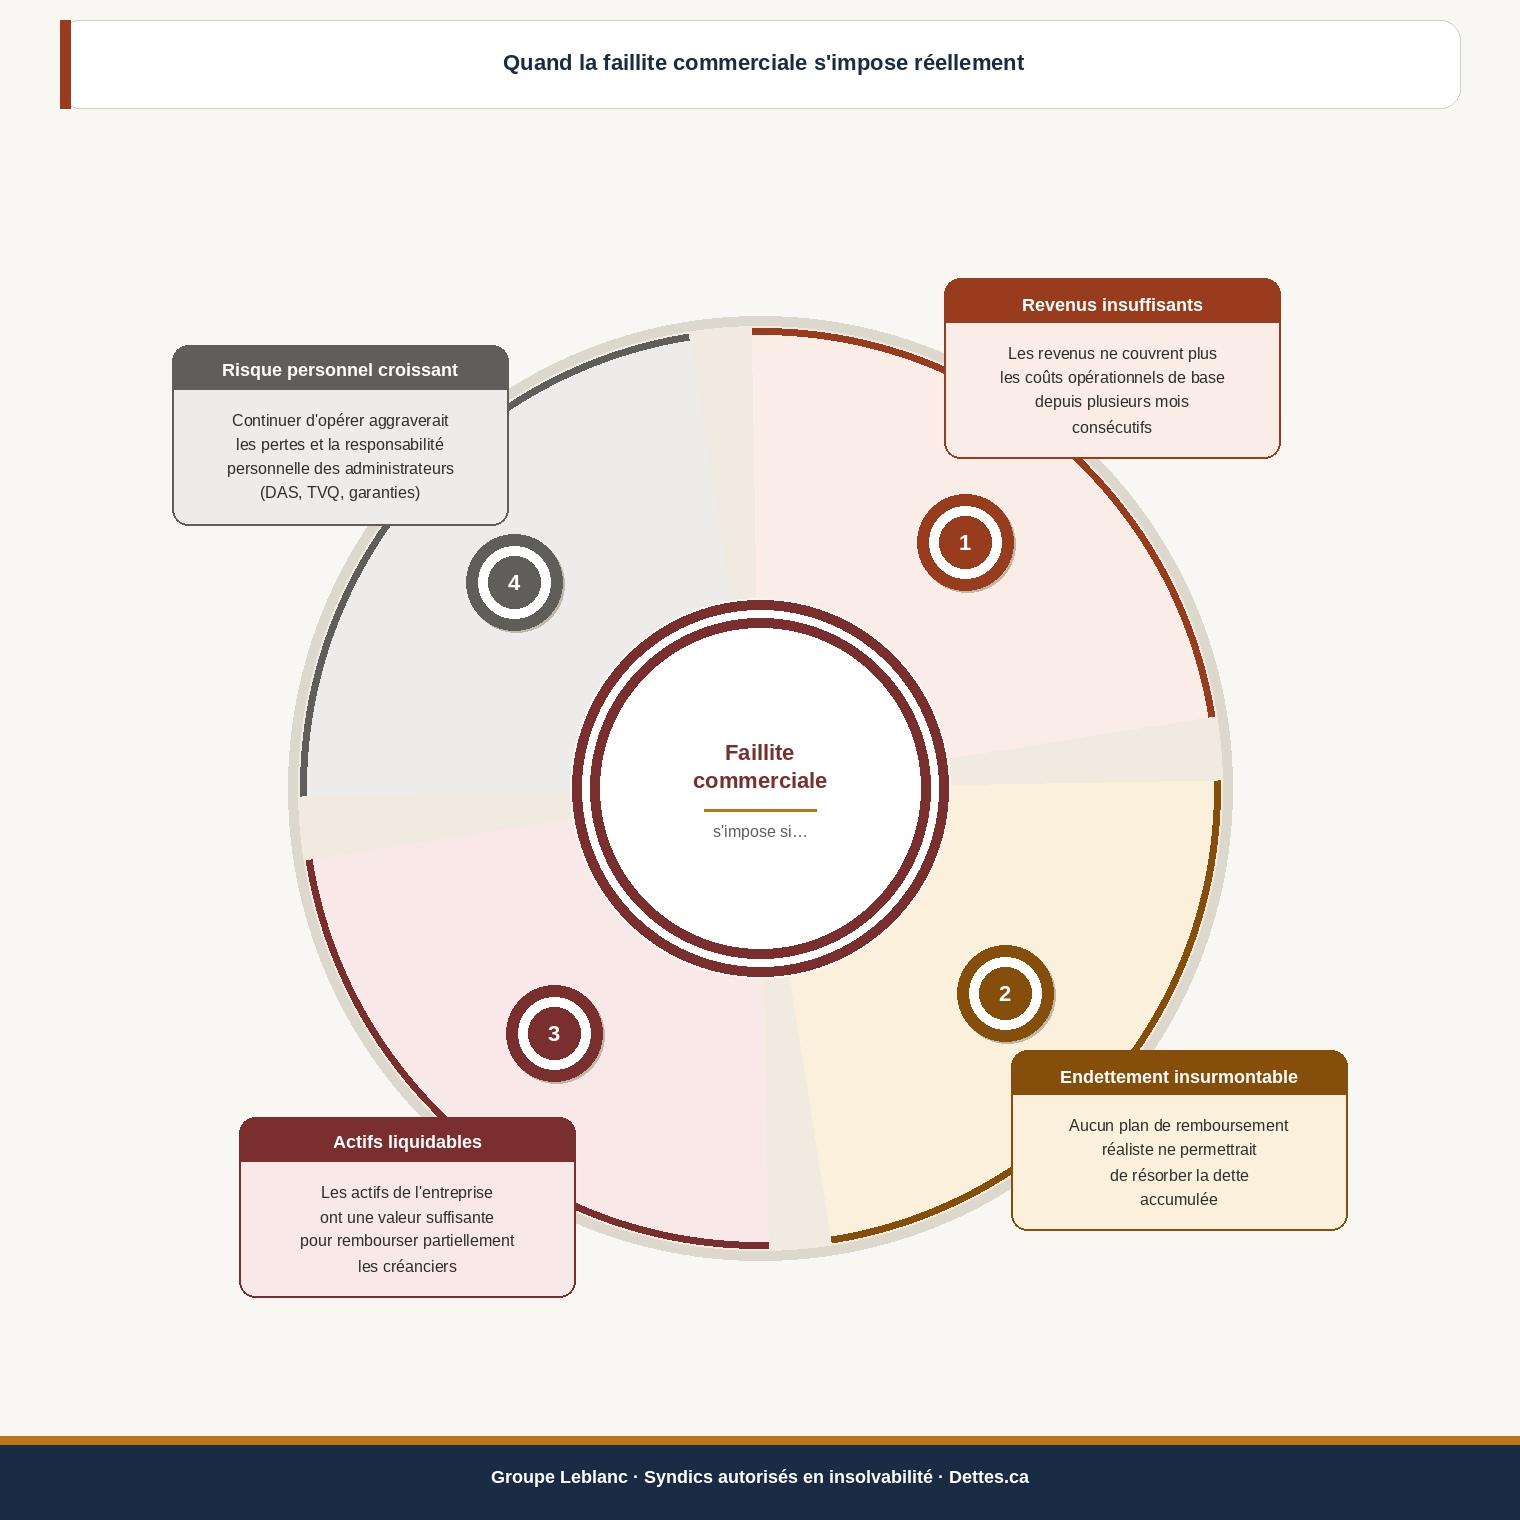
Exemple concret : Un détaillant de vêtements avec quatre succursales au Québec, 900 000 $ de dettes et un chiffre d’affaires en chute libre depuis 18 mois n’a plus la capacité de générer les flux nécessaires à un plan de remboursement. Il n’a d’autres choix que de mettre sa compagnie en faillite, ce qui permet de liquider les stocks, résilier les baux et rembourser les créanciers dans l’ordre légal sans prolonger l’agonie. Le bon choix dépend moins du montant de vos dettes que de la capacité réelle de votre entreprise à survivre.
Les avantages concrets de chaque solution
Proposition concordataire | Faillite commerciale | |
|---|---|---|
Continuité des opérations | Oui | Non |
Arrêt immédiat des poursuites | Oui (dès le dépôt) | Oui (dès le dépôt) |
Réduction de la dette | Oui (partielle) | Oui (totale — mais par liquidation) |
Protection des actifs opérationnels | Oui | Non — liquidation |
Maintien des emplois | Possible | Non en général |
Impact sur le crédit de la société | Significatif | Significatif |
Durée du processus | 3 à 5 ans (plan) | 6 à 12 mois en général |
Responsabilité personnelle de l’admin. | Maintenue | Maintenue |
Les termes de la proposition concordataire sont négociés avec les créanciers et peuvent inclure des réductions de dettes ou des délais de paiement, afin d’assurer la viabilité financière de l’entreprise tout en permettant le remboursement partiel des dettes.
Ce que la proposition concordataire rend possible
Au-delà du tableau, la proposition concordataire offre quelque chose que la faillite ne peut pas donner : du temps et de la structure pour redresser une situation encore sauvable. Elle stoppe immédiatement la pression des créanciers, suspend les saisies et les poursuites, et permet à l’entreprise de respirer pendant que le plan est négocié et mis en œuvre.
La proposition concordataire permet également d’obtenir un délai supplémentaire pour rembourser les dettes, ce qui améliore la gestion de la trésorerie. L’effet positif de cette procédure se traduit par la possibilité de préserver l’activité et de restructurer les finances de l’entreprise. Les étapes du processus incluent la soumission de la proposition, la convocation des créanciers et leur approbation par vote, garantissant ainsi un déroulement encadré. Enfin, cette solution donne une chance réelle de redressement à l’entreprise, en lui offrant une seconde opportunité d’éviter la faillite et de repartir sur des bases saines.
Pour les entrepreneurs fortement attachés à leur entreprise, et ils ont souvent de bonnes raisons de l’être, c’est souvent la première option à explorer sérieusement.
Ce que la faillite commerciale rend possible
La faillite commerciale, elle, offre quelque chose de différent mais tout aussi précieux : une sortie propre et légalement encadrée. Elle protège l’entrepreneur contre des poursuites désordonnées, distribue les actifs équitablement, et permet dans bien des cas de repartir sur de nouvelles bases une fois le processus complété. L’effet principal de la faillite commerciale est de permettre à l’entreprise de résoudre ses problèmes financiers en mettant fin à l’accumulation des dettes et en offrant un nouveau départ. Cette procédure implique la liquidation des biens de l’entreprise afin de rembourser les créanciers, ce qui peut impacter le patrimoine professionnel mais permet de traiter les difficultés de manière structurée.
Beaucoup d’entrepreneurs qui ont traversé une faillite commerciale ont rebâti par la suite. La faillite n’est pas une fin, c’est une clôture.
Les impacts à considérer avant de décider
Si vous optez pour la proposition concordataire
Un plan de proposition concordataire, c’est un engagement sur plusieurs années. Cela implique une discipline financière rigoureuse : respecter les paiements mensuels, fournir des états financiers réguliers au syndic, et ne pas contracter de nouvelles dettes importantes sans autorisation. Le respect des termes de l’entente négociée avec les créanciers, concernant le remboursement des créances, est essentiel pour assurer la réussite de la proposition concordataire. Si le plan échoue parce que les paiements ne sont pas maintenus, l’entreprise peut basculer automatiquement en faillite.
Il faut également anticiper l’impact sur les relations commerciales : certains fournisseurs peuvent réduire leurs conditions de crédit, et certains clients institutionnels peuvent être réticents à contractualiser avec une entreprise en procédure d’insolvabilité. Ces réalités doivent être évaluées honnêtement avant de s’engager.
Si vous optez pour la faillite commerciale
La faillite implique la cessation des activités et la perte du contrôle opérationnel : c’est le syndic qui administre la liquidation des actifs. Dans ce cadre, la faillite commerciale entraîne la saisie et la liquidation des biens de l’entreprise afin d’assurer le recouvrement des créances des différents créanciers. Les contrats en cours peuvent être résiliés, les employés sont mis à pied, les baux commerciaux résiliés selon les dispositions légales.
Pour l’administrateur, la faillite commerciale de la société ne règle pas automatiquement les dettes personnelles : garanties signées, DAS non remises, TVQ non versée restent potentiellement à la charge personnelle de l’administrateur. C’est un point critique qui doit être analysé en parallèle.
Quelle que soit la solution choisie, la situation personnelle de l’administrateur doit être évaluée séparément et simultanément.
Comment faire le bon choix pour votre entreprise
C’est la section la plus importante de cet article parce que la décision ne se prend pas à l’intuition.
Étape 1 : évaluer la viabilité réelle, pas l’attachement émotionnel
La première question à poser n’est pas « est-ce que je veux sauver mon entreprise ? » mais « est-ce que mon entreprise peut objectivement survivre ? »
Ce sont deux questions très différentes. L’une est émotionnelle et légitime. L’autre est structurelle et déterminante.
Une évaluation objective permet de mesurer les chances de redressement de l’entreprise, même face aux difficultés et aux issues financières rencontrées. Un entrepreneur qui a consacré dix ans à bâtir son entreprise aura naturellement tendance à surestimer les chances de redressement. C’est humain. C’est aussi l’une des raisons pour lesquelles une vision externe et professionnelle est indispensable.
Étape 2 : analyser le flux de trésorerie réel et futur
La viabilité se mesure d’abord en liquidités. Posez-vous ces questions concrètes : est-ce que l’entreprise peut couvrir ses charges opérationnelles (loyer, salaires, matières premières) avec ses revenus actuels ? Existe-t-il des contrats signés ou des revenus prévisibles sur les 12 à 24 prochains mois ? Le modèle d’affaires est-il intrinsèquement rentable, ou structurellement déficitaire ?
L’analyse du flux de trésorerie doit également tenir compte des créances à rembourser, des délais de paiement négociés et des termes convenus avec les créanciers dans le cadre d’une proposition concordataire ou d’une faillite commerciale.
Si le flux de trésorerie ne permet pas de couvrir les opérations de base indépendamment des dettes, la proposition concordataire ne résoudra pas le problème de fond.
Étape 3 : mesurer le poids réel des dettes
Calculez le ratio dette/revenus annuels. Une règle générale : si la dette totale représente plus de deux à trois fois le chiffre d’affaires annuel, et que la rentabilité est marginale, la capacité de remboursement dans le cadre d’une proposition est fortement compromise.
Identifiez également la nature des dettes : les dettes garanties (hypothèque, prêt sur équipement) sont traitées différemment des autres créanciers, notamment les créanciers non garantis (fournisseurs, cartes de crédit d’entreprise), dans une proposition concordataire. Il est important de bien distinguer ces groupes, car la proposition peut ne pas s’appliquer à tous de la même manière. De plus, la négociation des termes de la proposition avec les créanciers permet de définir les modalités de règlement des créances et d’assurer la viabilité financière de l’entreprise.
Étape 4 : identifier si la situation est réversible
Demandez-vous honnêtement : la cause de l’insolvabilité est-elle conjoncturelle ou structurelle ?
Une perte de contrat, une pandémie, une période de transition, ce sont des causes conjoncturelles, souvent réversibles. Un modèle d’affaires dépassé, une concurrence qui a fondamentalement changé le marché, des coûts structurels trop élevés, ce sont des causes structurelles, rarement réversibles sans une transformation profonde.
Dans certains cas, une restructuration de l’entreprise peut permettre de résoudre certaines issues ou problèmes financiers, en adaptant la structure et les opérations pour retrouver la viabilité économique.
Ce n’est pas une question d’optimisme ou de volonté. C’est une question de structure financière et de capacité à rebondir. Les deux méritent respect mais seule l’une mérite une proposition concordataire.
Pourquoi l’accompagnement d’un syndic change complètement la décision
Une vision externe, objective et légalement compétente
Lorsqu’on est au cœur de la tempête, il est presque impossible d’évaluer objectivement sa propre situation. Un syndic de faillite apporte une lecture externe et structurée : il a vu des centaines de dossiers similaires, il connaît les seuils réels de viabilité, et il peut identifier des options que l’entrepreneur ne voyait pas, dans un sens comme dans l’autre.
Le syndic, en tant que personne de confiance, fournit un avis objectif et une aide personnalisée pour accompagner l’entrepreneur dans ses démarches, que ce soit pour déposer un avis d’intention ou pour négocier avec les créanciers.
Parfois, cette analyse confirme que la proposition est viable et recommandable. Parfois, elle révèle que la faillite est la voie la plus protectrice y compris pour l’entrepreneur lui-même.
Ce que le syndic analyse concrètement
Un syndic autorisé en insolvabilité de Groupe Leblanc examine : la structure complète des dettes (garanties, non garanties, fiscales), le flux de trésorerie historique et projeté, les actifs disponibles et leur valeur liquidative, la situation personnelle de l’administrateur, et les risques de responsabilité personnelle liés aux DAS, à la TVQ et aux garanties signées.
Le syndic analyse également les créances, les difficultés et les problèmes financiers propres à chaque secteur d’activité afin de proposer la solution la plus adaptée.
Cette analyse complète est le fondement d’une décision éclairée, pas d’un choix fait sous pression.
Comment ça se passe chez Groupe Leblanc
Pour les dossiers commerciaux, la première rencontre se fait directement avec un syndic autorisé en insolvabilité.
L’aide apportée par une personne qualifiée s’adresse aussi bien aux entreprises qu’aux individus en difficulté financière, afin de leur offrir un accompagnement personnalisé et adapté à leur situation.
Dès cette première rencontre, le syndic analyse votre situation dans sa globalité : structure des dettes, flux de trésorerie, actifs disponibles, situation personnelle de l’administrateur, risques de responsabilité fiscale. Ce portrait complet est la base de tout, parce qu’on ne peut pas choisir entre deux solutions sans d’abord comprendre précisément où on en est.
C’est à partir de cette analyse que les options se dessinent clairement.
Si une proposition concordataire est viable, le syndic vous explique concrètement à quoi ressemblerait le plan : quel pourcentage de la dette pourrait être proposé aux créanciers, sur quelle durée, avec quelle capacité de remboursement mensuelle. Il évalue aussi les chances d’acceptation parce qu’une proposition trop ambitieuse ou mal structurée sera refusée, avec des conséquences directes.
Si la faillite commerciale est la voie la plus réaliste, le syndic vous explique comment elle se déroule, ce qui sera liquidé, dans quel ordre les créanciers seront remboursés, et surtout ce que ça signifie pour vous personnellement en tant qu’administrateur. Parce que fermer une société proprement, c’est aussi protéger ce qui peut encore l’être.
Et parfois, la réponse n’est ni l’une ni l’autre. Il peut exister des options intermédiaires : une négociation directe avec certains créanciers, une vente d’actifs structurée, une réorganisation partielle que seul un regard externe et expérimenté peut identifier.
Décider plus tôt, c’est garder plus de contrôle
Proposition concordataire ou faillite commerciale, ce n’est pas une question de courage ou d’abandon. C’est une question de lucidité.
La proposition concordataire constitue une alternative à la faillite commerciale, offrant une chance réelle de redressement à l’entreprise en difficulté. Avec l’aide d’un professionnel, vous bénéficiez d’un accompagnement précieux pour choisir la solution la plus adaptée à votre situation.
Une entreprise encore viable mérite une proposition concordataire bien structurée : les poursuites suspendues, les dettes réduites, les opérations préservées. Une entreprise qui ne peut plus se redresser mérite une faillite propre et ordonnée : une sortie légale, équitable, qui protège ce qui peut encore l’être y compris vous, personnellement.
Depuis des années, nos syndics accompagnent les entrepreneurs dans les décisions les plus difficiles de leur parcours d’affaires. La meilleure décision, c’est celle que vous prenez avant d’être à court d’options.
FAQ
Q1 : Puis-je choisir la proposition concordataire même si ma dette est très élevée ?
Le montant absolu de la dette n’est pas le critère déterminant. Ce qui compte, c’est la capacité de remboursement de votre entreprise sur la durée du plan. Une entreprise avec 2 M$ de dettes mais des revenus stables peut être plus adaptée à une proposition qu’une entreprise avec 200 000 $ de dettes sans aucun revenu prévisible. Le syndic vous aidera à évaluer cela objectivement.
Q2 : Est-ce que la proposition concordataire protège mes actifs personnels ?
La proposition concordataire protège les biens de la société, mais pas automatiquement les biens personnels de l’administrateur. Si vous avez signé des garanties personnelles ou que des dettes fiscales vous sont imputables (DAS, TVQ), ces obligations demeurent. Il faut les analyser en parallèle avec un syndic.
Q3 : Combien de temps dure une proposition concordataire pour une entreprise ?
Contrairement à la proposition de consommateur (pour les individus), la Loi ne fixe pas de limite stricte de 5 ans pour les entreprises, mais c’est la norme pratique acceptée par les créanciers pour assurer la viabilité du plan.
Q4 : Quelles sont les étapes d’une proposition concordataire ?
Les étapes principales incluent : la préparation et le dépôt de la proposition auprès d’un syndic autorisé, la convocation d’une assemblée des créanciers, le vote des créanciers sur la proposition, puis l’approbation finale par le tribunal. Le respect de chaque étape est essentiel pour assurer la validité et l’efficacité de la procédure.
Q5 : Quelle est la différence entre une proposition concordataire et une proposition de consommateur ?
La proposition de consommateur est une solution légale encadrée par la loi sur la faillite, destinée aux individus ayant des dettes personnelles importantes. Elle permet de restructurer les dettes tout en conservant certains biens, et diffère de la faillite par son impact moindre sur la cote de crédit et la possibilité de conserver davantage de biens. La proposition concordataire, quant à elle, s’adresse principalement aux entreprises ou aux individus ayant des dettes commerciales.
Q6 : Quelles solutions existent pour les individus et pour les entreprises ?
Les individus peuvent recourir à la proposition de consommateur, à la faillite personnelle ou à la consolidation de dettes. Les entreprises peuvent choisir entre la proposition concordataire, la faillite commerciale ou une entente volontaire avec les créanciers. La loi sur la faillite encadre ces différentes options pour protéger les droits des débiteurs et des créanciers.
Q7 : Qu’est-ce que la consolidation de dettes et l’entente volontaire avec les créanciers ?
La consolidation de dettes consiste à regrouper toutes vos dettes en un seul prêt, souvent à un taux d’intérêt plus bas, ce qui facilite la gestion des paiements. Une entente volontaire avec les créanciers peut inclure une réduction des paiements, un report d’échéance ou l’élimination des intérêts, selon ce qui est négocié.
Q8 : Que se passe-t-il si les créanciers refusent la proposition concordataire ?
Si la majorité des créanciers (en nombre et en valeur) rejette la proposition, l’entreprise peut être automatiquement mise en faillite. C’est l’une des raisons pour lesquelles la proposition doit être structurée de façon réaliste et attractive pour les créanciers, un travail que le syndic maîtrise.


Laisser un commentaire